


- Qu'est-ce qu'un audit commercial, et quand le lancer ?
- Comment faire un audit commercial : la méthode en 7 étapes
- Que faut-il auditer ? Les 6 domaines d'un audit de la force de vente
- Questionnaire d'audit commercial : les questions à poser en entretien
- Grille d'audit commercial : le modèle à copier
- Exemple d'audit commercial : une PME industrielle fictive
- Audit commercial PME : comment l'adapter à une petite équipe
- Les biais d'un audit commercial fait en interne
- Audit commercial interne ou externe (cabinet) : comment choisir ?
- Combien coûte un audit commercial ?
- Comment transformer un audit commercial en plan d'action ?
Un audit commercial est un examen structuré de votre force de vente : à qui vous vendez, ce que vous vendez et à quel prix, comment l'équipe est organisée, comment les affaires avancent, ce que disent vos outils et comment vous pilotez. Bien mené, il remplace les impressions par des constats chiffrés, puis classe les trois chantiers qui débloqueront vos ventes. Ce guide vous donne la méthode en 7 étapes, les questions et indicateurs de chacun des 6 domaines, une grille de notation à copier et un exemple complet.
Si vous voulez une première photographie avant d'engager un audit complet, commencez par le diagnostic gratuit de maturité commerciale en 20 questions : il vous indique en quelques minutes les domaines où creuser en priorité.
Qu'est-ce qu'un audit commercial, et quand le lancer ?
Un audit commercial n'est ni une enquête sur les commerciaux, ni un plan stratégique. C'est un diagnostic : il établit ce qui se passe réellement, l'explique, et hiérarchise ce qu'il faut corriger. Trois démarches sont souvent confondues ; mieux vaut les distinguer dès le départ.
| Démarche | Question posée | Livrable et durée |
|---|---|---|
| Diagnostic commercial | « Où en sommes-nous, grossièrement ? » | Un score par domaine et des pistes, en quelques heures |
| Audit commercial | « Pourquoi nos ventes donnent-elles ce résultat, preuves à l'appui ? » | Constats chiffrés, causes et priorités, en quelques semaines |
| Plan d'action commercial | « Que faisons-nous, qui, quand, avec quel budget ? » | Actions, responsables, échéances, indicateurs, après l'audit |
Le plan d'action fait l'objet d'un guide dédié : plan d'action commercial, exemple chiffré et méthode en 7 étapes. Ici, nous restons sur ce qui le précède et le conditionne.
Les situations qui justifient un audit de la force de vente
- Le chiffre d'affaires stagne depuis plusieurs exercices alors que le marché, lui, progresse.
- Les résultats sont très inégaux entre commerciaux, et personne ne sait dire si c'est une question de portefeuille, de méthode ou de compétence.
- Les prévisions sont fausses trimestre après trimestre, dans le même sens.
- Vous préparez une croissance : recrutement de commerciaux, nouveau segment, nouvelle offre, levée de fonds. Auditer avant d'accélérer évite d'industrialiser un processus qui fuit.
- Un changement de direction commerciale : le nouveau directeur a besoin d'une base factuelle, et l'équipe d'un état des lieux qui ne soit pas un procès.
- Le coût d'acquisition dérape : chaque nouveau client coûte plus cher qu'avant. Le calcul est détaillé dans notre guide sur le coût d'acquisition client B2B.
Comment faire un audit commercial : la méthode en 7 étapes
La méthode ci-dessous convient à une PME comme à une ETI ; seule l'ampleur change (nombre d'entretiens, nombre de sites, volume de données). Les durées indiquées sont des ordres de grandeur pour une équipe de 5 à 15 commerciaux, pas des normes.
| Étape | Livrable | Qui est mobilisé |
|---|---|---|
| 1. Cadrage | Note de cadrage : question, périmètre, calendrier | Dirigeant, directeur commercial |
| 2. Données | Extractions nettoyées, tableau d'indicateurs | ADV, contrôle de gestion, administrateur CRM |
| 3. Entretiens | Verbatims anonymisés, classés par domaine | Équipe commerciale, managers, clients |
| 4. Terrain | Grilles d'écoute et d'observation remplies | Commerciaux volontaires ou tirés au sort |
| 5. Analyse | Grille notée de 1 à 4, causes identifiées | Auditeur |
| 6. Restitution | Synthèse et 3 priorités | Direction, puis équipe |
| 7. Plan | Chantiers, responsables, échéances, indicateurs | Direction commerciale |
Étape 1 : cadrer l'audit (1 à 2 jours)
Le cadrage fixe trois choses : la question à laquelle l'audit doit répondre, le périmètre et les règles du jeu. Une question vague (« améliorer nos ventes ») produit un rapport vague. Une bonne question est précise et vérifiable : « Pourquoi le nombre de nouveaux clients a-t-il baissé alors que l'équipe a grandi ? » ou « Sommes-nous prêts à doubler l'équipe sur le segment ETI ? ».
- Périmètre : quelles équipes (chasse, comptes clés, sédentaires, ADV), quels segments, quels pays ou régions, quelle période d'analyse (au minimum les 12 derniers mois, idéalement 24 pour voir les tendances).
- Sponsor : un dirigeant qui garantit l'accès aux données et protège la parole des personnes interrogées.
- Règles : confidentialité des entretiens, pas d'évaluation individuelle sanctionnée par l'audit, calendrier annoncé à l'équipe.
La méthode QQOQCP aide à formuler cette question de départ sans rien oublier ; elle est détaillée dans notre article sur la méthode QQOQCP appliquée à la stratégie commerciale.
Étape 2 : collecter les données (3 à 5 jours)
C'est l'étape la plus sous-estimée. Avant tout entretien, extrayez les chiffres, sinon les entretiens dicteront les conclusions. La liste minimale :
- Ventes facturées sur 24 mois, par client, par produit, par commercial, avec prix catalogue et prix facturé.
- Opportunités du CRM : toutes, gagnées, perdues et ouvertes, avec date de création, étape, montant, date de dernière activité, motif de perte.
- Activité : appels, rendez-vous, propositions envoyées, par commercial et par mois.
- Ressources : organigramme, fiches de poste, plan de rémunération variable, objectifs individuels et taux d'atteinte, entrées et sorties de l'équipe.
- Documents commerciaux : grille tarifaire, conditions de remise, présentations, propositions types, argumentaires.
Étape 3 : mener les entretiens (3 à 6 jours)
Interrogez la direction, chaque commercial ou un échantillon représentatif, les managers, l'ADV, le marketing, et si possible quelques clients récents, gagnés et perdus. Les entretiens individuels de 45 à 60 minutes, sans le manager dans la pièce, donnent la parole la plus libre. Posez les mêmes questions à tous, pour pouvoir comparer les réponses, et demandez systématiquement un exemple récent : « Racontez-moi la dernière affaire que vous avez perdue » vaut mieux que « Pourquoi perd-on des affaires ? ».
Étape 4 : observer le terrain (2 à 5 jours)
Ce que les commerciaux disent faire et ce qu'ils font diffèrent toujours un peu. Pour mesurer l'écart :
- Écouter des appels de prospection et de découverte, enregistrés ou en double écoute, avec une grille commune. Notre analyseur de script d'appel peut servir de support pour la partie prospection.
- Accompagner des rendez-vous en observateur muet.
- Relire des propositions commerciales envoyées, gagnées et perdues.
- Se mettre à la place d'un prospect : remplir le formulaire de contact du site ou appeler le standard comme le ferait un acheteur, puis mesurer le délai de réponse et la qualité du premier échange.
- Regarder une journée type dans le CRM et l'agenda : combien de temps réellement passé face aux clients ?
Étape 5 : analyser et noter (3 à 5 jours)
Croisez les trois sources (chiffres, entretiens, observation) domaine par domaine. Un constat n'entre dans le rapport que s'il est étayé par au moins deux sources. Notez ensuite chaque critère de la grille de 1 à 4 (voir plus bas), puis distinguez les symptômes (« les affaires traînent ») des causes (« aucune étape n'a de critère de sortie, donc les opportunités avancent sur déclaration »).
Si votre comité de direction raisonne en bilan interne et bilan externe, terminez l'analyse par une synthèse en quatre cases : les forces et les faiblesses (ce que montrent les 6 domaines), les opportunités et les menaces (ce que disent le marché, les clients et les concurrents). Cette matrice SWOT ne remplace pas la grille : elle relie les constats internes à ce qui se passe à l'extérieur, et rend la restitution plus parlante pour un dirigeant. Un exemple figure dans le cas ci-dessous.
Étape 6 : restituer (1 jour)
Une restitution utile tient en peu de pages : la question de départ, les constats chiffrés, les causes, et trois priorités au maximum. Restituez d'abord à la direction, puis à l'équipe commerciale. Cette seconde restitution compte : une équipe qui reconnaît ses propres verbatims dans le diagnostic adhère beaucoup plus facilement au plan qui suit.
1. Synthèse (une page)
- La question de cadrage, en une phrase.
- Les 3 constats majeurs, chacun avec son chiffre.
- Les 3 priorités et la décision attendue de la direction.
2. Périmètre et méthode
- Équipes, segments et période analysés.
- Sources : extractions utilisées, nombre d'entretiens, d'écoutes et d'accompagnements.
- Limites : données manquantes ou peu fiables.
3. Grille notée
- Score de chaque domaine sur 4, avec la preuve de chaque note.
4. Constats et causes, domaine par domaine
- Pour chaque constat : le chiffre, un verbatim qui l'illustre, la cause identifiée.
5. Priorités
- Pour chacune : la cause traitée, l'indicateur de résultat, sa valeur de départ, la cible et l'échéance proposées.
6. Annexes
- Tableau d'indicateurs complet, grilles d'écoute, verbatims anonymisés.
Étape 7 : traduire en plan d'action
Chaque priorité devient un chantier avec un responsable, une échéance et un indicateur de résultat. Ce passage est détaillé dans la dernière partie de ce guide.
Que faut-il auditer ? Les 6 domaines d'un audit de la force de vente
Pour chaque domaine : les questions à poser (votre questionnaire d'audit commercial), les données à extraire, les signaux d'alerte et les indicateurs avec leur formule. Les indicateurs servent à objectiver, pas à tout mesurer : retenez ceux qui répondent à votre question de cadrage.
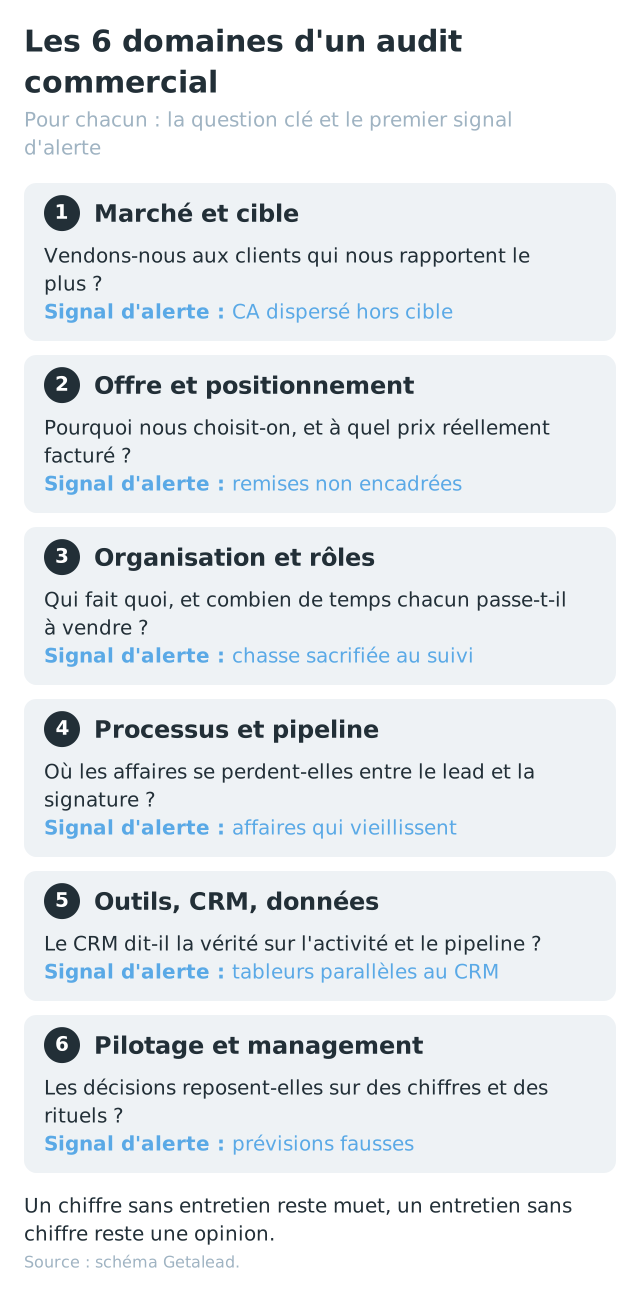
Les 6 domaines à passer au crible et le signal d'alerte à chercher en premier
Domaine 1 : marché et cible
Questions à poser. Quels clients rapportent le plus de marge, pas seulement de chiffre d'affaires ? Les nouveaux clients des 12 derniers mois ressemblent-ils à ceux que vous visez ? L'équipe sait-elle décrire le client idéal de la même façon ? Quelle part du marché adressable avez-vous réellement prospectée ?
Données à extraire. Chiffre d'affaires et marge par client, secteur, taille et région ; date d'acquisition de chaque client ; liste des comptes cibles et leur statut (jamais contacté, en cours, client, perdu).
Signaux d'alerte.
- Les meilleurs clients appartiennent à un segment que personne ne prospecte activement.
- Une poignée de clients pèse une part écrasante du chiffre d'affaires.
- Chaque commercial a « sa » définition de la cible.
| Indicateur | Formule | Ce qu'il révèle |
|---|---|---|
| Concentration client | CA des 10 premiers clients / CA total | Dépendance à quelques comptes |
| Part de CA dans la cible | CA réalisé avec des clients conformes au profil cible / CA total | Alignement entre stratégie et réalité |
| Taux de pénétration de la cible | Comptes cibles clients / comptes cibles identifiés | Potentiel restant sur le cœur de marché |
| Taux d'attrition clients | Clients perdus sur la période / clients en début de période | Capacité à garder ce qui a été gagné |
Si la cible n'est pas formalisée, l'audit le constate ; la construction du profil client idéal relève d'un autre travail, décrit dans notre article sur l'ICP et sa méthode de définition.
Domaine 2 : offre, positionnement et prix
Questions à poser. Pourquoi vos clients vous ont-ils choisi, selon eux et non selon vous ? Contre qui perdez-vous, et pourquoi ? Le prix facturé ressemble-t-il au prix catalogue ? Qui décide d'une remise, et sur quelle base ?
Données à extraire. Prix catalogue et prix facturé par ligne de commande ; motifs de perte saisis dans le CRM ; concurrents cités ; argumentaires et propositions types.
Signaux d'alerte.
- Le motif de perte « prix » domine, mais personne n'a vérifié l'écart réel avec les concurrents.
- La remise moyenne varie fortement d'un commercial à l'autre pour des clients comparables.
- Les commerciaux décrivent l'offre par ses caractéristiques, jamais par le problème qu'elle résout.
| Indicateur | Formule | Ce qu'il révèle |
|---|---|---|
| Taux de remise moyen | (Prix catalogue − prix facturé) / prix catalogue | Pression prix et discipline commerciale |
| Dispersion des remises | Écart entre la remise moyenne du commercial le plus généreux et celle du plus strict | Absence de règle de délégation |
| Taux de gain par concurrent | Affaires gagnées face au concurrent X / affaires où X était présent | Positionnement réel face à chacun |
| Part des pertes « prix » | Affaires perdues avec motif prix / affaires perdues | À croiser avec les écoutes : souvent un motif par défaut |
Si l'audit montre que l'offre est décrite par ses caractéristiques plutôt que par les problèmes qu'elle résout, la méthode pour construire un argumentaire de vente B2B vous servira de base de travail.
Domaine 3 : organisation et rôles
Questions à poser. Qui chasse, qui développe, qui gère les comptes existants ? Les rôles sont-ils écrits ? Combien de temps un commercial passe-t-il réellement face aux clients ou au téléphone ? Combien de temps faut-il à une nouvelle recrue pour atteindre son objectif ? La rémunération variable récompense-t-elle ce que la stratégie demande ?
Données à extraire. Organigramme, fiches de poste, plan de rémunération, taille et composition des portefeuilles, historique des recrutements et départs, agendas sur quelques semaines.
Signaux d'alerte.
- Les mêmes personnes chassent et gèrent un gros portefeuille : la chasse passe toujours après l'urgence client.
- Le variable est calculé sur le chiffre d'affaires total, sans distinction entre nouveaux clients et existants.
- Les commerciaux passent une part importante de leur semaine sur l'administratif, la saisie et les relances internes.
Sur ce dernier point, votre équipe ne fera sans doute pas exception : dans l'enquête State of Sales de Salesforce menée en 2024 auprès de 5 500 professionnels de la vente, les commerciaux déclarent passer 70 % de leur temps sur des tâches qui ne sont pas de la vente. Mesurez votre propre chiffre plutôt que de vous comparer à cette moyenne déclarative.
| Indicateur | Formule | Ce qu'il révèle |
|---|---|---|
| Part du temps de vente | Heures en contact client (appels, RDV) / heures travaillées | Capacité commerciale réelle |
| Délai de montée en compétence | Mois entre l'arrivée et le premier mois à 100 % de l'objectif | Qualité de l'intégration |
| Taux de rotation commerciale | Départs de commerciaux sur 12 mois / effectif moyen | Stabilité, coût caché du recrutement |
| Taux d'atteinte des objectifs | Part des commerciaux au-dessus de 100 % de l'objectif | Objectifs réalistes ou non, équité des portefeuilles |
Si ce délai est long, le problème vient souvent de l'intégration plutôt que du recrutement : un plan d'onboarding commercial sur 30-60-90 jours permet de le mesurer et de le raccourcir.
Si une partie de l'écart vient des compétences (découverte, traitement des objections, négociation), l'audit doit le dire clairement, car la réponse n'est pas organisationnelle : elle passe par une formation commerciale B2B sur mesure.
Domaine 4 : processus de vente et pipeline
Questions à poser. Les étapes du cycle de vente sont-elles écrites, avec un critère de sortie vérifiable pour chacune ? Où les affaires se perdent-elles ? Combien de temps une opportunité reste-t-elle dans chaque étape ? Le pipeline couvre-t-il l'objectif du trimestre suivant ?
Données à extraire. Historique complet des opportunités avec dates de passage d'étape ; motifs de perte ; montant et date de clôture prévus, comparés aux montants et dates réels.
Signaux d'alerte.
- Une forte part d'opportunités ouvertes sans activité depuis plus de deux cycles de vente moyens.
- Des opportunités sans prochaine étape datée.
- Des dates de clôture repoussées plusieurs fois sans changement d'étape.
- Une étape où presque tout passe (critère inexistant) suivie d'une étape où presque tout meurt.
| Indicateur | Formule | Ce qu'il révèle |
|---|---|---|
| Taux de transformation par étape | Opportunités passées à l'étape N+1 / opportunités entrées à l'étape N | L'endroit exact où le processus fuit |
| Taux de gain | Affaires gagnées / (gagnées + perdues) sur la période | Efficacité globale, hors affaires encore ouvertes |
| Cycle de vente moyen | Somme (date de signature − date de création) / nombre d'affaires gagnées | Durée réelle, souvent sous-estimée |
| Taux de couverture du pipeline | Montant du pipeline qualifié à clôturer sur la période / objectif restant | Capacité à faire le chiffre |
| Part d'opportunités dormantes | Opportunités sans activité depuis X jours / opportunités ouvertes | Fiabilité du pipeline affiché |
| Vélocité commerciale | (Nombre d'opportunités × montant moyen × taux de gain) / cycle de vente en jours | Chiffre d'affaires généré par jour, levier par levier |
Un exemple de calcul fictif pour la vélocité : 60 opportunités ouvertes, un montant moyen de 15 000 €, un taux de gain de 25 % et un cycle de 90 jours donnent (60 × 15 000 × 0,25) / 90, soit 2 500 € de chiffre d'affaires par jour. L'intérêt est de comparer les leviers : raccourcir le cycle à 75 jours porte la vélocité à 3 000 € par jour, autant que faire passer le taux de gain de 25 % à 30 %.
La construction d'un pipeline sain est traitée dans notre guide du pipeline commercial ; l'audit, lui, se contente de mesurer l'écart entre le pipeline affiché et le pipeline réel. Pour les indicateurs propres à la prospection (taux de joignabilité, de prise de rendez-vous, etc.), reportez-vous aux 10 KPI de prospection commerciale.
Domaine 5 : outils, CRM et données
Questions à poser. Le CRM est-il la seule source de vérité, ou existe-t-il des tableurs parallèles ? Les champs indispensables sont-ils remplis ? Les commerciaux trouvent-ils le CRM utile pour eux, ou seulement pour leur manager (voir notre méthode pour choisir un CRM B2B) ? Les outils se parlent-ils (CRM, facturation, téléphonie, e-mailing) ?
Données à extraire. Taux de remplissage des champs clés, doublons, date de dernière mise à jour des fiches, liste des outils et abonnements, flux entre outils.
Signaux d'alerte.
- Le directeur commercial prépare la revue de pipeline dans un tableur alimenté à la main.
- Le motif de perte est vide ou rempli avec « autre » dans la majorité des cas.
- Plusieurs outils payés pour la même fonction, ou des licences inutilisées.
- Les données de facturation et celles du CRM ne se rapprochent pas.
| Indicateur | Formule | Ce qu'il révèle |
|---|---|---|
| Taux de complétude CRM | Fiches avec tous les champs obligatoires remplis / fiches actives | Fiabilité des analyses possibles |
| Taux d'adoption | Utilisateurs actifs chaque semaine / licences payées | Outil vécu comme utile ou comme contrainte |
| Taux de doublons | Fiches en double / fiches totales | Qualité de la base, risque de double contact |
| Écart CRM / facturation | Écart entre le CA gagné dans le CRM et le CA facturé, sur la même période | Discipline de saisie |
Quand l'audit révèle un CRM mal paramétré ou une pile d'outils incohérente, le chantier qui suit consiste à construire et paramétrer la stack commerciale autour du processus défini, et non l'inverse.
Domaine 6 : pilotage, indicateurs et management
Questions à poser. Quels rituels existent (revue de pipeline, point individuel, réunion d'équipe), et sont-ils tenus ? Le manager passe-t-il du temps à accompagner ses commerciaux sur le terrain ou au téléphone ? Les prévisions sont-elles fiables ? Les objectifs sont-ils compris et jugés atteignables ?
Données à extraire. Agenda des rituels sur trois mois, comptes rendus de revue, prévisions successives et réalisé, tableau de bord utilisé par la direction.
Signaux d'alerte.
- La revue de pipeline consiste à faire le tour des affaires sans décision.
- Les prévisions sont systématiquement optimistes, ou systématiquement « sous-promises ».
- Le manager est aussi le meilleur vendeur et passe l'essentiel de son temps sur ses propres comptes.
- Le tableau de bord compte des activités mais aucun taux de transformation.
| Indicateur | Formule | Ce qu'il révèle |
|---|---|---|
| Précision des prévisions | 1 − (valeur absolue de l'écart entre réalisé et prévu / réalisé), prévision faite en début de trimestre | Fiabilité du pilotage |
| Biais de prévision | (Prévu − réalisé) / réalisé, en moyenne sur plusieurs trimestres | Optimisme ou prudence structurels |
| Taux de tenue des rituels | Rituels tenus / rituels prévus | Discipline managériale |
| Temps d'accompagnement | Heures de coaching terrain ou d'écoute par commercial et par mois | Investissement dans la progression de l'équipe |
Questionnaire d'audit commercial : les questions à poser en entretien
Les questions de chaque domaine ci-dessus sont celles auxquelles l'auditeur doit répondre. En entretien, il faut les reformuler selon la personne interrogée : un commercial répond mal à « Vos étapes de vente ont-elles des critères de sortie ? », mais très bien à « Racontez-moi la dernière affaire que vous avez perdue ». Le guide ci-dessous sert aux entretiens de l'étape 3 ; adaptez-le à votre contexte, mais gardez les mêmes questions pour toutes les personnes d'un même groupe.
Avant l'entretien
Durée : 45 à 60 minutes, sans le manager dans la pièce. Annoncez la confidentialité et l'usage anonymisé des verbatims. À chaque question, demandez un exemple récent et daté.
Dirigeant et direction commerciale
- Quel résultat commercial attendez-vous dans 12 mois, et qu'est-ce qui vous empêche de l'atteindre aujourd'hui ?
- Quels clients voulez-vous davantage, et lesquels ne voulez-vous plus ?
- Quelle décision devez-vous prendre après cet audit : recruter, réorganiser, attaquer un segment ?
- Sur quels chiffres pilotez-vous les ventes chaque mois ?
- Qu'avez-vous déjà essayé pour corriger la situation, et pourquoi cela n'a-t-il pas suffi ?
Commerciaux
- Décrivez votre dernière semaine : combien d'heures avez-vous passées face à des clients ou des prospects ?
- Racontez la dernière affaire gagnée : d'où venait-elle, qu'est-ce qui a fait la différence ?
- Racontez la dernière affaire perdue : à quel moment l'avez-vous sentie partir ?
- Décrivez votre client idéal en une phrase.
- Comment décidez-vous d'accorder une remise, et de combien ?
- Que vous apporte le CRM ? Que suivez-vous ailleurs, et pourquoi ?
- Si vous pouviez changer une seule chose dans l'organisation commerciale, laquelle ?
Managers
- Combien de temps passez-vous chaque mois à accompagner vos commerciaux en rendez-vous ou en écoute d'appels ?
- Comment se déroule votre revue de pipeline ? Quelle a été la dernière décision prise en revue ?
- Comment construisez-vous votre prévision, et de combien s'est-elle écartée du réalisé au dernier trimestre ?
- Quelles compétences manquent le plus dans votre équipe ?
ADV, marketing et fonctions support
- Quelles demandes des commerciaux traitez-vous qui pourraient être évitées ?
- Que deviennent les leads transmis aux commerciaux ? Savez-vous combien aboutissent ?
- Où les informations se perdent-elles entre la vente, la facturation et la livraison ?
Clients gagnés et perdus
- Pourquoi nous avoir choisis, ou écartés ? Quelles autres solutions avez-vous étudiées ?
- Qu'est-ce qui vous a le plus aidé, ou gêné, pendant votre processus d'achat ?
- Comment décririez-vous notre offre à un confrère ?
- Que faudrait-il pour que vous nous recommandiez, ou que vous reveniez vers nous ?
Après l'entretien
- Classez chaque verbatim dans l'un des 6 domaines.
- Notez s'il est confirmé par une donnée ou une observation : sans seconde source, il reste une hypothèse.
Grille d'audit commercial : le modèle à copier
La grille ci-dessous note chaque critère de 1 à 4. L'échelle paire est volontaire : elle oblige à trancher entre « plutôt insuffisant » et « plutôt satisfaisant », là où une échelle de 1 à 5 laisse un refuge au milieu, le 3. Chaque niveau est décrit par un fait observable, pas par une impression. Notez à partir des preuves réunies aux étapes 2 à 4, et inscrivez la preuve à côté de la note.
Mode d'emploi
Échelle : 1 = absent ou non maîtrisé ; 2 = existe mais non appliqué ou non mesuré ; 3 = formalisé, appliqué par la majorité, mesuré ; 4 = formalisé, appliqué par tous, mesuré et amélioré régulièrement. Pour chaque critère, notez la note, la preuve (chiffre, document, verbatim) et la source. Score du domaine = moyenne de ses critères. Un domaine sous 2 est candidat prioritaire ; retenez les trois dont l'effet sur le chiffre d'affaires est le plus fort.
Domaine 1 : marché et cible
- Profil client cible écrit : 1 = aucun ; 2 = existe, chacun l'interprète ; 3 = écrit, partagé, utilisé pour cibler ; 4 = révisé chaque année à partir des données de marge.
- Part de CA dans la cible : 1 = inconnue ; 2 = calculable mais jamais calculée ; 3 = suivie, majoritaire ; 4 = suivie et en progression.
- Liste de comptes cibles : 1 = aucune ; 2 = liste non tenue à jour ; 3 = liste à jour avec statut par compte ; 4 = liste priorisée, couverture mesurée chaque mois.
- Concentration client maîtrisée : 1 = inconnue ; 2 = connue, aucune action ; 3 = suivie, plan de réduction du risque ; 4 = suivie, risque réduit sur 12 mois.
Domaine 2 : offre, positionnement et prix
- Proposition de valeur formulée : 1 = aucune ; 2 = formulée en caractéristiques produit ; 3 = formulée en problèmes clients résolus ; 4 = validée par des verbatims clients récents.
- Connaissance des concurrents : 1 = aucune ; 2 = anecdotique ; 3 = fiche par concurrent principal ; 4 = taux de gain suivi par concurrent.
- Politique de remise : 1 = libre ; 2 = règle écrite, peu respectée ; 3 = délégation par niveau, respectée ; 4 = remises suivies et dispersion réduite.
- Motifs de perte : 1 = non saisis ; 2 = saisis de façon vague ; 3 = liste fermée, remplie à chaque perte ; 4 = analysés chaque trimestre avec actions.
Domaine 3 : organisation et rôles
- Rôles définis : 1 = flous ; 2 = fiches de poste anciennes ; 3 = rôles écrits et connus (chasse, développement, gestion) ; 4 = rôles revus en fonction de la stratégie.
- Temps de vente : 1 = inconnu ; 2 = estimé à l'intuition ; 3 = mesuré sur un échantillon ; 4 = mesuré et tâches à faible valeur réduites.
- Intégration des recrues : 1 = aucune ; 2 = informelle ; 3 = parcours écrit avec étapes ; 4 = délai de montée en compétence mesuré et en baisse.
- Rémunération variable alignée : 1 = sans lien avec la stratégie ; 2 = partiellement alignée ; 3 = alignée sur les priorités ; 4 = alignée et revue chaque année.
Domaine 4 : processus de vente et pipeline
- Étapes du cycle : 1 = non définies ; 2 = nommées sans critère ; 3 = critère de sortie vérifiable par étape ; 4 = critères appliqués et contrôlés en revue.
- Taux de transformation par étape : 1 = inconnus ; 2 = calculables ; 3 = suivis chaque mois ; 4 = suivis et utilisés pour décider.
- Hygiène du pipeline : 1 = opportunités dormantes nombreuses ; 2 = nettoyage ponctuel ; 3 = règle de clôture des dormantes appliquée ; 4 = prochaine étape datée sur chaque opportunité.
- Couverture du pipeline : 1 = inconnue ; 2 = calculée sur le pipeline brut ; 3 = calculée sur le pipeline qualifié ; 4 = suivie chaque semaine avec seuil d'alerte.
Domaine 5 : outils, CRM et données
- CRM source unique : 1 = pas de CRM ou abandonné ; 2 = CRM et tableurs parallèles ; 3 = CRM seule source pour le pipeline ; 4 = CRM relié à la facturation et à la téléphonie.
- Complétude des données : 1 = champs clés vides ; 2 = remplis par une minorité ; 3 = remplis par la majorité ; 4 = contrôlés automatiquement.
- Adoption : 1 = utilisé sous la contrainte ; 2 = utilisé par une partie de l'équipe ; 3 = utilisé par tous chaque semaine ; 4 = les commerciaux s'en servent pour préparer leurs actions.
- Cohérence de la stack : 1 = outils redondants ou inutilisés ; 2 = inventaire inexistant ; 3 = inventaire et rôles clairs ; 4 = flux automatisés entre outils.
Domaine 6 : pilotage et management
- Rituels : 1 = aucun ; 2 = irréguliers ; 3 = tenus, avec ordre du jour ; 4 = tenus, avec décisions suivies.
- Fiabilité des prévisions : 1 = pas de prévision ; 2 = prévision sans méthode ; 3 = méthode écrite, écart suivi ; 4 = écart réduit trimestre après trimestre.
- Accompagnement terrain : 1 = aucun ; 2 = ponctuel, en cas de problème ; 3 = planifié pour chaque commercial ; 4 = planifié, avec grille et objectifs de progression.
- Tableau de bord : 1 = aucun ; 2 = activités seulement ; 3 = activités, transformations et résultats ; 4 = partagé avec l'équipe et utilisé en revue.
Synthèse
- Score par domaine (moyenne) : D1 … / D2 … / D3 … / D4 … / D5 … / D6 …
- Les 3 domaines les plus bas et la cause principale de chacun :
- Les 3 priorités retenues, avec l'indicateur qui prouvera le progrès :
Une note n'a de valeur que si deux personnes, avec les mêmes preuves, attribueraient la même. Si ce n'est pas le cas, le critère est mal décrit : réécrivez-le avant de noter.
Exemple d'audit commercial : une PME industrielle fictive
L'entreprise qui suit est fictive, tout comme ses chiffres. Elle illustre la logique « constat chiffré, cause, priorité » sur un cas réaliste.
Le contexte
« Hydrolis » (nom inventé) distribue et installe des équipements de traitement d'eau pour des sites industriels. Elle compte 85 salariés, réalise 18 M€ de chiffre d'affaires, stable depuis trois ans. L'équipe commerciale compte un directeur commercial, 7 commerciaux terrain et 2 assistants ADV. Le dirigeant veut recruter trois commerciaux pour attaquer l'agroalimentaire. Question de cadrage : « Si nous recrutons trois commerciaux, notre organisation actuelle leur permettra-t-elle de produire, et sur quel segment ? »
Ce que disent les données
- Les 10 premiers clients pèsent 48 % du chiffre d'affaires ; deux d'entre eux ont réduit leurs commandes l'an dernier.
- 11 nouveaux clients signés sur les 12 derniers mois, contre 19 trois ans plus tôt, alors que l'effectif commercial est passé de 6 à 7.
- La remise moyenne est de 14 %, mais elle va de 6 % à 24 % selon le commercial, sur des clients de taille comparable.
- Le CRM affiche 340 opportunités ouvertes ; 41 % n'ont eu aucune activité depuis plus de 60 jours, et 38 % n'ont pas de prochaine étape datée.
- La couverture du pipeline affichée est de 3,1 fois l'objectif du trimestre. Après retrait des opportunités dormantes et des montants non validés, elle tombe à 1,4.
- Sur les quatre derniers trimestres, la prévision de début de trimestre a dépassé le réalisé de 28 % en moyenne.
- Le motif de perte « prix » représente 62 % des pertes renseignées, mais le champ est vide pour la moitié des affaires perdues.
Ce que disent les entretiens et le terrain
- Les commerciaux décrivent leur semaine comme « absorbée par les clients existants » : dépannages, devis de pièces, relances de paiement.
- Sur les agendas de quatre semaines, le temps en rendez-vous ou au téléphone avec des prospects représente environ une demi-journée par semaine et par commercial.
- L'écoute de dix appels de découverte révèle des échanges centrés sur le produit : peu de questions sur le coût de l'arrêt de production, qui est pourtant l'enjeu principal des clients.
- Le directeur commercial gère lui-même quatre des dix premiers comptes ; la revue de pipeline mensuelle est annulée une fois sur deux.
- Trois commerciaux tiennent leur propre tableur de suivi, plus à jour que le CRM.
La grille notée
| Domaine (score sur 4) | Constat principal | Cause identifiée |
|---|---|---|
| 1. Marché et cible (2,0) | 48 % du CA sur 10 clients, chasse en recul | Aucune liste de comptes cibles, segment agroalimentaire jamais qualifié |
| 2. Offre et prix (1,75) | Remises de 6 % à 24 % | Aucune règle de délégation, argumentaire centré sur le produit |
| 3. Organisation (1,5) | Chasse quasi inexistante | Les mêmes personnes chassent et assurent le service client |
| 4. Processus et pipeline (1,5) | Couverture réelle de 1,4 au lieu de 3,1 | Étapes sans critère de sortie, pas de règle de clôture |
| 5. Outils et CRM (2,0) | Tableurs parallèles, motifs de perte vides | Champs non obligatoires, CRM non relié à la facturation |
| 6. Pilotage (1,75) | Prévisions optimistes de 28 % | Rituels non tenus, manager absorbé par ses comptes |
La synthèse forces, faiblesses, opportunités, menaces
| Case | Constats chez Hydrolis |
|---|---|
| Forces | Une base de clients industriels fidèles, un savoir-faire d'installation salué par les clients interrogés, une ADV déjà en place |
| Faiblesses | Chasse quasi inexistante, remises non encadrées, pipeline surévalué de plus de moitié, prévisions optimistes de 28 % |
| Opportunités | Le coût d'un arrêt de production, premier enjeu des clients, est absent de l'argumentaire ; le segment agroalimentaire reste à tester |
| Menaces | 48 % du chiffre d'affaires sur 10 clients, dont deux ont réduit leurs commandes l'an dernier |
Les priorités retenues
La conclusion de l'audit surprend le dirigeant : recruter trois commerciaux maintenant reproduirait le problème, car les nouvelles recrues seraient happées par le service client comme les autres. Trois priorités sont retenues, dans cet ordre :
- 1Séparer la chasse du service : confier les demandes courantes des clients existants (pièces, dépannages simples, relances) à l'ADV renforcée, et réserver des plages de prospection protégées. Indicateur : temps de vente sur les prospects, mesuré chaque mois sur les agendas.
- 2Remettre le pipeline à plat : définir des étapes avec critères de sortie, clôturer les opportunités dormantes, rendre obligatoires prochaine étape et motif de perte. Indicateur : couverture du pipeline qualifié et précision des prévisions.
- 3Encadrer les remises et retravailler l'argumentaire autour du coût d'un arrêt de production : grille de délégation à trois niveaux, entraînement à la découverte. Indicateur : dispersion des remises et taux de gain.
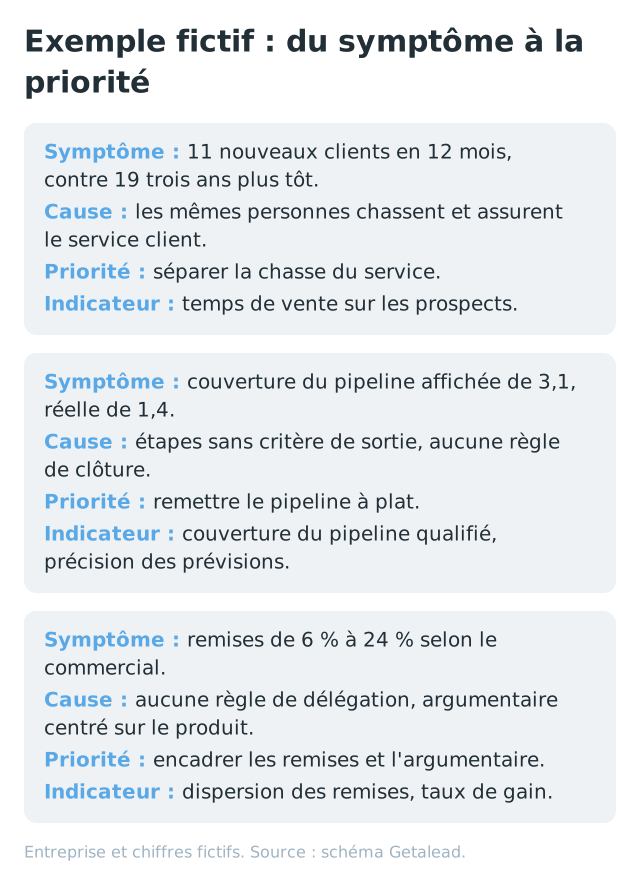
Exemple fictif : chaque priorité part d'un symptôme mesuré et remonte à sa cause
Le recrutement est repoussé de deux trimestres, avec une condition : que la couverture du pipeline qualifié et le nombre de nouveaux clients aient progressé. Le segment agroalimentaire fait l'objet d'un test limité, mené par un commercial existant, pour vérifier le potentiel avant d'y affecter des recrues.
Audit commercial PME : comment l'adapter à une petite équipe
Avec deux à quatre commerciaux, la méthode reste la même, mais trois ajustements s'imposent.
- Les chiffres sont trop petits pour des statistiques. Avec 30 affaires gagnées par an, un taux de transformation par étape varie beaucoup d'un trimestre à l'autre. Travaillez sur 24 mois et complétez par l'analyse qualitative de chaque affaire perdue importante.
- Le dirigeant est souvent le premier commercial. L'audit doit alors examiner aussi sa propre activité commerciale, ce qui rend le regard extérieur plus utile encore.
- Les outils sont légers. Un CRM peu rempli n'est pas un drame : l'audit reconstitue les données à partir des factures, des devis et des boîtes mail, et recommande le minimum de saisie qui rendra le prochain audit plus simple.
En contrepartie, l'audit d'une petite équipe va plus vite : une dizaine d'entretiens, quelques écoutes, et la restitution peut se faire en une demi-journée avec toute l'équipe.
Les biais d'un audit commercial fait en interne
Un audit interne peut être excellent, à condition de connaître les pièges qui le guettent. Ce sont des mécanismes humains, pas des fautes.
- Le biais de confirmation. L'auditeur interne a déjà une hypothèse (« le problème, c'est le recrutement ») et retient les faits qui la confirment. Correctif : écrire les hypothèses au cadrage, et chercher activement ce qui les contredirait.
- La parole contrainte. Un commercial interrogé par un membre de la direction, ou par un collègue proche du directeur commercial, dira rarement que le rituel du lundi est inutile. Correctif : entretiens confidentiels, verbatims anonymisés, interviewer sans lien hiérarchique.
- L'angle mort de l'auteur. Celui qui a construit l'organisation actuelle peine à la remettre en cause. Correctif : faire auditer le domaine par quelqu'un qui n'en est pas responsable.
- Le déclaratif pris pour un fait. « On fait des revues de pipeline toutes les semaines » ne vaut rien sans l'agenda des trois derniers mois. Correctif : une preuve par note.
- La moyenne qui cache la dispersion. Une remise moyenne raisonnable peut masquer des écarts énormes entre commerciaux. Correctif : regarder systématiquement le minimum, le maximum et la répartition.
- Le biais du survivant. Analyser seulement les affaires gagnées enseigne peu. Correctif : étudier autant d'affaires perdues que gagnées, et interroger quelques prospects perdus.
- L'effet de halo du meilleur vendeur. Ce qui marche pour lui n'est pas forcément reproductible. Correctif : comparer ses pratiques avec celles du milieu de classement, pas seulement avec le bas.
- Le biais de récence. La dernière grosse affaire perdue occupe tous les esprits. Correctif : raisonner sur 12 à 24 mois de données.
Audit commercial interne ou externe (cabinet) : comment choisir ?
La bonne réponse dépend de la question posée, de la disponibilité des compétences en interne et du niveau de tension dans l'équipe.
| Critère | Audit interne | Audit externe (cabinet ou consultant) |
|---|---|---|
| Connaissance du contexte | Immédiate | À construire pendant le cadrage |
| Liberté de parole des équipes | Limitée par la hiérarchie | Plus grande si la confidentialité est garantie |
| Objectivité sur l'organisation existante | Faible si l'auditeur en est l'auteur | Plus forte, sous réserve d'indépendance |
| Points de comparaison | Votre seule entreprise | Expérience d'autres organisations commerciales |
| Disponibilité | Prise sur le temps d'un manager déjà occupé | Temps dédié, calendrier tenu |
| Coût | Temps interne, souvent sous-estimé | Honoraires, plus le temps interne mobilisé |
| Appropriation des conclusions | Forte | À travailler par une restitution partagée |
Choisissez l'interne quand la question est ciblée (par exemple, l'hygiène du pipeline), que vous disposez d'une personne compétente et indépendante du sujet, et que l'équipe est sereine. Choisissez l'externe quand la question touche l'organisation ou le management, quand la direction commerciale fait partie du problème possible, quand l'équipe est tendue, ou quand vous préparez une décision lourde (recrutements, nouveau segment, réorganisation).
Une formule hybride fonctionne bien : l'équipe interne extrait et prépare les données, l'intervenant externe mène les entretiens, les écoutes et l'analyse. Notre accompagnement en stratégie commerciale part de la même logique : construire la stratégie avec vos équipes, à partir d'une analyse de l'ensemble de votre force de vente. François Alonge, cofondateur de Getalead, a passé 23 ans chez Edenred en France et en Italie, de commercial à directeur commercial Middle Market, et a dirigé plus de 70 collaborateurs.
Pour choisir un intervenant, demandez-lui comment il traite les données avant les entretiens, à quoi ressemble un livrable type, et qui exactement mènera les entretiens. Un cabinet qui ne demande aucune extraction de données avant de rencontrer l'équipe produira surtout un recueil d'opinions. Et si l'audit conclut qu'il manque avant tout un pilote à l'équipe, une direction commerciale externalisée est une autre réponse possible.
Combien coûte un audit commercial ?
Les cabinets publient rarement leurs tarifs d'audit commercial, et les montants varient trop selon le périmètre pour qu'une fourchette générale ait du sens. Le prix se construit presque toujours de la même manière : nombre de jours d'intervention × tarif journalier de l'intervenant, auquel s'ajoutent d'éventuels frais de déplacement. Ce qui fait varier le nombre de jours :
- Le nombre de domaines audités : un audit ciblé sur le pipeline et le CRM demande beaucoup moins de jours qu'un audit des six domaines.
- La taille de l'équipe et le nombre de sites : chaque entretien représente environ une heure, plus sa préparation et sa synthèse.
- La profondeur terrain : écoutes d'appels, accompagnements en rendez-vous et entretiens clients ajoutent des jours, mais ce sont souvent eux qui produisent les constats les plus utiles.
- L'état des données : un CRM propre fait gagner du temps ; des données à reconstituer depuis les factures en coûtent.
- Le livrable attendu : diagnostic seul, diagnostic et plan d'action, ou diagnostic suivi d'un accompagnement à la mise en œuvre.
- La séniorité de l'intervenant : un consultant junior encadré et un ancien directeur commercial n'ont pas le même tarif, ni le même regard.
Exemple de calcul fictif, pour une équipe de 8 commerciaux sur un seul site : 1,5 jour de cadrage, 3 jours d'analyse de données, 3 jours d'entretiens et de synthèse, 2 jours de terrain, 3 jours d'analyse et de rédaction, 1 jour de restitution, soit 13,5 jours. Multipliez par le tarif journalier des intervenants consultés pour comparer leurs devis sur une base identique.
Un repère public existe pour certaines jeunes entreprises : le Diagnostic Croissance de Bpifrance est une prestation de conseil forfaitaire de 5 000 € HT pour 5 jours (hors frais de déplacement), prise en charge à 50 % par Bpifrance, dont le développement commercial fait partie des problématiques éligibles. Il est réservé aux startups innovantes de moins de 8 ans, avec moins de 10 M€ de chiffre d'affaires et moins de 250 salariés, selon son cahier des charges ; ce n'est donc pas un audit commercial complet au sens de ce guide, mais un point de repère sur le format et le coût d'un diagnostic court.
Comment transformer un audit commercial en plan d'action ?
Un audit ne vaut que par les décisions qu'il déclenche. Quatre règles pour passer des constats aux actions :
- 1Trois priorités, pas quinze. Une équipe commerciale ne mène pas dix chantiers de front tout en faisant son chiffre. Classez les constats selon leur effet sur le chiffre d'affaires et la facilité de mise en œuvre, et gardez les trois premiers.
- 2Une priorité précise, rattachée à une cause. « Améliorer la prospection » n'est pas une priorité ; « libérer deux demi-journées de chasse par semaine en transférant les demandes courantes à l'ADV » en est une.
- 3Un indicateur de résultat par priorité, avec sa valeur de départ tirée de l'audit et une cible datée. C'est ce qui permettra de refaire la grille dans six mois et de mesurer le progrès.
- 4Un responsable nommé et un point d'étape mensuel en comité de direction.
La construction détaillée du plan (actions, budget, calendrier, tableau de suivi) est expliquée pas à pas dans notre guide du plan d'action commercial avec exemple chiffré. Si vous souhaitez être accompagné de l'audit jusqu'à la mise en œuvre, découvrez notre offre d'accompagnement en stratégie commerciale.
Le plus simple pour démarrer reste de mesurer votre point de départ : le diagnostic de maturité commerciale en 20 questions vous donne un premier score sur cinq axes (ciblage, process, outils, compétences, pilotage), à affiner ensuite avec la grille de cet article.
Besoin d'un regard extérieur sur votre stratégie commerciale ?
Discutons de votre stratégie lors d'un appel de 30 minutes, sans engagement.
Questions fréquentes
Un audit commercial est une analyse structurée du fonctionnement de votre force de vente. Il examine votre cible, votre offre et vos prix, l'organisation de l'équipe, le processus de vente et le pipeline, les outils et les données, ainsi que le pilotage et le management. Il s'appuie sur trois sources croisées : les données chiffrées (ventes, CRM), les entretiens avec les équipes et les clients, et l'observation du terrain. Son livrable est un ensemble de constats prouvés, leurs causes, et trois priorités qui serviront de base au plan d'action commercial.
Un audit commercial se déroule en sept étapes : cadrer la question et le périmètre, extraire les données de ventes et du CRM, mener des entretiens individuels confidentiels, observer le terrain par des écoutes d'appels et des accompagnements, analyser et noter chaque domaine sur une grille, restituer les constats à la direction puis à l'équipe, et traduire les priorités en plan d'action. L'ordre compte : les données doivent être extraites avant les entretiens, pour que les conclusions reposent sur des faits et non sur les opinions les plus affirmées.
Six domaines couvrent l'essentiel. Le marché et la cible : vendez-vous aux bons clients ? L'offre et les prix : pourquoi vous choisit-on, et à quel prix réel ? L'organisation : qui fait quoi, et combien de temps chacun consacre-t-il à vendre ? Le processus et le pipeline : où les affaires se perdent-elles ? Les outils et le CRM : vos données sont-elles fiables ? Le pilotage et le management : les rituels sont-ils tenus et les prévisions justes ? Pour chacun, il faut des questions, des données et des indicateurs précis.
La durée dépend du périmètre et de la taille de l'équipe. Un audit ciblé sur un ou deux domaines dans une petite équipe peut se boucler en deux à trois semaines. Un audit complet des six domaines dans une équipe d'une dizaine de commerciaux, avec entretiens, écoutes d'appels et accompagnements terrain, demande plutôt quatre à huit semaines calendaires, le temps de collecter les données, de caler les entretiens et de rédiger la restitution. L'état du CRM est souvent ce qui fait le plus varier ce délai.
Le diagnostic commercial est une première évaluation, souvent rapide et déclarative, qui situe l'entreprise sur quelques grands axes et indique où regarder. L'audit commercial va plus loin : il vérifie chaque constat par des données, des entretiens et de l'observation, identifie les causes et hiérarchise les priorités. On peut résumer ainsi : le diagnostic oriente, l'audit prouve. Les deux se complètent bien, le diagnostic servant à cadrer l'audit et à choisir les domaines à approfondir.
L'audit interne convient à une question ciblée, menée par une personne compétente et indépendante du sujet, dans une équipe sereine. Un intervenant externe est préférable quand l'audit touche l'organisation ou le management, quand la direction commerciale peut faire partie du problème, ou avant une décision lourde comme un plan de recrutement. Son atout principal est la liberté de parole qu'il obtient en entretien. Une formule mixte, où l'équipe interne prépare les données et l'externe mène entretiens et analyse, combine souvent le meilleur des deux.
Les plus utiles sont ceux qui révèlent des causes : taux de transformation par étape du cycle de vente, taux de gain, cycle de vente moyen, couverture du pipeline qualifié, part d'opportunités dormantes, taux de remise moyen et sa dispersion entre commerciaux, concentration du chiffre d'affaires sur les dix premiers clients, part du temps réellement consacré à la vente, précision des prévisions et taux de complétude du CRM. Mieux vaut une dizaine d'indicateurs reliés à la question de départ qu'un tableau de bord exhaustif que personne n'exploite.
Il n'existe pas de fréquence normative. Un audit complet se justifie surtout à des moments de bascule : avant un plan de recrutement, avant d'attaquer un nouveau segment, à l'arrivée d'un nouveau directeur commercial, ou quand les résultats décrochent sans explication claire. Entre deux audits complets, refaites la grille de notation une fois par an, ou six mois après le lancement du plan d'action, avec les mêmes critères et les mêmes sources. Vous mesurez ainsi le progrès domaine par domaine, et vous savez quand un audit approfondi redevient nécessaire.

À propos de l'auteur
Cofondateur et associé, Getalead
François Alonge est cofondateur de Getalead, de Getlab et de Skipcall. Avant cela, il a passé 23 ans chez Edenred, en France et en Italie, où il a gravi tous les échelons de la vente : commercial, key account, chef des ventes, directeur des ventes, puis directeur commercial Middle Market.

