


- Que veut vraiment dire « pas de budget » en prospection B2B ?
- Comment fonctionne un cycle budgétaire en entreprise française ?
- Comment répondre à « pas de budget » : 10 réponses mot à mot
- Comment utiliser l'objection pour entrer dans le prochain cycle budgétaire ?
- Comment chiffrer le coût de l'inaction avec le prospect ?
- Quels financements possibles quand le budget manque ?
- Tableau récapitulatif : quelle réponse à quelle situation ?
- Exercice de jeu de rôle : s'entraîner sur l'objection budget
- Ce qu'il faut retenir
« Pas de budget cette année » est l'une des objections les plus fréquentes en prospection B2B, et l'une des plus mal traitées. Pour y répondre, il faut d'abord savoir de quoi on parle. Le prospect n'a peut-être aucune ligne prévue pour votre sujet. Son budget est peut-être déjà consommé, ou pas encore voté. Ou alors il pense simplement que c'est trop cher. Ces quatre situations n'appellent pas la même réponse.
La bonne réponse à l'objection « pas de budget » ne consiste presque jamais à défendre votre prix. Elle consiste à poser une question de diagnostic, à comprendre où en est le cycle budgétaire du prospect, puis à obtenir une place dans le prochain arbitrage : une date, un interlocuteur, un document à préparer. Un « pas de budget » bien traité devient souvent un rendez-vous fixé trois ou six mois à l'avance, avec un dossier déjà monté.
Au programme :
- Que veut vraiment dire « pas de budget » ?
- Comment fonctionne un cycle budgétaire en entreprise française ?
- 10 réponses mot à mot, et quand les utiliser
- Comment entrer dans le prochain cycle budgétaire
- Comment chiffrer le coût de l'inaction
- Les financements possibles
- Tableau récapitulatif et exercice de jeu de rôle
Que veut vraiment dire « pas de budget » en prospection B2B ?
Au téléphone, « on n'a pas de budget » sort souvent par réflexe : c'est une phrase polie pour clore un appel, qui ne demande aucune justification. Derrière ces mots, on trouve pourtant quatre situations très différentes. Les confondre, c'est répondre à côté.
Quatre situations derrière la même phrase
| Situation | Ce que le prospect dit souvent | Ce que cela signifie | Ce que vous devez obtenir |
|---|---|---|---|
| Pas de budget prévu | « Ce n'est pas prévu cette année » | Aucune ligne n'existe pour ce sujet | Faire inscrire le sujet au prochain budget |
| Budget déjà consommé | « On a tout engagé », « On est à sec » | La ligne existe mais l'enveloppe est épuisée | Date de réouverture, éventuel report ou reliquat |
| Budget pas encore voté | « On attend la validation », « On verra en janvier » | Le budget est en préparation ou en arbitrage | Être dans le dossier avant l'arbitrage |
| Trop cher | « C'est au-dessus de ce qu'on peut mettre » | Une enveloppe existe, votre prix la dépasse | Traiter la valeur et le périmètre |
Les trois premières situations sont des questions de calendrier et de processus. La quatrième est une question de valeur perçue. Ce n'est pas le même travail.
« Pas de budget » n'est pas « c'est trop cher »
Quand un prospect dit « c'est trop cher », il a une enveloppe en tête et il compare votre prix à cette enveloppe, ou à une alternative. Vous travaillez alors sur la valeur, le périmètre, la comparaison avec le coût d'une solution interne. Cette objection a son propre guide : comment répondre à l'objection « c'est trop cher ».
Quand un prospect dit « pas de budget », il ne compare rien : l'argent n'est pas disponible, maintenant, pour ce type de dépense. Une remise ne crée pas une ligne budgétaire. En revanche, comprendre son calendrier, identifier qui arbitre et l'aider à préparer sa demande peut tout changer.
Reste un cinquième cas : le prospect qui dit « pas de budget » pour ne pas dire « pas intéressé ». Le diagnostic ci-dessous sert aussi à le repérer ; traitez alors la vraie objection avec les méthodes de l'article sur l'objection « pas intéressé ».
La question de diagnostic à poser en premier
Avant toute réponse, posez une seule question qui fait parler le prospect de son budget, sans le contredire.
« Je comprends tout à fait. Pour que je ne vous rappelle pas au mauvais moment : c'est un sujet qui n'est pas prévu du tout dans vos budgets, ou c'est plutôt que l'enveloppe de cette année est déjà engagée ? »
Si la réponse reste floue : « Et votre budget de l'an prochain, il se prépare à quel moment chez vous ? »
Comment fonctionne un cycle budgétaire en entreprise française ?
Pour bien répondre à « pas de budget cette année », il faut comprendre comment ce budget a été construit. Ce qui suit décrit un fonctionnement courant, pas une règle universelle : la seule façon de connaître le calendrier d'un prospect est de le lui demander.
L'exercice comptable n'est pas toujours l'année civile
Beaucoup d'entreprises calent leur exercice sur l'année civile, mais ce n'est pas une obligation. Certaines clôturent au 31 mars ou au 30 juin, par exemple des filiales qui s'alignent sur leur maison mère ou des activités saisonnières. « Cette année » ne veut donc pas forcément dire « jusqu'au 31 décembre ». Demandez-le.
Côté secteur public, la règle est différente et encadrée : une collectivité territoriale doit en principe adopter son budget avant le 15 avril de l'exercice concerné (Code général des collectivités territoriales, article L1612-2). Si vous vendez à des collectivités, votre calendrier n'est pas celui d'une PME.
Le calendrier type d'une entreprise dont l'exercice suit l'année civile
Dans une entreprise de taille intermédiaire ou un grand compte, le budget de l'année N+1 se prépare généralement au cours de l'année N, selon un enchaînement de ce type :
- 1Fin d'été ou rentrée : la direction générale et la direction financière fixent un cadrage (objectifs de chiffre d'affaires, de marge, grandes priorités).
- 2Automne : chaque direction ou centre de coûts prépare ses demandes, ligne par ligne. C'est le moment où un nouveau projet peut être inscrit.
- 3Fin d'automne : arbitrages. Les demandes dépassent presque toujours l'enveloppe disponible ; certaines sont coupées, d'autres reportées.
- 4Fin d'année : validation du budget par la direction générale, parfois par le conseil d'administration ou de surveillance.
- 5Début d'année N+1 : ouverture des enveloppes, premières commandes. Des révisions budgétaires peuvent intervenir en cours d'année.
Dans une PME, le processus est souvent bien plus léger : le dirigeant fixe les grandes masses, parfois avec son expert-comptable, puis décide au fil de l'eau. Conséquence pour vous : dans une PME, « pas de budget » peut se débloquer en une conversation avec le dirigeant ; dans un grand compte, il faut presque toujours attendre le cycle suivant ou une révision.
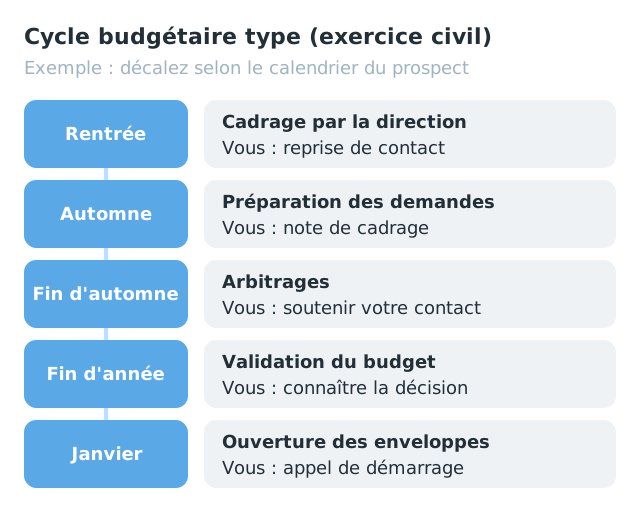
Cycle budgétaire type et moments où intervenir (exemple pour un exercice calé sur l'année civile)
Enveloppes, reports et fins d'exercice
Un budget est découpé en enveloppes : par direction, par projet, par nature de dépense (formation, outils, prestations externes). Trois mécanismes vous concernent directement :
- Le report : selon les entreprises, une enveloppe non consommée est reportée sur l'exercice suivant, ou perdue. Dans le second cas, certains responsables cherchent à engager leur reliquat avant la clôture.
- La réaffectation : un projet abandonné libère parfois une enveloppe en cours d'année. Le responsable qui connaît déjà votre dossier pensera à vous.
- La révision : beaucoup d'entreprises refont un point budgétaire en cours d'année. C'est une deuxième fenêtre, souvent oubliée.
Fonctionnement ou investissement, OPEX ou CAPEX : pourquoi c'est important
Les entreprises distinguent deux grandes familles de dépenses :
- Les dépenses de fonctionnement (OPEX) : ce qui est consommé dans l'exercice. Prestations de services, abonnements logiciels, formation, sous-traitance. Elles passent en charges et pèsent directement sur le résultat de l'année.
- Les dépenses d'investissement (CAPEX) : ce qui est immobilisé et amorti sur plusieurs années. Matériel, développement d'un outil, logiciel acquis dans certains cas. Leur coût est étalé dans le temps au travers de l'amortissement.
Ces deux familles sont souvent gérées par des enveloppes et des circuits de validation distincts : une entreprise peut avoir gelé ses dépenses de fonctionnement tout en conservant un budget d'investissement, ou l'inverse. Côté fiscal, l'administration admet par exemple que certains petits matériels, mobiliers de bureau et logiciels d'une valeur unitaire n'excédant pas 500 euros hors taxes soient passés directement en charges (BOFiP, BOI-BIC-CHG-20-30-10). Vous n'avez pas à devenir comptable, mais une question simple peut ouvrir une porte : « Chez vous, ce type de dépense passe plutôt en fonctionnement ou en investissement ? »
PME ou grand compte : deux réalités
| Critère | PME | Grand compte |
|---|---|---|
| Qui décide | Souvent le dirigeant, parfois avec le RAF | Directeur de BU, avec la direction financière et les achats |
| Préparation du budget | Légère, parfois informelle | Processus formalisé, calendrier imposé |
| Moment clé | Échange direct avec le dirigeant | Phase de préparation à l'automne (exercice civil) |
| Déblocage en cours d'année | Possible si le dirigeant est convaincu | Rare, sauf révision ou réaffectation |
| Document attendu | Une page claire avec le coût et le gain | Note de cadrage, devis détaillé, parfois référencement fournisseur |
| Interlocuteur à cultiver | Le dirigeant | Le porteur du besoin et le contrôle de gestion |
Comment répondre à « pas de budget » : 10 réponses mot à mot
Chacune de ces réponses sert à obtenir une information ou une prochaine étape, pas à « retourner » le prospect. Adaptez le vocabulaire à votre offre. Pour vérifier qu'un script reste naturel à l'oral, vous pouvez le passer dans notre analyseur de script d'appel.
1. Le diagnostic à deux options
« Je l'entends. Juste pour situer : c'est un sujet qui n'est pas prévu du tout, ou c'est l'enveloppe de cette année qui est déjà engagée ? »
Quand l'utiliser : systématiquement, en première réponse. Elle oriente toute la suite de l'appel.
2. Séparer le besoin du budget
« Je comprends que ce ne soit pas budgété. Mettons l'argent de côté une seconde : est-ce que le sujet lui-même, [remplir votre agenda commercial / former votre équipe / structurer votre CRM], est une priorité pour vous dans les douze prochains mois ? »
Quand l'utiliser : quand vous ignorez si le besoin existe. Si la réponse est non, le problème n'est pas le budget : n'insistez pas.
3. Le budget pas encore voté
« D'accord, donc vous êtes en pleine préparation. À quel moment les demandes doivent-elles être remontées ? Si le sujet vous paraît pertinent, je peux vous préparer une page avec le périmètre et le coût pour que vous l'ayez sous la main au moment des arbitrages. »
Quand l'utiliser : dès que le prospect évoque une validation à venir. C'est la situation la plus favorable : vous arrivez avant la décision.
4. Le budget déjà consommé
« C'est clair, vous avez déjà tout engagé. Deux questions pour ne pas vous déranger pour rien : à quelle date vos budgets de l'an prochain sont-ils ouverts ? Et qui, chez vous, prépare la ligne correspondante ? »
Quand l'utiliser : quand le prospect dit « on est à sec » ou « tout est engagé ». Vous repartez avec une date et un nom, pas avec un « rappelez-moi plus tard » vague.
5. Le reliquat de fin d'exercice
« Je comprends. Simple question, sans insister : chez vous, une enveloppe non consommée en fin d'année est reportée, ou elle est perdue ? »
Quand l'utiliser : dans les dernières semaines avant la clôture, avec un interlocuteur qui gère son enveloppe. Si c'est « reportée », passez à la réponse 4.
6. L'autre enveloppe
« Quand vous dites pas de budget, vous parlez du budget [marketing / commercial / formation] ? Je pose la question parce que ce type de sujet est parfois porté par une autre ligne, [formation / outils / investissement], selon les entreprises. »
Quand l'utiliser : quand votre offre peut légitimement relever de plusieurs enveloppes. Exemple : une formation commerciale relève du budget formation, et parfois de l'OPCO, alors que le directeur commercial pense « budget commercial ».
7. Le coût de ne rien faire
« Je comprends. Une question qu'on se pose rarement : si rien ne change d'ici l'an prochain, qu'est-ce que ça vous coûte ? Combien d'opportunités votre équipe n'aura pas traitées sur la période ? Si vous voulez, on fait le calcul ensemble en dix minutes, avec vos chiffres. »
Quand l'utiliser : quand le besoin est reconnu mais jugé non urgent. La méthode de calcul est détaillée plus bas.
8. Le découpage en phases
« Est-ce qu'il y aurait du sens à découper ? On commence par une première étape limitée, que vous pouvez éventuellement porter sur l'exercice en cours, et le reste s'inscrit au budget de l'an prochain avec des résultats déjà mesurés. »
Quand l'utiliser : quand une petite enveloppe existe encore, ou quand le prospect a besoin d'une preuve pour défendre sa demande.
9. Qui arbitre ?
« Je comprends. Si demain le sujet devenait prioritaire, qui déciderait de le financer : vous, votre direction générale, la direction financière ? Je voudrais comprendre comment ça se passe chez vous pour vous apporter les bons éléments au bon moment. »
Quand l'utiliser : quand vous soupçonnez que votre interlocuteur ne tient pas le budget. Si c'est le cas, enchaînez avec les techniques de l'article sur l'objection « je ne suis pas le décideur ».
10. Le rendez-vous calé sur le calendrier budgétaire
« Alors faisons simple : vous préparez vos budgets en [mois]. Je vous propose qu'on se parle vingt minutes deux ou trois semaines avant, le [date], pour que vous ayez tous les éléments si vous décidez de l'inscrire. Ça vous convient, ou vous préférez la semaine suivante ? »
Quand l'utiliser : en conclusion de presque tous les scénarios. Un rendez-vous daté vaut beaucoup plus qu'une promesse de rappel. Si le prospect refuse toute date, le budget n'était souvent pas la vraie raison.
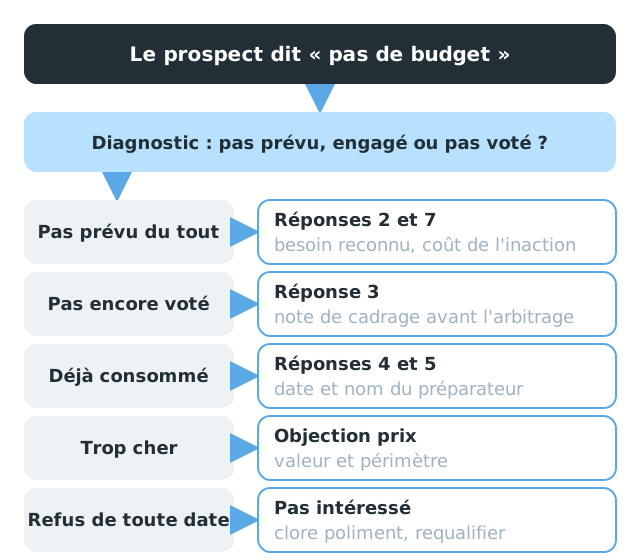
Quelle réponse selon la situation budgétaire du prospect
Comment utiliser l'objection pour entrer dans le prochain cycle budgétaire ?
L'erreur courante face à « pas de budget cette année » : noter « rappeler dans six mois » dans le CRM, puis rappeler trop tard, quand le budget est bouclé. Bien traitée, l'objection devient au contraire une porte d'entrée dans le processus de décision.
Qui prépare le budget chez votre prospect ?
Selon la taille de l'entreprise, plusieurs personnes interviennent :
- Le porteur du besoin (directeur commercial, responsable formation) : il inscrit la demande.
- Le contrôle de gestion ou la direction financière : consolide et arbitre les grandes masses.
- La direction générale : tranche les priorités et valide le budget.
- Les achats : dans les grands comptes, référencement du fournisseur et mise en concurrence.
Votre interlocuteur principal reste le porteur du besoin : donnez-lui de quoi défendre sa demande, sans contourner sa hiérarchie.
Le calendrier de relance
Exemple de calendrier pour un prospect dont l'exercice est calé sur l'année civile et qui prépare son budget à l'automne. Décalez-le selon la date réelle que le prospect vous a donnée.
| Moment | Action | Objectif |
|---|---|---|
| Jour de l'objection | Diagnostic, date de préparation du budget, nom du préparateur | Sortir du « rappelez-moi plus tard » |
| Dans la semaine | Court email récapitulatif avec la date convenue | Laisser une trace écrite claire |
| Deux à trois mois avant la préparation | Appel de reprise de contact, point sur les priorités | Vérifier que le besoin existe toujours |
| Trois à quatre semaines avant la remontée des demandes | Rendez-vous de cadrage, envoi de la note de cadrage | Être dans le dossier avant l'arbitrage |
| Après l'arbitrage | Appel pour connaître la décision | Savoir si le sujet est retenu, reporté ou coupé |
| Début du nouvel exercice | Appel de démarrage ou de relance | Transformer la ligne budgétaire en commande |
Pour les formulations de ces appels de reprise de contact, vous trouverez des scripts complets dans notre guide de la relance téléphonique en prospection. Si le prospect vous répond « je n'ai pas le temps » au moment de la relance, l'article sur l'objection « pas le temps » vous sera utile.
Quel document fournir pour faire inscrire votre offre au budget ?
Le porteur du besoin devra défendre sa demande devant quelqu'un qui ne vous a jamais parlé. Il lui faut un document court et factuel, pas une plaquette.
- 1Le problème : deux ou trois phrases, avec les mots du prospect.
- 2L'objectif : un résultat mesurable et daté, défini avec lui.
- 3La solution : périmètre, durée, livrables, ce qui est inclus ou non.
- 4Le coût : montant, rythme de facturation, nature probable de la dépense, financement éventuel (OPCO pour une formation).
- 5Le coût de l'inaction : le calcul fait avec le prospect, hypothèses écrites.
- 6Le calendrier : démarrage souhaité, jalons, premier point de mesure.
- 7Les indicateurs de suivi : trois au maximum.
En le construisant avec le prospect, vous qualifiez aussi l'opportunité : c'est le critère « Budget » de la méthode BANT de qualification.
Comment chiffrer le coût de l'inaction avec le prospect ?
Le coût de l'inaction est la réponse la plus solide à « pas de budget », à condition de faire le calcul avec le prospect, avec ses chiffres. Un chiffre qu'il a lui-même fourni devient son argument en interne.
La méthode en quatre étapes
- 1Nommer le problème : qu'est-ce qui ne se fait pas, ou se fait mal, aujourd'hui ? Exemple : des comptes cibles jamais appelés, des commerciaux qui prospectent au lieu de vendre, des leads entrants rappelés trop tard.
- 2Quantifier le volume : combien d'opportunités, d'heures ou de comptes sont concernés sur une période donnée ? Demandez des fourchettes, pas des chiffres précis.
- 3Valoriser : que vaut une opportunité, une heure ou un compte ? Utilisez le panier moyen, le taux de transformation et la marge que le prospect vous donne.
- 4Projeter sur le délai : combien coûte le fait d'attendre le prochain budget ? Si la décision est repoussée de six mois, le manque à gagner porte sur six mois.
Exemple de calcul
L'exemple suivant est purement illustratif. Tous les chiffres sont des hypothèses fournies par un prospect fictif, une PME de services B2B, pour montrer la mécanique du calcul.
| Hypothèse fournie par le prospect | Valeur retenue dans l'exemple |
|---|---|
| Nouveaux rendez-vous qualifiés obtenus aujourd'hui par mois | 6 |
| Rendez-vous que l'équipe pourrait absorber par mois | 14 |
| Écart mensuel | 8 rendez-vous |
| Taux de transformation rendez-vous en client | 15 % |
| Marge brute moyenne par nouveau client sur la première année | 8 000 euros |
| Délai avant le prochain budget | 6 mois |
Le calcul se fait en trois lignes :
- 8 rendez-vous manquants par mois × 15 % = 1,2 client manqué par mois.
- 1,2 client × 8 000 euros = 9 600 euros de marge brute non réalisée par mois.
- 9 600 euros × 6 mois = 57 600 euros de marge brute en jeu en attendant le prochain budget.
Ce chiffre ne dit pas que votre solution rapportera 57 600 euros. Il dit ce que coûte, selon les hypothèses du prospect, le statu quo pendant six mois. C'est ce montant que le porteur du besoin mettra en face du coût de votre offre. N'ajoutez pas de gains incertains pour gonfler le résultat, et écrivez toujours les hypothèses à côté du chiffre.
« Je vous propose de faire un petit calcul ensemble, avec vos chiffres, pas les miens. Combien de nouveaux rendez-vous votre équipe obtient-elle par mois aujourd'hui, à peu près ? Et combien pourrait-elle en traiter si l'agenda était plein ? »
« Sur dix rendez-vous, combien deviennent clients, en gros ? Et que vous rapporte un client la première année ? »
« Donc si je reprends vos chiffres, attendre le budget de l'an prochain représente environ [montant] sur la période. Est-ce que ce chiffre vous paraît juste, ou est-ce que je surestime quelque chose ? »
La dernière question est importante : elle invite le prospect à corriger le calcul. Un chiffre qu'il a corrigé lui appartient.
Quels financements possibles quand le budget manque ?
Parfois, le budget n'existe pas mais un financement externe existe. Ne l'évoquez que s'il s'applique réellement, et renvoyez vers l'organisme concerné : les conditions évoluent.
La formation : le plan de développement des compétences et l'OPCO
Les entreprises versent une contribution à la formation professionnelle, et les opérateurs de compétences (OPCO) gèrent des fonds mutualisés. Pour les entreprises de moins de 50 salariés, l'OPCO peut prendre en charge des actions du plan de développement des compétences : coûts pédagogiques, et selon les cas rémunération du salarié en formation et frais annexes (Code du travail, article L6332-17 ; article D6332-39 ; décret n° 2018-1342 du 28 décembre 2018). Les plafonds et les priorités sont fixés par chaque OPCO, selon la branche professionnelle.
Deux points à vérifier avant d'en parler au prospect :
- L'organisme de formation doit être certifié Qualiopi pour que l'action soit financée par des fonds mutualisés ou publics (Code du travail, article L6316-1).
- La demande de prise en charge se fait en général avant le début de la formation, auprès de l'OPCO dont relève l'entreprise. Le prospect connaît souvent son OPCO ; sinon, son service RH ou son expert-comptable le sait.
Pour aller plus loin sur ce sujet, consultez notre article sur la formation à la prospection téléphonique et son financement OPCO.
« Je comprends. Une question : vous êtes combien de salariés dans l'entreprise ? Je vous la pose parce que, sous 50 salariés, ce type de formation peut être pris en charge par votre OPCO selon ses critères. Vous savez de quel OPCO vous dépendez ? Si vous voulez, on regarde ensemble ce qui est possible avant de parler budget. »
Les autres leviers, sans financement externe
Pour les prestations sans dispositif de financement, d'autres leviers existent, à manier avec honnêteté :
- Le rythme de paiement : un paiement mensuel plutôt qu'un engagement ponctuel peut relever d'une autre enveloppe. Seul le service financier du prospect peut confirmer le traitement comptable.
- Le découpage en phases : une première étape sur l'exercice en cours, la suite sur le suivant.
- Le décalage de démarrage : signer maintenant pour démarrer au début du prochain exercice.
Tableau récapitulatif : quelle réponse à quelle situation ?
| Ce que dit le prospect | Situation probable | Réponse à utiliser | Prochaine étape à obtenir |
|---|---|---|---|
| « Pas de budget » sans précision | Inconnue | Réponse 1 (diagnostic) | Identifier la situation |
| « Ce n'est pas prévu » | Pas de budget prévu | Réponses 2 et 7 | Besoin reconnu, calcul du coût de l'inaction |
| « On attend la validation » | Budget pas encore voté | Réponse 3 | Date de remontée des demandes, note de cadrage |
| « Tout est engagé » | Budget consommé | Réponses 4 et 5 | Date d'ouverture du prochain budget, nom du préparateur |
| « Ce n'est pas mon budget » | Mauvaise enveloppe ou mauvais interlocuteur | Réponses 6 et 9 | Bonne ligne budgétaire, bon décideur |
| « On n'a vraiment plus rien » | Gel des dépenses | Réponses 8 et 10 | Rendez-vous daté au prochain cycle |
| « C'est au-dessus de ce qu'on peut mettre » | Trop cher | Voir l'objection prix | Travail sur la valeur et le périmètre |
| Refus de toute date | Pas intéressé | Clore poliment | Requalifier ou sortir le contact du cycle |
Exercice de jeu de rôle : s'entraîner sur l'objection budget
Le guide complet des objections commerciales donne la méthode générale ; cet exercice la met en pratique. Il se fait à trois : un commercial, un prospect, un observateur. Comptez environ 45 minutes pour trois tours, en changeant les rôles à chaque tour. Le prospect reçoit une fiche de scénario que le commercial ne voit pas.
Scénario A : budget pas encore voté
Directeur commercial d'une ETI industrielle, vous remontez votre budget dans trois semaines. Vous avez un vrai besoin, mais ne le dites que si le commercial pose la bonne question. Première phrase : « On n'a pas de budget pour ça cette année. »
Scénario B : budget consommé, fin d'exercice
Dirigeant d'une PME de services de 30 salariés, votre enveloppe formation est épuisée. Vous ignorez que votre OPCO pourrait intervenir et restez ouvert si le commercial en parle avec précision. Première phrase : « On est à sec, on a tout dépensé. »
Scénario C : faux « pas de budget »
Responsable marketing d'un éditeur de logiciels, le sujet ne vous intéresse pas mais vous ne le dites pas. Vous refusez toute date de rappel. Première phrase : « Pas de budget, désolé. »
- Le commercial a-t-il posé une question de diagnostic avant de répondre ? (oui / non)
- A-t-il identifié la bonne situation : pas prévu, consommé, pas voté, trop cher, pas intéressé ?
- A-t-il évité de baisser son prix ou de défendre la valeur hors de propos ?
- A-t-il obtenu une information sur le calendrier budgétaire ?
- A-t-il identifié qui prépare ou arbitre le budget ?
- A-t-il proposé un document ou un calcul concret ?
- A-t-il obtenu une prochaine étape datée, ou clos proprement l'appel dans le scénario C ?
- Une phrase à garder, une phrase à supprimer.
Le scénario C est essentiel : un bon commercial sait aussi reconnaître un vrai non et sortir de l'appel avec élégance. Après chaque tour, l'observateur commente en deux minutes, puis le commercial rejoue la séquence ratée.
Ce qu'il faut retenir
- « Pas de budget » recouvre quatre situations : pas prévu, déjà consommé, pas encore voté, trop cher. Seule la dernière est une question de prix.
- La première réponse est toujours une question de diagnostic, pas un argument.
- Le budget se prépare en amont de l'exercice, souvent à l'automne pour un exercice civil. C'est là qu'il faut être présent, avec une note de cadrage d'une page.
- Le coût de l'inaction se calcule avec les chiffres du prospect, hypothèses écrites.
- Un financement, comme l'OPCO pour une formation, ne s'évoque que s'il s'applique réellement.
- L'objectif de l'appel n'est pas de vendre tout de suite, mais d'obtenir une date, un nom et une place dans le prochain arbitrage.
Si votre équipe bute régulièrement sur cette objection, Getalead propose une formation commerciale B2B sur mesure, certifiée Qualiopi et finançable par l'OPCO. Et si vous préférez confier la prise de rendez-vous à une équipe dédiée, nos SDR externalisés, salariés en CDI et basés en France, appellent votre base et décrochent des rendez-vous pour vos commerciaux.
Besoin d'aide pour votre prospection B2B ?
Discutons de votre stratégie lors d'un appel de 30 minutes, sans engagement.
Questions fréquentes
Ne défendez pas votre prix tout de suite. Posez d'abord une question de diagnostic : le sujet n'est-il pas prévu du tout, ou l'enveloppe de l'année est-elle déjà engagée ? Selon la réponse, vous vérifiez que le besoin existe, vous demandez quand le prochain budget se prépare et qui le prépare, puis vous proposez un rendez-vous daté avant cette échéance. L'objectif n'est pas de vendre pendant l'appel, mais d'obtenir une date, un nom et une place dans le prochain arbitrage budgétaire.
« C'est trop cher » signifie que le prospect a une enveloppe en tête et que votre prix la dépasse : c'est une question de valeur perçue, qui se traite en travaillant la valeur, le périmètre ou la comparaison avec une alternative. « Pas de budget » signifie que l'argent n'est pas disponible maintenant pour ce type de dépense, parce qu'il n'est pas prévu, déjà consommé ou pas encore voté. C'est une question de calendrier et de processus : une remise ne crée pas de ligne budgétaire.
Relancez en fonction de son calendrier budgétaire, pas au hasard. Demandez-lui quand les demandes de budget doivent être remontées. Recontactez-le deux à trois mois avant pour vérifier que le besoin existe toujours, puis proposez un rendez-vous de cadrage trois à quatre semaines avant la remontée des demandes. Dans une entreprise dont l'exercice suit l'année civile, la préparation a souvent lieu à l'automne, mais seul le prospect peut vous donner sa date réelle.
Dans une entreprise de taille intermédiaire ou un grand compte, le budget de l'année suivante se prépare généralement pendant l'année en cours : cadrage par la direction, préparation des demandes par chaque service, arbitrages, puis validation par la direction générale avant l'ouverture des enveloppes. Dans une PME, le processus est souvent plus léger et le dirigeant décide au fil de l'eau. L'exercice comptable ne suit pas toujours l'année civile : demandez au prospect sa date de clôture.
Oui, dans certains cas. Pour les entreprises de moins de 50 salariés, l'OPCO peut prendre en charge des actions du plan de développement des compétences, selon ses propres critères et plafonds (Code du travail, article L6332-17). L'organisme de formation doit être certifié Qualiopi pour que l'action soit financée par des fonds mutualisés. La demande se fait en général avant le début de la formation, auprès de l'OPCO dont relève l'entreprise.
Faites le calcul avec lui, avec ses chiffres. Nommez le problème, quantifiez le volume concerné sur une période, valorisez-le avec le taux de transformation et la marge qu'il vous donne, puis projetez sur le délai d'attente du prochain budget. Écrivez les hypothèses à côté du résultat et demandez-lui si le chiffre lui paraît juste. Un montant que le prospect a lui-même corrigé devient son argument pour défendre la dépense en interne.

À propos de l'auteur
Cofondateur et associé, Getalead
François Alonge est cofondateur de Getalead, de Getlab et de Skipcall. Avant cela, il a passé 23 ans chez Edenred, en France et en Italie, où il a gravi tous les échelons de la vente : commercial, key account, chef des ventes, directeur des ventes, puis directeur commercial Middle Market.

