


- Qu'est-ce que la rémunération variable d'un commercial ?
- Quelle répartition fixe/variable pour un SDR, un AE ou un account manager ?
- Quels sont les modèles de rémunération variable des commerciaux ?
- Exemple de plan de variable pour un SDR
- Exemple de plan de variable pour un account executive
- Exemple de plan de variable pour un account manager
- Comment gérer le variable pendant la montée en charge ?
- Comment rédiger un plan de rémunération variable ?
- Que dit le droit du travail sur la rémunération variable des commerciaux ?
- Quelles erreurs éviter dans la rémunération variable des commerciaux ?
- Ce qu'il faut retenir
La rémunération variable des commerciaux est la part du salaire qui dépend des résultats : commissions, primes sur objectifs, primes au rendez-vous. Un bon plan de variable tient en trois décisions : la part du variable dans la rémunération cible, l'assiette (ce que l'on paie : chiffre d'affaires, marge, rendez-vous tenus, renouvellements) et la courbe de paiement (seuil, paliers, accélérateur, plafond). Pour un SDR, l'assiette la plus saine est le rendez-vous tenu et accepté par le commercial. Pour un account executive, c'est le chiffre d'affaires ou la marge signés et encaissés. Pour un account manager, c'est un mélange d'expansion et de rétention.
En France, le variable obéit en outre à des règles précises : objectifs réalisables et connus du salarié en début d'exercice, accord du salarié pour toute modification du mode de rémunération contractuel, prise en compte du variable dans l'indemnité de congés payés et dans la vérification du Smic. Un plan qui motive mais qui ne respecte pas ces règles se retourne contre l'entreprise au premier départ conflictuel.
Ce guide vous donne les modèles existants avec leurs risques, trois plans complets chiffrés (SDR, AE, AM) calculés à 70 %, 100 % et 130 % d'atteinte, la gestion du variable pendant la montée en charge, un modèle de plan à copier et le cadre légal vérifié sur les sources officielles.
- Fixe, variable et rémunération cible : les définitions
- Quelle répartition entre fixe et variable selon le poste
- Les dix modèles de variable et leurs risques
- Trois plans chiffrés : SDR, account executive, account manager
- Le variable pendant la montée en charge
- Rédiger le plan : modèle à copier
- Le cadre légal français
- Les erreurs fréquentes
Qu'est-ce que la rémunération variable d'un commercial ?
La rémunération variable est la partie du salaire dont le montant dépend d'un résultat mesurable : un chiffre d'affaires, une marge, un nombre de rendez-vous, un taux de renouvellement. Elle s'oppose au fixe, versé quel que soit le résultat. Elle n'est pas une gratification à la discrétion de l'employeur : dès lors qu'elle est prévue par le contrat ou par un plan remis au salarié, son calcul doit reposer sur des critères objectifs et vérifiables, et elle est due quand les conditions sont remplies.
Fixe, variable cible et rémunération cible
Trois notions structurent tout plan de variable. Le fixe est le salaire de base annuel brut. Le variable cible est le montant que le salarié perçoit s'il atteint exactement 100 % de ses objectifs. La rémunération cible, souvent appelée OTE (on-target earnings) dans les équipes commerciales, est la somme des deux.
Exemple fictif : un fixe de 40 000 € et un variable cible de 10 000 € donnent une rémunération cible de 50 000 €. On peut exprimer la part variable de deux manières, et il faut toujours préciser laquelle : 25 % du fixe, ou 20 % de la rémunération cible. Les annonces et les études de rémunération n'utilisent pas toutes la même base, ce qui crée des malentendus en entretien d'embauche.
Ce que le variable doit faire, et ce qu'il ne peut pas faire
Le variable sert à orienter l'effort vers ce qui compte pour l'entreprise et à partager la valeur créée. Il ne remplace ni le management, ni la qualité du fichier, ni un produit qui se vend. Un plan de variable ne corrige pas une cible mal définie : il récompense ou punit les commerciaux pour une décision qu'ils n'ont pas prise. Avant de dessiner la courbe de paiement, vérifiez que vos objectifs commerciaux sont construits sur des données de capacité et de conversion, et non sur le budget voulu par la direction.
Quelle répartition fixe/variable pour un SDR, un AE ou un account manager ?
Il n'existe pas de ratio légal, et les études publiques donnent peu de chiffres par poste. La référence la plus solide en France pour les profils de développement commercial est l'étude de rémunération de Michael Page publiée en décembre 2025, qui ne traite pas le SDR comme un poste à part mais donne les fourchettes du business developer.
| Profil | Fixe brut annuel | Variable | Source |
|---|---|---|---|
| Business developer débutant, services et B2B | 35 000 à 45 000 € | 20 à 35 % du fixe | Michael Page, décembre 2025 |
| Business developer débutant, IT, logiciel et web | 40 000 à 48 000 € | jusqu'à 30 % du fixe | Michael Page, décembre 2025 |
| Business developer senior | 50 000 à 75 000 € | non précisé | Michael Page, décembre 2025 |
Un SDR au sens strict, sans responsabilité de signature et en début de carrière, se situe en général dans la partie basse de la première ligne. Nous détaillons ce positionnement dans notre fiche de poste SDR avec grille de rémunération.
Pour les autres postes, faute de source publique fiable par fonction, retenez des repères de pratique plutôt que des pourcentages. La logique est toujours la même : plus le salarié contrôle le résultat final, plus la part variable peut être élevée.
| Poste | Contrôle du résultat | Part variable dans la pratique | Assiette la plus cohérente |
|---|---|---|---|
| SDR (prise de rendez-vous) | Partiel : dépend du fichier, de l'offre et du commercial qui reprend | Modérée | Rendez-vous tenus et acceptés |
| Account executive (signature de nouveaux clients) | Fort sur le cycle de vente | La plus élevée de l'équipe | CA ou marge signés et encaissés |
| Account manager (portefeuille existant) | Fort sur l'expansion, partagé sur la rétention | Intermédiaire | Expansion et renouvellement |
| Manager commercial | Indirect, via l'équipe | Intermédiaire | Résultat de l'équipe et indicateurs de management |
Deux erreurs opposées guettent. Un variable trop faible ne change aucun comportement : le commercial le perçoit comme une prime de présence. Un variable trop élevé sur un poste où le résultat dépend de facteurs que le salarié ne maîtrise pas crée un sentiment d'injustice, puis du turnover commercial. Le bon niveau est celui qui rend l'écart entre 70 % et 130 % d'atteinte visible sur la fiche de paie, sans mettre en danger la vie du salarié les mauvais mois.
Quels sont les modèles de rémunération variable des commerciaux ?
Les plans de variable combinent presque toujours plusieurs des briques ci-dessous. Comprendre chacune séparément permet de les assembler sans créer d'effet pervers.
Commission sur chiffre d'affaires
Le commercial touche un pourcentage du chiffre d'affaires qu'il génère. C'est le modèle le plus lisible : chaque vente a une valeur immédiate et calculable. Sa faiblesse est qu'il est indifférent à la rentabilité. Un commercial commissionné sur le CA a intérêt à accorder des remises, puisqu'une vente remisée lui rapporte plus qu'une vente perdue.
Commission sur marge
Le pourcentage s'applique à la marge brute de l'affaire. Le commercial devient attentif aux remises et aux coûts de livraison. Le modèle suppose que la marge soit calculable affaire par affaire, de façon fiable et rapide, et que le commercial puisse la vérifier. Sinon, il devient une source de contestation permanente.
Prime sur objectif
Un montant fixé à l'avance est versé en fonction du taux d'atteinte d'un objectif (CA trimestriel, nombre de nouveaux clients). Le modèle se pilote bien budgétairement, mais il est très sensible à la qualité de l'objectif : un objectif irréaliste rend la prime inaccessible, un objectif trop bas la transforme en complément de salaire.
Paliers
Le taux de commission ou le montant de la prime change selon des seuils d'atteinte : par exemple rien sous 50 %, un taux de base de 50 à 100 %, un taux supérieur au-delà. Les paliers évitent de payer un résultat très insuffisant, mais créent des effets de bord autour de chaque seuil : un commercial à 48 % en fin de trimestre a tout intérêt à repousser une affaire au trimestre suivant.
Accélérateurs
Au-delà de 100 % de l'objectif, chaque euro rapporte davantage (taux multiplié par 1,5 ou 2 par exemple). L'accélérateur récompense la surperformance et retient les meilleurs. Mal calibré, il fait exploser le coût du variable lors d'une année exceptionnelle due au marché plutôt qu'au talent.
Plafonds
Le variable est limité à un montant ou à un pourcentage du variable cible. Le plafond protège le budget, mais il envoie un message clair au commercial qui l'a atteint : il n'a plus intérêt à signer avant la période suivante. Un plafond rigide pousse au report d'affaires. On lui préfère souvent une décélération (taux réduit au-delà d'un certain niveau) ou une clause d'examen des affaires exceptionnelles.
Prime d'équipe
Une partie du variable dépend du résultat collectif de l'équipe ou de l'entreprise. Elle favorise l'entraide, le partage de leads et la passation propre entre SDR et AE. Seule, elle dilue la responsabilité individuelle : les meilleurs financent les moins bons. Elle fonctionne en complément d'une part individuelle, rarement à sa place.
SPIFF (prime ponctuelle)
Le SPIFF (sales performance incentive fund) est une prime courte et ciblée : vendre un nouveau produit pendant six semaines, relancer un segment, vider un stock. Il oriente rapidement l'effort, mais sa multiplication brouille le message du plan principal. Les challenges commerciaux relèvent de la même logique, nous les traitons dans notre guide pour motiver une équipe commerciale par le challenge.
Prime au rendez-vous tenu (SDR)
Spécifique aux SDR : un montant par rendez-vous qui s'est effectivement tenu et que le commercial a accepté comme qualifié. Le critère « tenu » compte beaucoup. Sur les campagnes que nous menons, le taux de no-show atteint 32 % sans relance et 22 % avec un rappel la veille. Payer le rendez-vous pris revient donc à rémunérer une part importante de rendez-vous qui n'auront jamais lieu. Le critère « accepté » suppose une définition écrite, que vous pouvez formaliser avec notre charte du rendez-vous qualifié.
Clawback (reprise de commission)
La commission versée est reprise, en tout ou partie, si l'affaire ne va pas au bout : client qui ne paie pas, résiliation pendant la période d'essai contractuelle, annulation de commande. Le clawback protège contre les ventes forcées. En droit français, il doit être encadré avec précision dans le contrat ou le plan, car il touche à la rémunération acquise : la condition d'acquisition de la commission doit être définie à l'avance, et la reprise ne doit pas devenir une sanction pécuniaire déguisée. Beaucoup d'entreprises préfèrent une solution plus simple : la commission n'est acquise qu'à l'encaissement de la première facture.
Tableau de synthèse : avantages et risques
| Modèle | Avantage principal | Risque principal | Bien adapté à |
|---|---|---|---|
| Commission sur CA | Lisible, motivant | Remises excessives | Ventes à prix stable |
| Commission sur marge | Protège la rentabilité | Calcul opaque, contestations | Offres à marge variable |
| Prime sur objectif | Budget maîtrisé | Objectif mal calibré | Équipes avec objectifs fiables |
| Paliers | Ne paie pas l'insuffisance | Report d'affaires autour des seuils | AE, AM |
| Accélérateur | Retient les meilleurs | Coût en année exceptionnelle | AE sur nouveaux clients |
| Plafond | Protège le budget | Arrêt de l'effort une fois atteint | Rarement recommandé seul |
| Prime d'équipe | Entraide et passation | Dilution de la responsabilité | En complément |
| SPIFF | Réorientation rapide | Brouille le plan principal | Lancement produit |
| Prime au RDV tenu | Aligne SDR et AE | Décalage entre effort et paie | SDR |
| Clawback | Décourage les ventes forcées | Risque juridique si mal rédigé | Abonnements, ventes à résiliation |
Exemple de plan de variable pour un SDR
Les trois exemples qui suivent sont fictifs. Les montants servent à montrer la mécanique de calcul, pas à fixer un niveau de marché. Adaptez-les à votre convention collective, à votre budget et à vos données de conversion.
Paramètres du plan SDR
| Paramètre | Valeur retenue dans l'exemple |
|---|---|
| Fixe brut annuel | 36 000 € (partie basse de la fourchette Michael Page du business developer débutant) |
| Variable cible annuel | 10 800 €, soit 30 % du fixe et 900 € par mois |
| Assiette | Rendez-vous tenus et acceptés par l'AE selon la charte écrite |
| Objectif mensuel | 10 rendez-vous tenus et acceptés |
| Seuil | 5 rendez-vous (50 % de l'objectif) : en dessous, aucun variable |
| Taux de base | 90 € par rendez-vous, du 1er au 10e, dès que le seuil est franchi |
| Accélérateur | 135 € par rendez-vous au-delà du 10e (taux x 1,5) |
| Plafond | 200 % du variable cible mensuel, soit 1 800 € |
| Versement | Mensuel, sur les rendez-vous tenus du mois précédent |
Le taux de base se calcule simplement : 900 € de variable cible divisés par 10 rendez-vous d'objectif donnent 90 € par rendez-vous. Le plafond se situe très au-delà de l'objectif et ne joue qu'en cas d'anomalie, par exemple une campagne sur un fichier exceptionnel.
Calcul à 70 %, 100 % et 130 % d'atteinte
| Niveau d'atteinte | RDV tenus et acceptés | Calcul | Variable du mois | Variable annualisé | Rémunération annuelle totale |
|---|---|---|---|---|---|
| 70 % | 7 | 7 x 90 € | 630 € | 7 560 € | 43 560 € |
| 100 % | 10 | 10 x 90 € | 900 € | 10 800 € | 46 800 € |
| 130 % | 13 | 10 x 90 € + 3 x 135 € | 1 305 € | 15 660 € | 51 660 € |
Le variable annualisé suppose, pour la lisibilité, le même niveau d'atteinte douze mois de suite. À 130 %, le SDR touche 145 % de son variable cible grâce à l'accélérateur. À 70 %, il en touche 70 %. Sous 5 rendez-vous, il ne touche rien : avec 4 rendez-vous, le variable est nul, avec 5 il est de 450 €.
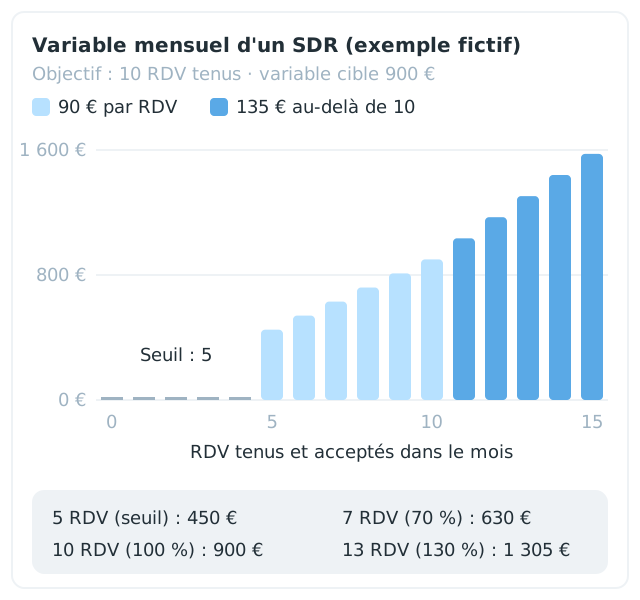
Variable mensuel d'un SDR : seuil, taux de base et accélérateur
Les choix qui comptent dans un plan SDR
Le seuil évite de payer un mois très insuffisant, mais il crée une marche de 450 € entre 4 et 5 rendez-vous. Si vos SDR travaillent des fichiers de qualité inégale, abaissez le seuil ou supprimez-le et payez dès le premier rendez-vous.
Le décalage de paiement est inévitable avec une assiette « tenu » : un rendez-vous pris le 28 du mois se tient souvent le mois suivant. Sur nos campagnes, il s'écoule en moyenne 8 jours ouvrés entre la prise de rendez-vous et le rendez-vous. Écrivez dans le plan quel mois compte : celui du rendez-vous tenu, pas celui de la prise.
L'acceptation par l'AE doit être tracée dans le CRM, avec un délai de réponse. Un rendez-vous non qualifié par l'AE dans les 48 heures est réputé accepté, par exemple. Sans cette règle, le variable du SDR dépend de la réactivité d'un collègue.
Une part qualitative peut compléter le dispositif, par exemple une petite fraction du variable assise sur la qualité de saisie CRM ou sur le taux de rendez-vous transformés en opportunités. Gardez-la mesurable. Un critère « attitude » ou « implication » laissé à l'appréciation du manager sera contesté. Pour choisir les indicateurs, appuyez-vous sur les KPI de prospection commerciale que vous suivez déjà.
Exemple de plan de variable pour un account executive
L'account executive (AE) signe de nouveaux clients. Il contrôle une grande partie du cycle, ce qui justifie une part variable plus élevée et une assiette directement liée au chiffre d'affaires.
Paramètres du plan AE
| Paramètre | Valeur retenue dans l'exemple |
|---|---|
| Fixe brut annuel | 52 000 € |
| Variable cible annuel | 26 000 €, soit 50 % du fixe |
| Assiette | CA de première année signé avec de nouveaux clients, acquis à l'encaissement de la première facture |
| Objectif annuel | 400 000 € de CA signé, découpé en objectifs trimestriels |
| Seuil | 50 % de l'objectif : en dessous, aucune commission ; au-dessus, commission dès le premier euro |
| Taux de base | 6,5 % du CA de 0 à 100 % de l'objectif |
| Accélérateur | 9,75 % du CA de 100 à 150 % (taux x 1,5) |
| Au-delà de 150 % | Retour au taux de base de 6,5 %, sans plafond |
| Clawback | Commission reprise sur les versements suivants si le client résilie dans les 90 jours |
| Versement | Trimestriel, avec régularisation annuelle |
Le taux de base vient du rapport entre le variable cible et l'objectif : 26 000 € divisés par 400 000 € donnent 6,5 %. Le seuil de 50 % est appliqué avec rattrapage : dès qu'il est franchi, la commission porte sur l'ensemble du CA signé depuis le premier euro.
Calcul à 70 %, 100 % et 130 % d'atteinte
| Niveau d'atteinte | CA signé | Calcul | Variable annuel | En % du variable cible | Rémunération annuelle totale |
|---|---|---|---|---|---|
| 70 % | 280 000 € | 280 000 € x 6,5 % | 18 200 € | 70 % | 70 200 € |
| 100 % | 400 000 € | 400 000 € x 6,5 % | 26 000 € | 100 % | 78 000 € |
| 130 % | 520 000 € | 26 000 € + 120 000 € x 9,75 % | 37 700 € | 145 % | 89 700 € |
L'écart entre l'AE à 70 % et l'AE à 130 % atteint 19 500 € sur l'année. Il est visible, mais il ne met pas en danger l'AE qui traverse une mauvaise année : son fixe reste de 52 000 €.
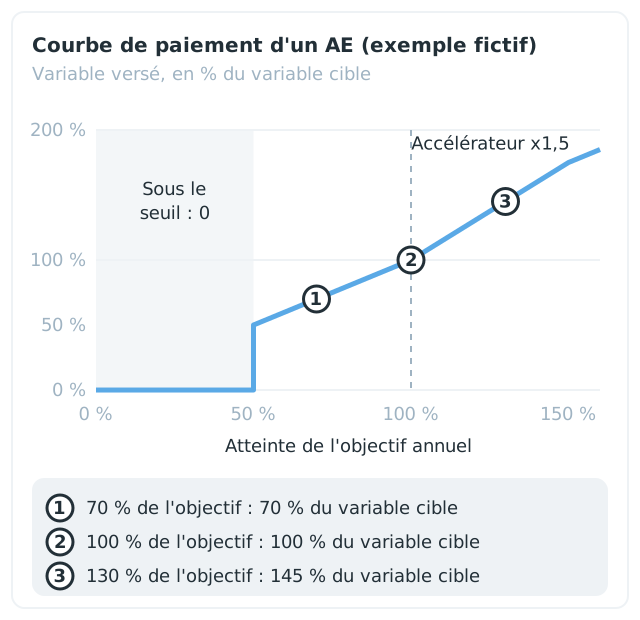
Courbe de paiement d'un AE avec seuil et accélérateur
Pourquoi la décélération plutôt qu'un plafond
Au-delà de 150 %, l'exemple revient au taux de base au lieu de bloquer le variable. Un AE qui atteint le plafond en novembre a intérêt, avec un plafond strict, à reporter ses signatures en janvier. La décélération conserve l'incitation à signer tout en limitant le coût d'une affaire exceptionnelle. Ajoutez une clause pour les très grosses affaires : au-delà d'un montant défini, la commission est fixée par un barème spécifique écrit dans le plan, et non au cas par cas.
Commission au CA ou à la marge pour un AE ?
Si vos remises sont encadrées par une grille de prix et une validation hiérarchique, la commission sur CA suffit. Si l'AE a une vraie latitude sur le prix, commissionnez la marge ou introduisez un coefficient : 100 % du taux pour une affaire au prix catalogue, 80 % pour une remise entre 10 et 20 %, 60 % au-delà. Le commercial voit alors, au moment de négocier, combien la remise lui coûte. Nos guides sur la négociation commerciale B2B et l'objection prix donnent les techniques pour défendre le prix plutôt que de céder.
Exemple de plan de variable pour un account manager
L'account manager (AM) gère un portefeuille de clients existants. Son variable doit récompenser deux choses différentes : faire croître les comptes (expansion) et les garder (rétention). Les mélanger dans un seul indicateur cache la moitié du travail.
Paramètres du plan AM
| Paramètre | Valeur retenue dans l'exemple |
|---|---|
| Fixe brut annuel | 45 000 € |
| Variable cible annuel | 15 000 €, soit un tiers du fixe |
| Composante A, expansion (60 % du variable cible) | 9 000 € cible sur 150 000 € de CA additionnel signé (montée en gamme, ventes croisées) |
| Taux composante A | 6 % jusqu'à 100 %, 9 % au-delà (x 1,5) |
| Composante B, rétention (40 % du variable cible) | 6 000 € cible sur le taux de renouvellement du portefeuille en valeur |
| Grille composante B | Sous 85 % : 0 ; 85 % : 50 % de la cible ; 92 % : 100 % ; 96 % et plus : 130 % |
| Versement | Composante A trimestrielle, composante B annuelle |
La composante B fonctionne en paliers et non en continu : le taux de renouvellement ne peut pas dépasser 100 % du portefeuille, et chaque point gagné au-dessus de 90 % demande un effort croissant. La grille le reconnaît.
Calcul à 70 %, 100 % et 130 % d'atteinte
Pour la composante B, chaque niveau d'atteinte correspond à un palier de la grille : 85 % de renouvellement pour le scénario bas, 92 % pour le scénario cible, 96 % pour le scénario haut.
| Scénario | Composante A, expansion | Composante B, rétention | Variable annuel | Rémunération annuelle totale |
|---|---|---|---|---|
| 70 % | 105 000 € x 6 % = 6 300 € | 85 % renouvelé : 3 000 € | 9 300 € | 54 300 € |
| 100 % | 150 000 € x 6 % = 9 000 € | 92 % renouvelé : 6 000 € | 15 000 € | 60 000 € |
| 130 % | 9 000 € + 45 000 € x 9 % = 13 050 € | 96 % renouvelé : 7 800 € | 20 850 € | 65 850 € |
Les pièges du plan AM
Un AM commissionné uniquement sur l'expansion vend des options à des clients qui vont résilier l'année suivante. Un AM commissionné uniquement sur la rétention accorde des remises pour éviter les départs. La double composante corrige ces deux biais. Vérifiez aussi la frontière avec l'AE : un client perdu puis reconquis, ou une nouvelle filiale d'un client existant, relève-t-il de l'AE ou de l'AM ? Écrivez la règle avant le premier conflit. Notre guide sur l'organisation commerciale en PME aide à poser ces frontières.
Comment gérer le variable pendant la montée en charge ?
Un commercial qui arrive ne peut pas atteindre l'objectif d'un confirmé dès le premier mois. Lui appliquer le plan normal revient à baisser son salaire pendant la période où il apprend le plus, avec un risque de départ précoce. Trois solutions existent, combinables.
Le variable garanti
L'entreprise verse le variable cible, ou une partie, quel que soit le résultat, pendant une durée définie. C'est la solution la plus simple et la plus rassurante pour la recrue. Elle doit avoir une date de fin écrite et un montant écrit. Distinguez bien la garantie (le montant est acquis, sans remboursement) de l'avance sur commissions (le montant sera déduit des commissions futures). L'avance récupérable pose des questions juridiques sur les retenues sur salaire : faites-la valider par votre conseil avant de l'utiliser.
Les objectifs réduits (ramp)
L'objectif progresse mois après mois, et le variable est calculé sur l'objectif réduit. C'est la méthode que nous recommandons dans notre plan d'onboarding commercial 30-60-90 : pas d'objectif de résultat en phase 1, un objectif exprimé en pourcentage du repère en phase 2, l'objectif complet à partir de la phase 3 ou du trimestre suivant.
Le variable sur indicateurs d'activité
Pendant les premières semaines, le variable repose sur des indicateurs que la recrue maîtrise : nombre d'appels qualifiés, validation des jeux de rôle, qualité de saisie CRM. C'est cohérent avec la phase d'apprentissage, à condition que ces indicateurs soient mesurables et annoncés à l'avance.
Exemple de montée en charge d'un SDR
Reprenons le plan SDR ci-dessus : objectif cible de 10 rendez-vous tenus par mois, variable cible de 900 €.
| Mois | Objectif de RDV tenus | Mode de calcul | Variable si objectif du mois atteint |
|---|---|---|---|
| Mois 1 | Aucun objectif de résultat | Variable garanti à 100 % | 900 € |
| Mois 2 | 5 | 180 € par RDV, calculé sur l'objectif réduit | 900 € |
| Mois 3 | 8 | 112,50 € par RDV, calculé sur l'objectif réduit | 900 € |
| Mois 4 et suivants | 10 | Plan normal | 900 € |
Au mois 2, cinq rendez-vous sur un objectif de cinq rapportent le variable complet, alors qu'avec le plan normal ils n'auraient rapporté que 450 €, pour un mois pourtant conforme à la courbe d'apprentissage. Au-delà de l'objectif réduit, appliquez le même accélérateur que le plan normal pour ne pas plafonner un démarrage rapide.
Pour un AE, la logique est la même sur une durée plus longue, car son cycle de vente est plus long : une garantie dégressive sur deux trimestres (par exemple 100 % puis 50 % du variable cible) est une formule possible, à ajuster selon de la longueur réelle de votre cycle.
Comment rédiger un plan de rémunération variable ?
Le plan de rémunération variable, souvent appelé comp plan, est le document qui décrit les règles de calcul pour une période donnée. Il complète la clause du contrat de travail. Il doit permettre au salarié de calculer lui-même son variable à partir de ses résultats, sans dépendre d'une interprétation du manager ou du service paie.
1. Identification
- Bénéficiaire : nom, poste, date d'entrée
- Période d'application : du 1er janvier au 31 décembre de l'année concernée
- Référence à la clause de rémunération variable du contrat de travail du [date]
2. Rémunération cible
- Fixe brut annuel : [montant] €
- Variable cible brut annuel, à 100 % d'atteinte : [montant] €
- Périodicité de calcul et de versement : [mensuelle, trimestrielle, annuelle]
3. Objectifs
- Indicateur 1 : [définition précise, source de la donnée, par exemple le CRM], objectif [valeur], pondération [x %]
- Indicateur 2 : [définition, source], objectif [valeur], pondération [x %]
- Les objectifs de la période sont remis au bénéficiaire le [date], avant le début de la période
4. Règles de calcul
- Seuil de déclenchement : [x %] de l'objectif
- Taux ou montant de base : [valeur] jusqu'à 100 %
- Accélérateur : [valeur] de [x %] à [y %]
- Au-delà de [y %] : [décélération, barème spécifique ou plafond]
- Exemple de calcul joint en annexe, à 70 %, 100 % et 130 % d'atteinte
5. Conditions d'acquisition
- Fait générateur : [signature, encaissement, rendez-vous tenu et accepté selon la charte annexée]
- Conditions de reprise éventuelles : [événement, délai, modalités], dans les limites prévues par la loi
- Traitement des départs et arrivées en cours de période : [prorata, régularisation]
- Traitement des absences : [règle applicable]
6. Montée en charge
- Durée de la période de montée en charge : [x mois]
- Mode retenu : [variable garanti, objectifs réduits, indicateurs d'activité], montants et objectifs mois par mois
7. Cas particuliers
- Affaires exceptionnelles au-delà de [montant] : [barème]
- Affaires partagées entre plusieurs commerciaux : [règle de partage]
- Réaffectation de comptes ou de secteur en cours de période : [règle]
8. Suivi et contestation
- Relevé mensuel des résultats transmis au bénéficiaire le [jour] de chaque mois
- Délai de contestation : [x jours] après réception du relevé, auprès de [interlocuteur]
9. Signatures
- Date de remise, signature de l'employeur, signature du bénéficiaire précédée de « reçu le »
Deux règles de rédaction évitent la plupart des litiges. D'abord, chaque indicateur doit avoir une définition et une source : « chiffre d'affaires » ne suffit pas, il faut préciser hors taxes ou toutes taxes comprises, signé ou facturé, première année ou contrat total. Ensuite, joignez toujours l'exemple de calcul : si le salarié ne peut pas refaire le calcul avec ses propres chiffres, le plan est trop compliqué. Le suivi mensuel gagne à s'appuyer sur un tableau de bord commercial partagé, alimenté par le CRM.
Que dit le droit du travail sur la rémunération variable des commerciaux ?
Cette partie résume les principes issus des textes et de la jurisprudence. Elle ne remplace pas une analyse de votre situation, de votre convention collective et de vos contrats.
Variable inscrit au contrat ou fixé par un plan unilatéral
Le principe d'une rémunération variable figure en général dans le contrat de travail, avec ses modalités essentielles (assiette, mode de calcul). Les objectifs annuels, eux, peuvent être fixés soit d'un commun accord, soit par l'employeur seul. La Cour de cassation l'a jugé dans un arrêt publié au bulletin (Cass. soc., 2 mars 2011, n° 08-44.977) : lorsque les objectifs sont définis unilatéralement par l'employeur dans le cadre de son pouvoir de direction, celui-ci peut les modifier dès lors qu'ils sont réalisables et qu'ils ont été portés à la connaissance du salarié en début d'exercice.
Retenez la distinction : l'employeur peut faire évoluer les objectifs chaque année, dans ces conditions. Il ne peut pas modifier seul la structure du variable prévue au contrat (taux, assiette, mode de calcul).
Objectifs réalisables et connus en début d'exercice
L'arrêt de 2011 pose deux conditions cumulatives. Les objectifs doivent être réalisables : en cas de litige, il appartient en pratique à l'employeur de montrer qu'ils l'étaient, par exemple en s'appuyant sur l'historique, le potentiel du secteur et les résultats des autres commerciaux. Ils doivent aussi être communiqués au salarié en début d'exercice. Lorsque les objectifs n'ont pas été fixés ou communiqués, les juges peuvent déterminer eux-mêmes le montant du variable à partir des critères du contrat et des années précédentes, ce qui peut aboutir à accorder le variable intégral.
Conséquence pratique : remettez les objectifs avant le début de la période, par écrit, avec une trace de réception. Une remise en mars pour une année civile vous expose.
Des documents rédigés en français
L'article L. 1321-6 du Code du travail impose que tout document comportant des obligations pour le salarié ou des dispositions dont la connaissance est nécessaire pour l'exécution de son travail soit rédigé en français, sauf documents reçus de l'étranger ou destinés à des étrangers. Les plans de rémunération variable et les lettres d'objectifs entrent dans ce champ. Un plan rédigé uniquement en anglais par le groupe risque d'être inopposable au salarié.
Modifier le mode de rémunération exige l'accord du salarié
Dans un arrêt publié au bulletin (Cass. soc., 28 janvier 1998, n° 95-40.275), la Cour de cassation a jugé que le mode de rémunération d'un salarié constitue un élément du contrat de travail qui ne peut être modifié sans son accord, peu important que l'employeur prétende que le nouveau mode serait plus avantageux. Dans cette affaire, l'employeur avait imposé un système de commissionnement différent de celui prévu au contrat.
Concrètement, passer d'une commission sur CA à une commission sur marge, changer le taux contractuel ou remplacer une commission par une prime sur objectif suppose un avenant signé. Le refus du salarié n'est pas une faute. Une clause qui permettrait à l'employeur de modifier librement la rémunération variable est à proscrire : la variation doit reposer sur des éléments objectifs, indépendants de la seule volonté de l'employeur.
Variable et indemnité de congés payés
L'article L. 3141-24 du Code du travail fixe l'indemnité de congés payés au dixième de la rémunération brute totale perçue pendant la période de référence, sans qu'elle puisse être inférieure à la rémunération que le salarié aurait perçue s'il avait continué à travailler. Le salarié bénéficie de la méthode la plus favorable.
Les commissions et le variable liés à l'activité personnelle du salarié entrent en principe dans l'assiette du dixième : pendant ses congés, le commercial ne vend pas, et son variable baisse. À l'inverse, une prime calculée sur l'année entière, périodes de travail et de congés confondues, n'est en principe pas incluse, puisque les congés ne la diminuent pas. Une clause indiquant que les commissions « incluent les congés payés » n'est valable que si elle est claire et transparente sur la part correspondant aux congés : une formule générale ne suffit pas. Vérifiez ce point avec votre service paie, car c'est une source fréquente de rappels de salaire.
Smic et minimum conventionnel
Le salarié rémunéré en tout ou partie à la commission a droit au Smic. Pour vérifier le respect du minimum, service-public.fr indique que le salaire de base, les avantages en nature et les primes liées à la productivité sont pris en compte, tandis que les remboursements de frais, les majorations pour heures supplémentaires, l'intéressement et la participation, les primes d'ancienneté ou d'assiduité, ainsi que les primes de vacances et de fin d'année (sauf versement par acomptes mensuels) ne le sont pas. Depuis le 1er juin 2026, le Smic brut s'établit à 12,31 € de l'heure, soit 1 867,02 € par mois pour 35 heures (arrêté du 22 mai 2026). La comparaison se fait mois par mois : un mauvais mois de commissions ne peut pas laisser la rémunération sous le Smic, même si la moyenne annuelle est confortable.
Votre convention collective fixe en outre un salaire minimum conventionnel selon la classification du poste. Les règles de prise en compte du variable dans ce minimum varient d'une convention à l'autre. Vérifiez-les avant de fixer un fixe bas compensé par un variable élevé.
Charges sociales et coût employeur
Le variable est un salaire : il est soumis aux mêmes cotisations et contributions sociales que le fixe, et il figure sur le bulletin de paie du mois de versement. Budgétez donc le variable chargé, et non le montant brut. Pour situer le coût complet d'un SDR (fixe, variable, charges, outils, management, montée en charge), utilisez notre simulateur de coût d'un SDR.
Le cas des VRP
Les voyageurs, représentants et placiers (VRP) relèvent d'un statut particulier du Code du travail et de l'accord national interprofessionnel des VRP du 3 octobre 1975. Pour le VRP exclusif, cet accord prévoit une ressource minimale forfaitaire par trimestre, exprimée en heures de Smic. Si vos commerciaux terrain prospectent et prennent des commandes pour votre compte de façon exclusive et constante, vérifiez avec votre conseil si le statut de VRP s'applique : il a des conséquences sur la rémunération minimale et sur l'indemnité de clientèle en fin de contrat. Les SDR sédentaires et la plupart des AE en vente complexe ne relèvent généralement pas de ce statut, mais la qualification dépend des faits, pas de l'intitulé du poste.
ExempleAvertissement : les règles ci-dessus sont des principes généraux, résumés à partir du Code du travail, de service-public.fr et de la jurisprudence de la Cour de cassation. Elles ne tiennent pas compte de votre convention collective, de vos accords d'entreprise ni de la rédaction exacte de vos contrats. Faites relire votre clause de rémunération variable et votre plan par un avocat en droit social ou un juriste avant de les appliquer.
Quelles erreurs éviter dans la rémunération variable des commerciaux ?
Les erreurs ci-dessous sont classiques, et chacune peut coûter plus cher que le variable lui-même.
- 1Remettre les objectifs en retard. Un plan annuel communiqué fin février expose l'entreprise à verser le variable intégral et prive le commercial de deux mois de pilotage.
- 2Payer le SDR au rendez-vous pris. On obtient ce que l'on récompense : des agendas pleins de rendez-vous fragiles, puis des AE qui se plaignent de la qualité.
- 3Changer les règles en cours de route sans avenant. Modifier le taux, l'assiette ou le mode de calcul contractuel sans accord du salarié est une modification du contrat.
- 4Multiplier les critères. Au-delà de trois indicateurs, plus personne ne sait ce qui compte. Donnez à chaque critère un poids suffisant pour qu'il se voie sur la fiche de paie, sinon il ne changera aucun comportement.
- 5Fixer un plafond bas et rigide. Les meilleurs arrêtent de signer quand ils l'atteignent, ou partent chez un concurrent qui ne plafonne pas.
- 6Oublier les congés payés et le Smic. Un variable élevé mal intégré à l'indemnité de congés, ou un mois de commissions faibles sous le Smic, génère des rappels de salaire.
- 7Ne pas prévoir les départs. Que devient le variable d'un AE qui quitte l'entreprise en septembre avec trois affaires en cours ? Sans règle écrite, le litige est quasi certain.
- 8Appliquer le plan complet à une recrue dès le premier mois. Le turnover des premiers mois vient souvent d'une fiche de paie qui baisse au moment où le commercial apprend.
- 9Utiliser des critères subjectifs. « Implication », « esprit d'équipe » ou « qualité de la relation » sans mesure objective font du variable une décision du manager, contestable et démotivante.
- 10Ne pas tester le plan sur les résultats passés. Avant de le diffuser, appliquez-le aux chiffres réels de l'année précédente pour chaque commercial : vous verrez immédiatement les effets de seuil et le coût réel.
Le recrutement est le moment où le plan est le plus regardé. Un candidat qui ne comprend pas votre variable en entretien négociera un fixe plus élevé ou ne viendra pas. Présentez-le avec l'exemple de calcul, comme nous le recommandons dans notre guide pour recruter un commercial B2B.
Ce qu'il faut retenir
- La rémunération variable repose sur trois choix : la part du variable dans la rémunération cible, l'assiette et la courbe de paiement.
- Plus le salarié contrôle le résultat, plus la part variable peut être élevée : modérée pour un SDR, la plus élevée pour un AE, intermédiaire pour un AM.
- Pour un SDR, payez le rendez-vous tenu et accepté selon une charte écrite, jamais le rendez-vous pris.
- Calculez toujours le plan à 70 %, 100 % et 130 % d'atteinte avant de le diffuser, et joignez ce calcul au plan.
- Préférez une décélération à un plafond rigide, et prévoyez une montée en charge écrite pour chaque recrue.
- En droit français, les objectifs doivent être réalisables et connus en début d'exercice, et toute modification du mode de rémunération contractuel exige l'accord du salarié. Faites valider vos documents par un juriste.
Le plan de variable n'est qu'une pièce de la stratégie commerciale : il traduit en euros les priorités de l'entreprise, et il ne fonctionne que si ces priorités, les objectifs et l'organisation qui les portent sont clairs. Si vous souhaitez clarifier ces priorités avant de dessiner vos plans, notre accompagnement en stratégie commerciale part de vos objectifs et de votre organisation ; la validation juridique des plans reste du ressort de votre conseil en droit social.
Besoin d'aide pour votre prospection B2B ?
Discutons de votre stratégie lors d'un appel de 30 minutes, sans engagement.
Questions fréquentes
Il n'existe pas de ratio légal. Pour le business developer débutant, l'étude de rémunération Michael Page de décembre 2025 indique un variable de 20 à 35 % du fixe dans les services et le B2B, et jusqu'à 30 % du fixe dans l'IT et le logiciel. Pour les autres postes, la logique de pratique est la suivante : plus le salarié contrôle le résultat final, plus la part variable peut être élevée. Elle est donc en général modérée pour un SDR, plus élevée pour un account executive qui signe, intermédiaire pour un account manager.
Sur les rendez-vous tenus et acceptés par le commercial selon une charte écrite, pas sur les rendez-vous pris. Payer le rendez-vous pris récompense le remplissage d'agenda, alors qu'une part importante des rendez-vous ne se tient pas sans relance. Le critère « accepté » suppose une définition du rendez-vous qualifié et un délai de validation par l'AE, tracé dans le CRM. Le décalage entre la prise et la tenue du rendez-vous se gère en indiquant dans le plan que c'est le mois du rendez-vous tenu qui compte.
Un accélérateur augmente le taux de commission au-delà d'un certain niveau d'atteinte, en général 100 % de l'objectif. Par exemple, un AE commissionné à 6,5 % jusqu'à l'objectif passe à 9,75 % sur le chiffre d'affaires réalisé au-delà, soit un taux multiplié par 1,5. L'accélérateur récompense la surperformance et retient les meilleurs commerciaux. Il faut le calibrer sur des scénarios chiffrés, car une année portée par le marché peut en faire exploser le coût.
Il faut distinguer les objectifs et la structure. Selon la Cour de cassation (Cass. soc., 2 mars 2011, n° 08-44.977), l'employeur qui fixe unilatéralement les objectifs peut les modifier s'ils sont réalisables et portés à la connaissance du salarié en début d'exercice. En revanche, le mode de rémunération prévu au contrat (taux, assiette, mode de calcul) ne peut pas être modifié sans l'accord du salarié, même si le nouveau système est présenté comme plus avantageux (Cass. soc., 28 janvier 1998, n° 95-40.275).
En principe oui, lorsqu'elles sont liées à l'activité personnelle du salarié. L'article L. 3141-24 du Code du travail fixe l'indemnité au dixième de la rémunération brute totale de la période de référence, sans qu'elle puisse être inférieure au salaire que le salarié aurait perçu en travaillant. Une prime calculée sur l'année entière, périodes de travail et de congés confondues, n'est en principe pas incluse. Une clause de commissions « congés payés inclus » doit être claire et transparente pour être valable.
Trois solutions se combinent : un variable garanti pendant une durée définie, des objectifs réduits mois après mois avec un variable calculé sur ces objectifs réduits, ou un variable assis sur des indicateurs d'activité pendant les premières semaines. Par exemple, un SDR dont l'objectif cible est de 10 rendez-vous par mois peut recevoir un objectif de 5 au deuxième mois et de 8 au troisième. Écrivez la durée, les montants et les objectifs dans le plan remis à la recrue.
Oui. Quelle que soit la forme de la rémunération, le salarié a droit au Smic, vérifié mois par mois. Selon service-public.fr, les primes liées à la productivité sont prises en compte dans cette vérification, contrairement aux remboursements de frais, aux primes d'ancienneté ou aux primes de fin d'année non versées par acomptes mensuels. Depuis le 1er juin 2026, le Smic brut est de 12,31 € de l'heure. Le minimum fixé par la convention collective s'applique aussi, selon ses propres règles.

À propos de l'auteur
Cofondateur et associé, Getalead
François Alonge est cofondateur de Getalead, de Getlab et de Skipcall. Avant cela, il a passé 23 ans chez Edenred, en France et en Italie, où il a gravi tous les échelons de la vente : commercial, key account, chef des ventes, directeur des ventes, puis directeur commercial Middle Market.

