


- Qu'est-ce qu'un objectif commercial ?
- Comment fixer des objectifs commerciaux : top-down ou bottom-up ?
- Comment passer d'un objectif de chiffre d'affaires à des objectifs d'activité ?
- Faut-il fixer des objectifs SMART ?
- Les OKR sont-ils adaptés à une équipe commerciale ?
- Objectifs quantitatifs ou qualitatifs : lesquels fixer ?
- Exemples d'objectifs commerciaux pour un SDR
- Exemples d'objectifs commerciaux pour un account executive
- Exemples d'objectifs commerciaux pour un account manager
- Et pour un customer success manager ?
- Comment tenir compte de la saisonnalité ?
- Quel objectif donner à un nouveau commercial ?
- Objectifs d'équipe ou objectifs individuels : comment doser ?
- Comment annoncer les objectifs commerciaux à l'équipe ?
- Que dit le droit du travail sur les objectifs commerciaux ?
- Quel lien entre objectifs commerciaux et rémunération variable ?
- Comment suivre les objectifs commerciaux en cours de période ?
- Les erreurs fréquentes dans la fixation des objectifs commerciaux
- Ce qu'il faut retenir
Des objectifs commerciaux bien fixés partent d'un chiffre d'affaires à atteindre et le redescendent, par un calcul explicite, jusqu'à ce que chaque personne doit produire chaque mois : des signatures pour l'account executive, du chiffre conservé et développé pour l'account manager, des rendez-vous qualifiés et des appels pour le SDR. Ils combinent des objectifs quantitatifs (résultats et activité) et quelques objectifs qualitatifs, sont confrontés à la capacité réelle de l'équipe, écrits, expliqués et connus du commercial dès le début de la période.
Un objectif commercial qui ne passe pas ce test n'est qu'un souhait. « Faire +20 % » ne dit à personne quoi faire lundi matin. « 300 000 € de nouveaux contrats signés sur l'année, soit 20 signatures, ce qui suppose environ 160 rendez-vous tenus » le dit. La différence entre les deux, c'est la méthode, et c'est elle que ce guide détaille.
Vous trouverez ici la définition et la cascade entreprise, équipe, individu ; la démarche top-down et bottom-up avec un exemple chiffré complet ; ce que valent vraiment SMART et les OKR ; un tableau quantitatif contre qualitatif ; plus de trente exemples d'objectifs par rôle (SDR, account executive, account manager, customer success manager) avec leur formule de mesure ; la saisonnalité et la montée en charge d'un nouveau commercial ; une fiche d'objectifs à copier ; le cadre juridique à connaître ; le lien avec le variable ; le suivi et les erreurs fréquentes.
Qu'est-ce qu'un objectif commercial ?
Un objectif commercial est un résultat chiffré, daté et attribué à une personne ou à une équipe, qui contribue à l'objectif de chiffre d'affaires de l'entreprise. Il a toujours quatre composantes : un quoi (ce qui est mesuré), un combien (le niveau attendu), un quand (la période ou l'échéance) et un qui (le responsable). S'il en manque une, ce n'est pas un objectif.
Objectif, indicateur, prévision : ne pas les confondre
Ces trois mots circulent dans les mêmes réunions et désignent des choses différentes. Les confondre est la source de beaucoup de malentendus entre direction et équipe commerciale.
| Notion | Ce que c'est | Qui le fixe | Exemple |
|---|---|---|---|
| Objectif | Le niveau attendu, décidé à l'avance | La direction, après discussion | 300 000 € signés en 2027 |
| Indicateur (KPI) | La mesure suivie pour savoir où l'on en est | Défini une fois, calculé en continu | CA signé cumulé, taux de gain |
| Prévision | Ce que l'on pense réellement atteindre, au vu du pipeline | Le commercial, puis le manager | 270 000 € probables à fin d'année |
| Quota | L'objectif individuel qui sert de base au variable | La direction, par écrit | 75 000 € par trimestre |
Les indicateurs eux-mêmes sont détaillés dans notre guide des indicateurs de prospection à suivre. Ici, on s'occupe de fixer le niveau attendu sur ces indicateurs, et de choisir lesquels deviennent des objectifs.
Objectifs d'entreprise, d'équipe et individuels
Les objectifs commerciaux s'emboîtent sur trois niveaux.
- Objectif d'entreprise : le chiffre d'affaires, la marge, parfois un nombre de nouveaux clients ou une part de récurrent. Il découle de la stratégie commerciale et du budget. Il appartient au dirigeant.
- Objectif d'équipe : la part de cet objectif confiée à une équipe (nouveaux clients, comptes existants, une région, un segment). Il appartient au manager de l'équipe.
- Objectif individuel : la part confiée à chaque personne, exprimée dans ce qu'elle maîtrise réellement. Un SDR ne signe pas de contrats : son objectif ne peut pas être un chiffre d'affaires.
La règle d'or est simple : la somme des objectifs individuels doit couvrir l'objectif d'équipe, et la somme des objectifs d'équipe doit couvrir l'objectif d'entreprise, avec une marge. Beaucoup d'entreprises ajoutent 5 à 15 % de surcharge entre deux niveaux pour absorber un départ ou un trimestre raté. C'est une pratique de prudence, pas une norme : au-delà, les objectifs individuels deviennent irréalistes et perdent leur crédibilité.
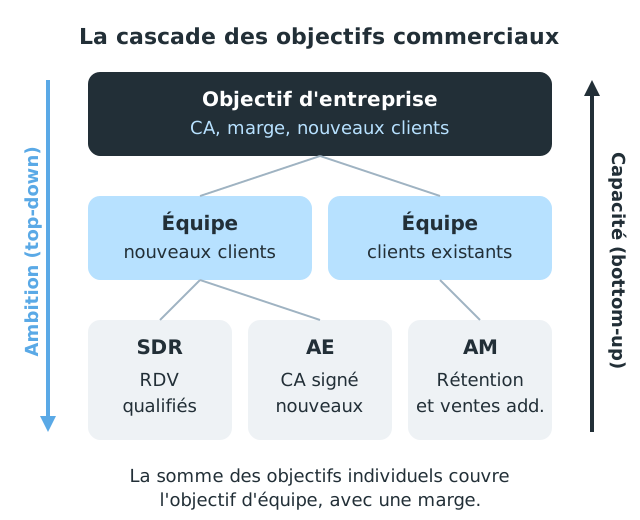
La cascade des objectifs : on descend l'ambition, on remonte la capacité
Comment fixer des objectifs commerciaux : top-down ou bottom-up ?
Il existe deux façons de fixer des objectifs commerciaux, et il faut utiliser les deux.
La démarche top-down : partir de l'ambition
La direction part de l'objectif de chiffre d'affaires et le découpe : par équipe, par segment, par personne. Puis elle traduit chaque objectif de résultat en objectifs d'activité, en remontant l'entonnoir de vente. C'est la démarche qui garantit que la somme des objectifs couvre le budget.
Son défaut : elle ignore la capacité. Diviser 1,2 million d'euros par quatre commerciaux donne 300 000 € chacun, que le territoire de l'un soit riche et celui de l'autre presque vide.
La démarche bottom-up : partir de la capacité
On part de ce que l'équipe peut produire : nombre de personnes, jours réellement travaillés, volume d'activité tenable par jour, taux de conversion historiques, taille du portefeuille. On en déduit le chiffre d'affaires atteignable. C'est la démarche qui garantit que les objectifs sont réalisables.
Son défaut : elle reproduit le passé. Si l'on ne change rien aux moyens, le bottom-up dit seulement « l'an prochain ressemblera à cette année ».
Confronter les deux : là où se prennent les vraies décisions
L'écart entre le top-down et le bottom-up est l'information la plus utile de tout l'exercice. S'il est faible, l'objectif est ambitieux et tenable. S'il est fort, il y a trois options, et seulement trois : ajouter des moyens (recruter, externaliser une partie de la prospection, former), améliorer un taux de conversion de façon démontrable, ou baisser l'objectif. Fixer quand même l'objectif top-down sans rien changer revient à programmer l'échec et à démotiver l'équipe dès janvier.
Cette confrontation s'organise en deux temps : la direction annonce l'ambition, les managers reviennent sous quinze jours avec leur calcul de capacité, et l'on arbitre ensemble. Ce va-et-vient est ce qui donne de la légitimité aux chiffres que l'on annoncera ensuite à chaque commercial.
Comment passer d'un objectif de chiffre d'affaires à des objectifs d'activité ?
On remonte l'entonnoir de vente en divisant à chaque étape par le taux de passage. Voici un exemple complet, présenté comme un exemple de calcul : les hypothèses sont à remplacer par vos propres taux, issus de votre CRM. Notre article sur le plan d'action commercial chiffré applique la même logique à l'échelle de toute l'entreprise ; ici, l'objectif est de descendre jusqu'aux objectifs de chaque personne.
Les hypothèses de l'exemple
Une société de services B2B vend des contrats annuels à des PME et ETI françaises. Son équipe « nouveaux clients » doit signer 600 000 € de premier contrat en 2027.
| Hypothèse | Valeur retenue | D'où elle vient |
|---|---|---|
| Objectif de CA nouveaux clients | 600 000 € | Budget 2027 (top-down) |
| Panier moyen d'un premier contrat | 15 000 € | Historique CRM, exemple |
| Taux de gain sur opportunités qualifiées | 25 % | Historique CRM, exemple |
| RDV tenu qui devient une opportunité qualifiée | 50 % | Historique CRM, exemple |
| No-show avec rappel 24 h avant | 22 % | Mesure publiée par Getalead |
| Appels composés qui aboutissent à un RDV qualifié | 2 % à 2,5 % | Mesure publiée par Getalead sur ses campagnes |
| Jours d'appel effectifs par SDR et par an | 200 | Hypothèse (congés, formation, réunions déduits) |
| Mois actifs dans l'année | 11 | Hypothèse (août très creux) |
Les deux mesures Getalead viennent de campagnes menées par des SDR expérimentés. Une équipe interne qui démarre peut faire moins : prenez le bas de la fourchette et recalculez au bout de deux mois avec vos propres chiffres.
Le calcul inversé, étape par étape
| Étape | Calcul | Résultat |
|---|---|---|
| Signatures nécessaires | 600 000 € / 15 000 € | 40 contrats |
| Opportunités qualifiées | 40 / 25 % | 160 opportunités |
| RDV tenus | 160 / 50 % | 320 RDV tenus |
| RDV qualifiés à prendre | 320 / 78 % (no-show de 22 %), arrondi au supérieur | 411 RDV |
| Appels à composer (taux de 2 %) | 411 / 2 % | 20 550 appels |
| Appels à composer (taux de 2,5 %) | 411 / 2,5 % | 16 440 appels |
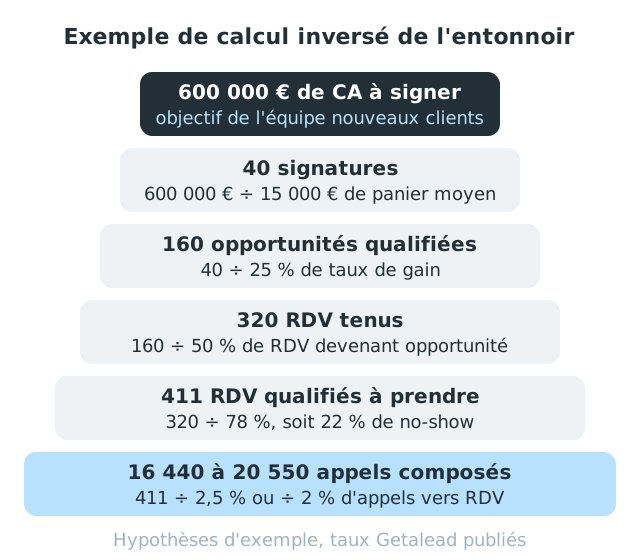
Exemple de calcul : de l'objectif de CA aux appels à composer
De l'objectif d'équipe aux objectifs individuels
C'est ici que le bottom-up entre en jeu. Combien de personnes faut-il pour tenir ces volumes, et que doit produire chacune ?
- Côté SDR. À 2 %, il faut 20 550 appels sur 200 jours, soit environ 103 appels par jour pour l'équipe. Si l'on considère qu'un SDR tient 50 appels composés par jour sur la durée (hypothèse à valider dans votre contexte), il faut deux SDR. Objectif individuel : environ 206 RDV qualifiés par an, soit 19 par mois actif, ou un peu moins de 5 par semaine.
- Côté account executive. 320 RDV tenus par an, c'est environ 7 rendez-vous de découverte par semaine sur 44 semaines, plus les rendez-vous de suivi, les propositions et les négociations. Sur un cycle de quelques semaines, c'est trop pour une personne, raisonnable pour deux. Objectif individuel : 300 000 € de nouveaux contrats, soit 20 signatures.
On obtient ainsi, pour chaque rôle, un objectif de résultat et les objectifs d'activité qui le rendent atteignable :
| Rôle | Objectif de résultat | Objectifs d'activité associés |
|---|---|---|
| SDR (x2) | 19 RDV qualifiés acceptés par mois | Environ 51 appels composés par jour à 2 %, 41 à 2,5 % |
| Account executive (x2) | 300 000 € signés, 20 contrats | 13 à 14 RDV tenus par mois, 80 opportunités qualifiées par an |
Ce que le calcul révèle
Le calcul inversé a trois vertus. D'abord, il rend l'objectif discutable sur des bases factuelles : si un commercial conteste son objectif, on discute d'un taux, pas d'un ressenti. Ensuite, il montre le poids de chaque taux. Sans rappel la veille, Getalead mesure 32 % de no-show au lieu de 22 % : il faudrait alors prendre 471 rendez-vous au lieu de 411, et composer 23 550 appels au lieu de 20 550 à 2 %. Un simple rappel 24 heures avant vaut 3 000 appels par an dans cet exemple. Notre guide pour réduire le no-show des rendez-vous B2B détaille la méthode.
Enfin, il fait apparaître le décalage dans le temps. Getalead mesure un délai moyen de 8 jours ouvrés entre la prise de rendez-vous et le rendez-vous. Ajoutez la durée du cycle de vente : les rendez-vous pris en décembre signeront l'année suivante. Les objectifs d'activité du SDR doivent donc être tenus dès janvier, et ceux de l'account executive en fin d'année dépendent du travail de prospection de l'automne. Pour estimer le coût de chaque option (recruter, externaliser), le simulateur de coût d'un SDR donne un ordre de grandeur.
Faut-il fixer des objectifs SMART ?
Oui, mais en connaissant leurs limites. Un objectif SMART est spécifique, mesurable, atteignable, réaliste et temporellement défini. Le sigle a été proposé par George T. Doran en 1981 ; dans sa version d'origine, le « A » signifiait « assignable », c'est-à-dire attribué à un responsable nommé. C'est la version la plus utile en vente.
Reformuler un objectif flou en objectif SMART
| Objectif flou | Ce qui manque | Version SMART |
|---|---|---|
| « Développer le secteur industrie » | Quoi, combien, quand | 6 nouveaux clients industriels de plus de 50 salariés signés entre le 1er janvier et le 30 juin |
| « Être plus présent chez nos grands comptes » | Mesure, échéance | Une revue d'affaires tenue avec chacun des 12 comptes stratégiques avant le 31 mars |
| « Améliorer la qualité des rendez-vous » | Définition, seuil | 90 % des RDV posés acceptés par l'account executive selon la charte, chaque mois du trimestre |
| « Relancer les devis » | Délai, règle | 100 % des propositions relancées par téléphone sous 5 jours ouvrés, contrôlé chaque lundi |
Les limites de SMART
- SMART ne dit pas si l'objectif est le bon. On peut fixer un objectif parfaitement SMART sur un indicateur sans intérêt, par exemple un nombre d'emails envoyés.
- « Atteignable » est souvent déclaratif. Sans calcul de capacité, le A de SMART se réduit à « le manager pense que c'est faisable ». Le calcul inversé de la section précédente est ce qui le rend réel.
- SMART pousse à l'objectif unique. Un seul chiffre de résultat, sans objectif d'activité ni garde-fou de qualité, encourage les raccourcis : remises excessives, rendez-vous de complaisance, ventes mal qualifiées qui partiront dans un an.
- SMART est statique. Il fige un niveau pour la période. Si le marché change brutalement, l'objectif devient absurde, et le modifier en cours de route soulève des questions juridiques (voir plus bas).
La méthode d'évaluation qui accompagne ces objectifs en fin de période est traitée dans notre guide pour évaluer un commercial avec une grille.
Les OKR sont-ils adaptés à une équipe commerciale ?
Les OKR (Objectives and Key Results) associent un objectif qualitatif et inspirant à deux à cinq résultats clés mesurables. La méthode a été développée chez Intel par Andy Grove dans les années 1970, puis popularisée par John Doerr, notamment chez Google, et dans son livre Measure What Matters (2018).
Présentés honnêtement, les OKR ont des forces réelles pour une équipe commerciale :
- ils obligent à formuler le « pourquoi » derrière les chiffres ;
- ils conviennent bien aux chantiers de transformation : ouvrir un segment, lancer une offre, structurer la prospection ;
- ils sont trimestriels, ce qui force une remise en question régulière ;
- dans leur conception d'origine, ils sont souvent ambitieux et l'on ne s'attend pas à les atteindre en totalité.
C'est justement ce dernier point qui pose problème en vente. Un quota sert de base à la rémunération variable : il doit être réaliste, connu et stable. Un OKR ambitieux qu'on n'atteint qu'en partie, par conception, ne peut pas servir de quota sans créer de la frustration et, potentiellement, un litige. Les praticiens des OKR recommandent d'ailleurs généralement de ne pas les lier directement à la rémunération.
La combinaison qui fonctionne dans la plupart des PME : un quota classique pour le variable, et un ou deux OKR d'équipe par trimestre pour les chantiers d'amélioration. Exemple :
Objectif : faire du segment des cliniques privées un vrai relais de croissance.
- KR1 : 40 RDV qualifiés tenus avec des directeurs d'établissement d'ici le 30 juin.
- KR2 : un argumentaire et une trame d'appel dédiés au segment, validés en jeux de rôle par toute l'équipe avant le 15 avril.
- KR3 : 8 propositions émises sur le segment au 30 juin.
- KR4 : un taux appels composés vers RDV mesuré sur le segment, comparé au segment historique, présenté en revue de fin de trimestre.
Objectifs quantitatifs ou qualitatifs : lesquels fixer ?
Les deux, dans des proportions différentes selon le rôle. Les objectifs quantitatifs disent combien ; les objectifs qualitatifs disent comment. Un plan d'objectifs sans qualitatif fabrique des commerciaux qui atteignent leurs chiffres en abîmant le portefeuille ; un plan sans quantitatif ne fixe rien.
| Critère | Objectifs quantitatifs | Objectifs qualitatifs |
|---|---|---|
| Ce qu'ils mesurent | Volumes, montants, taux | Pratiques, compétences, qualité du travail |
| Exemples | CA signé, RDV qualifiés, taux de gain, rétention | Qualité de la découverte, tenue du CRM, plan de compte, application d'une méthode |
| Mode de mesure | Extraction CRM, comptabilité | Appels écoutés, revues d'affaires, grille d'observation |
| Risque principal | Raccourcis pour faire le chiffre | Subjectivité, notes négociées |
| Comment limiter le risque | Associer un garde-fou de qualité | Décrire des comportements observables et un seuil |
| Lien avec le variable | Direct, selon des règles écrites | Indirect, ou avec un poids limité et une mesure objective |
| Poids conseillé | La majorité des objectifs | Un ou deux par personne |
Un objectif qualitatif bien rédigé ressemble à un objectif quantitatif : « 8 appels écoutés sur 10 avec au moins trois questions de découverte ouvertes avant toute présentation de l'offre, mesuré sur 10 appels tirés au hasard chaque mois ». Il se mesure, simplement pas dans le CRM.
Exemples d'objectifs commerciaux pour un SDR
Le SDR (sales development representative) prend des rendez-vous qualifiés pour les commerciaux. Ses objectifs portent sur l'activité, les rendez-vous et leur qualité, jamais sur le chiffre d'affaires signé, qu'il ne maîtrise pas. La définition du rendez-vous qualifié doit être écrite avant de fixer quoi que ce soit : notre article sur la définition du rendez-vous qualifié vous aide à la rédiger.
| Objectif | Type | Formule de mesure | Exemple de cible |
|---|---|---|---|
| Volume d'appels | Quantitatif, activité | Appels composés / jours d'appel effectifs | 50 par jour d'appel |
| Taux de conversation | Quantitatif, activité | Conversations avec un décideur / appels composés | Repère interne, suivi en tendance |
| RDV qualifiés posés | Quantitatif, résultat | Nombre de RDV conformes à la charte, par mois | 19 par mois (exemple ci-dessus) |
| Taux de RDV | Quantitatif, résultat | RDV qualifiés posés / appels composés | 2 % au minimum |
| Taux d'acceptation | Qualité | RDV acceptés par l'AE ou le client / RDV posés | 90 % ou plus |
| Taux de tenue | Qualité | RDV tenus / RDV planifiés arrivés à échéance | 78 % ou plus, avec rappel la veille |
| Délai avant RDV | Qualité | Moyenne des jours ouvrés entre prise et date du RDV | 8 jours ouvrés ou moins |
| Opportunités générées | Contribution | Opportunités qualifiées issues de ses RDV, par trimestre | Selon le taux RDV vers opportunité de l'équipe |
| Couverture du fichier | Quantitatif, activité | Comptes ayant reçu le nombre de tentatives prévu / comptes attribués | 100 % du lot du mois |
| Tenue du CRM | Qualitatif mesurable | Fiches appelées avec statut et prochaine action / fiches appelées | 95 % ou plus |
Deux remarques. Les cibles de ce tableau sont des exemples cohérents avec le calcul de l'article, à remplacer par les vôtres. Et un SDR ne doit pas porter plus de cinq objectifs à la fois : choisissez un objectif d'activité, un ou deux de résultat, un ou deux de qualité. Le reste se suit sans être un objectif.
Pour éviter que le volume soit obtenu au détriment de la qualité, la règle la plus efficace consiste à ne compter que les rendez-vous acceptés et tenus. Un SDR qui pose 25 rendez-vous dont 15 sont tenus ne fait pas mieux qu'un SDR qui en pose 19 dont 15 sont tenus : il consomme davantage le temps de l'account executive.
Exemples d'objectifs commerciaux pour un account executive
L'account executive (AE) transforme les rendez-vous et les opportunités en contrats signés. Son objectif principal est un montant signé, accompagné d'objectifs qui protègent la qualité des ventes et la fiabilité des prévisions.
| Objectif | Type | Formule de mesure | Exemple de cible |
|---|---|---|---|
| CA signé nouveaux clients | Quantitatif, résultat | Somme des contrats signés sur la période (date de signature) | 300 000 € par an, 75 000 € par trimestre en moyenne |
| Nouveaux clients | Quantitatif, résultat | Nombre de premiers contrats signés | 20 par an |
| Taux de gain | Quantitatif, efficacité | Affaires gagnées / affaires clôturées (gagnées et perdues) | 25 % ou plus |
| Conversion RDV vers opportunité | Quantitatif, efficacité | Opportunités qualifiées créées / RDV de découverte tenus | 50 % ou plus |
| Couverture du pipeline | Quantitatif, pilotage | Valeur du pipeline qualifié / objectif restant de la période | Seuil défini selon votre taux de gain |
| Panier moyen | Quantitatif, résultat | CA signé / nombre de contrats signés | 15 000 € ou plus |
| Remise moyenne | Garde-fou | Remise accordée / prix catalogue, moyenne pondérée | 10 % au maximum |
| Durée du cycle | Efficacité | Jours entre création de l'opportunité et signature, médiane | Stable ou en baisse sur l'année |
| Fiabilité de la prévision | Qualitatif mesurable | Écart entre prévision du mois M-1 et signé réel du mois M | 15 % d'écart au maximum |
| Qualification documentée | Qualitatif mesurable | Opportunités avancées avec grille de qualification complète / opportunités avancées | 100 % au-delà de l'étape « proposition » |
Pour la couverture du pipeline, la logique est la suivante : si votre taux de gain est de 25 %, il faut en principe quatre fois l'objectif restant en pipeline qualifié pour espérer l'atteindre. Notre guide du pipeline commercial détaille le calcul et les étapes à définir. Pour la qualification, une grille de type BANT ou MEDDPICC rend l'objectif vérifiable.
Exemples d'objectifs commerciaux pour un account manager
L'account manager (AM) gère un portefeuille de clients existants. Son métier est de conserver le chiffre d'affaires et de le développer. Le piège classique consiste à lui fixer uniquement un objectif de vente additionnelle : il se concentre sur les trois comptes qui achètent et laisse partir les autres.
| Objectif | Type | Formule de mesure | Exemple de cible |
|---|---|---|---|
| Rétention nette du CA | Quantitatif, résultat | CA de la période des clients présents au début / CA de ces mêmes clients sur la période précédente | 100 % ou plus |
| Rétention brute | Quantitatif, résultat | CA conservé hors ventes additionnelles / CA de la période précédente | 90 % ou plus |
| Taux de renouvellement | Quantitatif, résultat | Contrats renouvelés / contrats arrivés à échéance | 90 % ou plus |
| CA additionnel | Quantitatif, résultat | Ventes additionnelles et croisées signées sur le portefeuille | 80 000 € par an |
| Comptes en croissance | Quantitatif, répartition | Comptes dont le CA progresse / comptes du portefeuille | 40 % des comptes |
| Revues d'affaires | Activité | Revues tenues avec les comptes stratégiques / comptes stratégiques | 1 par compte stratégique et par semestre |
| Plans de compte | Qualitatif mesurable | Comptes stratégiques avec plan de compte à jour de moins de 90 jours / comptes stratégiques | 100 % |
| Couverture relationnelle | Qualitatif mesurable | Comptes stratégiques avec au moins deux contacts actifs à des niveaux différents / comptes stratégiques | 80 % ou plus |
| Recommandations | Contribution | Recommandations qualifiées vers de nouveaux prospects, par semestre | 4 par semestre |
| Alertes de départ | Qualitatif mesurable | Résiliations annoncées sans signal remonté au moins 60 jours avant / résiliations | 0 |
Les ventes additionnelles reposent souvent sur des appels de rebond auprès d'interlocuteurs que le client a cités : un objectif de couverture relationnelle les prépare mieux qu'un simple montant à vendre.
Et pour un customer success manager ?
Le customer success manager (CSM) existe surtout dans les entreprises qui vendent un abonnement, notamment logiciel. Il ne vend pas, ou peu : il fait en sorte que le client utilise ce qu'il a acheté et en tire de la valeur, ce qui conditionne le renouvellement. Ses objectifs ressemblent à ceux de l'account manager, avec un poids plus fort sur l'usage :
- taux d'adoption : utilisateurs actifs / licences achetées, par compte ;
- délai de mise en valeur : jours entre la signature et le premier résultat convenu avec le client ;
- santé du portefeuille : comptes au statut « sain » selon un score défini à l'avance / comptes suivis ;
- opportunités transmises : besoins additionnels détectés et transmis à l'account manager, par trimestre.
Quand AM et CSM coexistent, écrivez noir sur blanc qui porte la rétention et qui porte le CA additionnel. Deux personnes qui portent le même objectif sans règle de partage finissent par se disputer les mêmes affaires.
Comment tenir compte de la saisonnalité ?
Diviser un objectif annuel par douze est l'erreur la plus répandue. Elle place les commerciaux en retard dès l'été dans la plupart des activités B2B françaises, où août est creux et où certains secteurs concentrent leurs décisions en fin d'année ou au moment des budgets.
La méthode : extrayez du CRM la répartition des signatures par mois sur deux ou trois ans, calculez le poids moyen de chaque trimestre, et appliquez-le à l'objectif. Si vous n'avez pas d'historique, partez d'une répartition prudente et révisez-la au bout d'un an. Exemple pour l'account executive à 300 000 € :
| Trimestre | Poids historique (exemple) | Objectif signé | Remarque |
|---|---|---|---|
| T1 | 22 % | 66 000 € | Démarrage lent, budgets clients en cours de validation |
| T2 | 28 % | 84 000 € | Pic de printemps, ponts de mai à anticiper |
| T3 | 18 % | 54 000 € | Juillet correct, août quasi nul |
| T4 | 32 % | 96 000 € | Fins de budgets, décisions avant clôture |
| Total | 100 % | 300 000 € |
Les objectifs d'activité se décalent dans l'autre sens. Pour signer en novembre, il faut des rendez-vous en septembre et octobre : l'effort de prospection du SDR doit donc être maximal en septembre, juste après la période creuse. La revue de pipeline hebdomadaire est le moment pour vérifier que ce décalage est bien anticipé.
Quel objectif donner à un nouveau commercial ?
Un commercial qui arrive n'a ni pipeline, ni connaissance fine de l'offre, ni historique avec les clients. Lui fixer le quota plein dès le premier mois le met en échec, ce qui est la meilleure façon de le perdre avant la fin de sa période d'essai. On prévoit donc une montée en charge, avec des objectifs d'activité et d'apprentissage d'abord, puis un objectif de résultat progressif.
| Période | Account executive (cycle de 2 à 3 mois) | SDR |
|---|---|---|
| Mois 1 | Pas d'objectif de signature. Objectifs : certification sur l'offre, 10 RDV en binôme, CRM maîtrisé | 50 % du volume d'appels cible, trame validée en jeux de rôle |
| Mois 2 | 25 % du quota mensuel, premières opportunités créées | 75 % du volume, 50 % de l'objectif de RDV |
| Mois 3 | 50 % du quota mensuel | 100 % du volume, 75 % de l'objectif de RDV |
| Mois 4 et 5 | 75 % du quota mensuel | Objectif plein |
| Mois 6 et au-delà | Quota plein | Objectif plein |
Ces paliers sont une illustration, pas une norme : la durée de montée en charge dépend surtout de la longueur de votre cycle de vente. Une règle utile est de compter au moins un cycle complet avant le quota plein. Pour organiser ces premières semaines, voir notre plan d'intégration commerciale à 30, 60 et 90 jours. Écrivez cette montée en charge dans la fiche d'objectifs, avec les montants mois par mois, pour qu'il n'y ait aucun doute sur ce qui est attendu.
Objectifs d'équipe ou objectifs individuels : comment doser ?
Les deux ont leur place, pour des raisons différentes.
- L'objectif individuel responsabilise et rend la contribution de chacun visible. Il est indispensable dès que la rémunération variable est individuelle.
- L'objectif d'équipe favorise l'entraide, le partage de leads, le transfert d'une affaire au collègue mieux placé. Il est indispensable quand le résultat dépend d'une chaîne : SDR, puis AE, puis AM.
La formule la plus répandue combine une large part individuelle et une part d'équipe minoritaire. Un SDR peut ainsi porter un objectif individuel de rendez-vous et un objectif d'équipe sur les opportunités créées à partir des rendez-vous du pôle, ce qui l'intéresse à la qualité de ce qu'il transmet. Un AE peut porter son quota et un objectif d'équipe sur le CA total, ce qui l'incite à aider un collègue débutant.
Évitez les deux extrêmes. Un objectif 100 % collectif laisse les meilleurs porter les autres, et les meilleurs finissent par partir. Un objectif 100 % individuel transforme l'équipe en concurrents qui se cachent les informations. Les challenges ponctuels sont un autre outil, à réserver à un objectif court et précis.
Comment annoncer les objectifs commerciaux à l'équipe ?
Un bon objectif mal annoncé devient un mauvais objectif. L'annonce se fait en deux temps : une réunion collective pour le cadre, puis un entretien individuel pour les chiffres de chacun.
Le déroulé de l'annonce
- 1Réunion collective (45 minutes). Le dirigeant ou le directeur commercial présente l'objectif d'entreprise, les choix de l'année (segments, offres, moyens), et la logique de découpage. Pas de chiffres individuels en public.
- 2Envoi préalable de la fiche individuelle. Chaque commercial reçoit sa fiche d'objectifs 48 heures avant son entretien, pour arriver avec ses questions.
- 3Entretien individuel (45 à 60 minutes). Le manager explique le calcul de l'objectif de la personne : territoire, portefeuille, hypothèses de taux, saisonnalité. Le commercial confronte ce calcul à son propre pipeline.
- 4Traitement des objections. Si le commercial conteste un taux ou une hypothèse avec des faits, on corrige. S'il conteste par principe, on rappelle le calcul et les moyens fournis.
- 5Remise de la version définitive par écrit, avec accusé de réception ou signature datée. C'est votre preuve que l'objectif a été porté à la connaissance du salarié en début de période.
- 6Premier point de suivi fixé dans l'agenda avant de sortir de l'entretien.
La fiche d'objectifs à copier
Salarié : [Prénom Nom], [intitulé du poste]. Manager : [Prénom Nom]. Période : du [01/01/2027] au [31/12/2027]. Date de remise : [date].
1. Contexte
Objectif de l'entreprise pour la période : [montant et nature]. Objectif de l'équipe [nom de l'équipe] : [montant]. Votre périmètre : [territoire, segment, liste de comptes en annexe].
2. Objectifs de résultat
- Objectif 1 : [indicateur], [niveau], [échéance]. Mesure : [formule exacte et source, par exemple extraction CRM à la date de signature].
- Objectif 2 : [indicateur], [niveau], [échéance]. Mesure : [formule et source].
3. Objectifs d'activité et de qualité
- Objectif 3 : [indicateur d'activité], [niveau par semaine ou par mois]. Mesure : [formule].
- Objectif 4 : [garde-fou de qualité], [seuil]. Mesure : [formule].
- Objectif 5 (qualitatif) : [comportement observable], [seuil], mesuré par [écoute d'appels, revue d'affaires].
4. Répartition dans le temps
Répartition trimestrielle : T1 [montant], T2 [montant], T3 [montant], T4 [montant]. Le cas échéant, montée en charge : mois 1 [montant], mois 2 [montant], mois 3 [montant].
5. Hypothèses retenues
Panier moyen : [montant]. Taux de gain : [taux]. Taux RDV tenu vers opportunité : [taux]. Moyens fournis : [fichier, outils, SDR, formation].
6. Lien avec la rémunération variable
Les modalités de calcul de la rémunération variable figurent dans le plan de rémunération variable [référence et date], remis le [date].
7. Suivi
Point hebdomadaire : [jour]. Revue mensuelle : [date]. Bilan trimestriel : [dates].
Signature du salarié, précédée de la mention « remis et pris connaissance le [date] » : ________
Que dit le droit du travail sur les objectifs commerciaux ?
Cette section donne des repères généraux, pas un conseil juridique. Avant de rédiger une clause d'objectifs ou un plan de rémunération variable, faites relire vos documents par un avocat en droit social ou votre service juridique.
Quelques principes sont largement repris par les juristes, à partir de la jurisprudence de la chambre sociale de la Cour de cassation :
- Objectifs fixés par l'employeur. Lorsque le contrat prévoit que les objectifs sont fixés unilatéralement par l'employeur, la Cour de cassation a jugé qu'il peut les fixer et les modifier dans le cadre de son pouvoir de direction, à condition qu'ils soient réalisables et qu'ils aient été portés à la connaissance du salarié en début d'exercice (Cass. soc., 2 mars 2011, n° 08-44.977). Les commentateurs relèvent qu'une modification tardive, en fin d'exercice, n'est pas admise.
- Objectifs fixés d'un commun accord. Lorsque les objectifs sont contractualisés, leur modification suppose en principe l'accord du salarié. Vérifiez la rédaction exacte de votre contrat avant toute révision.
- Absence de fixation. Selon les commentaires de praticiens, si l'employeur ne fixe pas les objectifs alors que le variable en dépend, le salarié peut obtenir en justice le paiement de la part variable, le juge se référant notamment aux années précédentes, et ce manquement a déjà été retenu pour justifier une rupture aux torts de l'employeur.
- Langue française. L'article L1321-6 du Code du travail impose la rédaction en français de tout document comportant des obligations pour le salarié ou des dispositions dont la connaissance est nécessaire à l'exécution de son travail. La Cour de cassation en a déduit que des objectifs rédigés uniquement en anglais sont inopposables au salarié (Cass. soc., 29 juin 2011, n° 09-67.492, réaffirmé le 7 juin 2023, n° 21-20.322). Attention aux plans de commissionnement et aux outils de pilotage diffusés en anglais par un groupe étranger.
Traduction pratique pour un dirigeant de PME : fixez les objectifs avant ou au tout début de la période, par écrit, en français ; conservez la preuve de leur remise ; gardez le calcul qui démontre qu'ils sont réalisables avec les moyens fournis ; et ne les modifiez pas en cours de période sans avoir vérifié avec un juriste ce que votre contrat permet. Le calcul inversé et la fiche d'objectifs présentés plus haut servent aussi à cela.
Quel lien entre objectifs commerciaux et rémunération variable ?
Les objectifs disent ce qui est attendu ; le plan de rémunération variable dit ce que l'atteinte rapporte. Les deux documents doivent être cohérents, mais il vaut mieux qu'ils restent distincts : on peut ajuster les règles de calcul du variable d'une année sur l'autre sans réécrire toute la fiche d'objectifs, et inversement.
Quelques principes de cohérence :
- Ne payez que ce que la personne maîtrise. Un SDR payé sur le CA signé dépend du talent de l'AE ; il cesse de se sentir responsable.
- Associez un garde-fou de qualité aux objectifs de volume. Par exemple, ne compter que les rendez-vous acceptés et tenus, ou les contrats sans remise supérieure au seuil.
- Limitez le nombre d'objectifs rémunérés. Deux ou trois au maximum. Au-delà, le commercial ne sait plus ce qui compte.
- Calez la période de calcul sur la longueur du cycle. Un variable mensuel sur des signatures à cycle de six mois produit des revenus en dents de scie sans rapport avec l'effort.
Les mécaniques elles-mêmes (seuils, paliers, accélérateurs, plafonds, part du variable dans la rémunération totale) font l'objet d'un article dédié : rémunération variable des commerciaux et des SDR.
Comment suivre les objectifs commerciaux en cours de période ?
Un objectif qu'on ne regarde qu'en fin d'année ne sert à rien. Le suivi repose sur trois rythmes.
- Chaque semaine : les objectifs d'activité (appels, RDV pris, RDV tenus, opportunités créées). C'est là que l'on corrige vite.
- Chaque mois : les objectifs de résultat cumulés, comparés à la trajectoire saisonnalisée, et les taux de conversion entre étapes.
- Chaque trimestre : le bilan, l'éventuel ajustement des moyens et des hypothèses pour la suite, la mise à jour des OKR d'équipe.
Pour lire un écart, remontez l'entonnoir dans l'ordre. Si le CA signé est en retard, regardez d'abord le pipeline, puis les RDV tenus, puis les RDV pris, puis les appels. Le premier niveau où l'écart apparaît est celui sur lequel agir. Un AE en retard sur ses signatures mais dont le SDR est en retard de 30 % sur ses rendez-vous n'a pas un problème de closing.
Le tableau de bord commercial du dirigeant montre comment présenter ces indicateurs sur une seule page.
Les erreurs fréquentes dans la fixation des objectifs commerciaux
- 1Reconduire l'année précédente plus un pourcentage. « +15 % pour tout le monde » ignore la richesse des territoires, les départs de clients et la capacité réelle.
- 2Diviser par douze. La saisonnalité met l'équipe en retard dès l'été et fausse toutes les discussions.
- 3Fixer un objectif de CA au SDR. Il ne maîtrise pas la signature ; donnez-lui des rendez-vous qualifiés acceptés et tenus.
- 4Oublier les objectifs d'activité. Un objectif de résultat seul ne dit pas quoi faire lundi matin et ne permet pas de corriger en cours de route.
- 5Multiplier les objectifs. Au-delà de cinq ou six, plus rien n'est prioritaire.
- 6Ne pas faire le calcul de capacité. Un objectif qui suppose 120 appels par jour ou 15 rendez-vous clients par semaine n'est pas atteignable, quel que soit le talent.
- 7Annoncer les objectifs en mars. Au-delà du problème juridique, un trimestre sans cible claire est un trimestre perdu.
- 8Modifier les objectifs à la hausse en cours d'année parce qu'un commercial va trop bien. C'est le meilleur moyen de perdre vos meilleurs éléments, et cela pose une question juridique.
- 9Ne fixer aucun garde-fou de qualité. Rendez-vous de complaisance, remises excessives et clients mal qualifiés suivent mécaniquement.
- 10Ne jamais réviser les hypothèses. Si le taux de gain réel est de 18 % et non 25 %, il faut le dire au premier trimestre et décider : plus de moyens, ou un objectif révisé pour l'année suivante.
Ce qu'il faut retenir
- Un objectif commercial a un quoi, un combien, un quand et un qui. Sans l'un des quatre, ce n'est pas un objectif.
- Fixez les objectifs en confrontant l'ambition (top-down) à la capacité (bottom-up), et décidez explicitement quoi faire de l'écart.
- Redescendez l'objectif de CA par le calcul inversé de l'entonnoir, jusqu'aux appels et aux rendez-vous de chaque personne.
- Donnez à chacun des objectifs qu'il maîtrise : rendez-vous qualifiés pour le SDR, CA signé pour l'AE, rétention et développement pour l'AM.
- Associez à chaque objectif de volume un garde-fou de qualité, et limitez-vous à cinq objectifs par personne.
- Tenez compte de la saisonnalité et de la montée en charge des nouveaux.
- Fixez les objectifs par écrit, en français, en début de période, avec la preuve de leur remise, et faites relire vos documents par un juriste.
Si vous voulez de l'aide pour construire ce calcul, découper vos objectifs par rôle et organiser leur pilotage, l'accompagnement en stratégie commerciale de Getalead couvre ce travail. Et si le calcul montre que vos équipes n'ont pas le temps de composer le volume d'appels nécessaire, Getalead peut prendre en charge cette partie avec des SDR externalisés, salariés en CDI et basés en France, qui appellent votre fichier et posent les rendez-vous dans l'agenda de vos commerciaux.
Besoin d'aide pour votre prospection B2B ?
Discutons de votre stratégie lors d'un appel de 30 minutes, sans engagement.
Questions fréquentes
Partez de l'objectif de chiffre d'affaires de l'entreprise et découpez-le par équipe, puis par personne (démarche top-down). Traduisez chaque objectif de résultat en objectifs d'activité en remontant l'entonnoir : panier moyen, taux de gain, rendez-vous tenus, no-show, taux d'appels vers rendez-vous. Confrontez ensuite ce résultat à la capacité réelle de l'équipe (démarche bottom-up). Si l'écart est fort, ajoutez des moyens, améliorez un taux de façon démontrable ou révisez l'objectif. Enfin, écrivez les objectifs, expliquez le calcul et remettez-les en début de période.
Un SDR porte des objectifs qu'il maîtrise : un volume d'appels composés par jour d'appel, un nombre de rendez-vous qualifiés posés par mois, un taux d'acceptation de ces rendez-vous par les commerciaux, un taux de rendez-vous tenus et la tenue du CRM. Jamais de chiffre d'affaires signé, qui dépend de l'account executive. Limitez-vous à quatre ou cinq objectifs, en associant toujours un objectif de volume à un garde-fou de qualité, par exemple ne compter que les rendez-vous acceptés et tenus.
Les objectifs quantitatifs mesurent des volumes, des montants ou des taux : chiffre d'affaires signé, rendez-vous qualifiés, taux de gain, rétention. Ils se mesurent dans le CRM ou la comptabilité. Les objectifs qualitatifs portent sur la façon de travailler : qualité de la découverte, plans de compte à jour, application d'une méthode. Ils se mesurent par l'écoute d'appels ou les revues d'affaires. Un bon plan d'objectifs est majoritairement quantitatif, avec un ou deux objectifs qualitatifs décrits par des comportements observables et un seuil chiffré.
Divisez l'objectif de CA par le panier moyen pour obtenir le nombre de signatures, puis par le taux de gain pour obtenir les opportunités, puis par le taux de rendez-vous qui deviennent opportunité pour obtenir les rendez-vous tenus. Divisez enfin par le taux de tenue. Exemple : 600 000 € à 15 000 € de panier donnent 40 signatures ; à 25 % de gain, 160 opportunités ; à 50 %, 320 rendez-vous tenus ; avec 22 % de no-show, 411 rendez-vous à prendre.
Rarement. Les OKR associent un objectif qualitatif à des résultats clés mesurables et sont souvent volontairement ambitieux : on ne s'attend pas à les atteindre en totalité. Un quota, lui, sert de base au variable et doit être réaliste, connu et stable. La combinaison qui fonctionne dans la plupart des PME consiste à garder un quota pour la rémunération et à fixer un ou deux OKR d'équipe par trimestre pour les chantiers d'amélioration, comme l'ouverture d'un nouveau segment.
Cela dépend de la façon dont ils sont fixés. Quand le contrat prévoit des objectifs fixés unilatéralement, la Cour de cassation a jugé (2 mars 2011, n° 08-44.977) que l'employeur peut les modifier dans le cadre de son pouvoir de direction s'ils sont réalisables et portés à la connaissance du salarié en début d'exercice. Une modification tardive, en fin d'exercice, n'est pas admise selon les commentateurs. Quand les objectifs sont contractualisés, l'accord du salarié est en principe requis. Faites vérifier votre situation par un juriste.
Prévoyez une montée en charge. Le premier mois, fixez des objectifs d'apprentissage et d'activité : maîtrise de l'offre, rendez-vous en binôme, volume d'appels partiel. Introduisez ensuite un objectif de résultat progressif, par exemple 25 % puis 50 % puis 75 % du quota mensuel, avant le quota plein. La durée dépend surtout du cycle de vente : comptez au moins un cycle complet. Écrivez ces paliers mois par mois dans la fiche d'objectifs pour éviter tout malentendu.

À propos de l'auteur
Cofondateur et associé, Getalead
François Alonge est cofondateur de Getalead, de Getlab et de Skipcall. Avant cela, il a passé 23 ans chez Edenred, en France et en Italie, où il a gravi tous les échelons de la vente : commercial, key account, chef des ventes, directeur des ventes, puis directeur commercial Middle Market.
