- Qu'est-ce qu'un budget commercial ?
- Pourquoi construire un budget commercial dans une PME ?
- Comment construire un budget commercial : quelles étapes ?
- Comment fixer le budget des ventes par segment et par canal ?
- Comment budgéter la masse salariale commerciale ?
- Comment intégrer les recrutements et leur montée en charge ?
- Quelles autres dépenses inscrire au budget commercial ?
- Quels ratios pour contrôler un budget commercial ?
- Comment suivre le budget commercial chaque mois et analyser les écarts ?
- Le modèle de budget commercial à copier
- Les erreurs fréquentes dans un budget commercial
- Budget commercial : ce qu'il faut retenir
Un budget commercial est le document chiffré qui fixe, pour l'année à venir, le chiffre d'affaires attendu (le budget des ventes, par segment, canal et mois) et les moyens engagés pour l'atteindre (le budget des dépenses commerciales : salaires fixes et variables, recrutements, outils, marketing, déplacements, prestataires). Il sert de référence pour piloter les écarts chaque mois.
Ce guide déroule la construction d'un budget commercial étape par étape : le budget des ventes par segment et par canal, la masse salariale, les recrutements et leur montée en charge, les autres postes de dépenses, les ratios de contrôle, puis le suivi mensuel des écarts. Une PME industrielle fictive de 8 M€ de chiffre d'affaires sert d'exemple du début à la fin, et un modèle de budget commercial est à copier en fin d'article.
Qu'est-ce qu'un budget commercial ?
Le budget commercial réunit deux budgets qui ne valent rien l'un sans l'autre :
- Le budget des ventes : le chiffre d'affaires visé, découpé par segment de clientèle, par canal de vente et par mois. C'est la ligne du haut du compte de résultat prévisionnel, et la base du plan de trésorerie.
- Le budget des dépenses commerciales : tout ce que coûte la force de vente et son environnement, de la masse salariale aux salons en passant par les outils et les prestataires.
Le rapprochement des deux donne les ratios de contrôle : coût commercial rapporté au chiffre d'affaires et coût d'acquisition d'un client. C'est ce qui permet de dire si l'ambition est finançable.
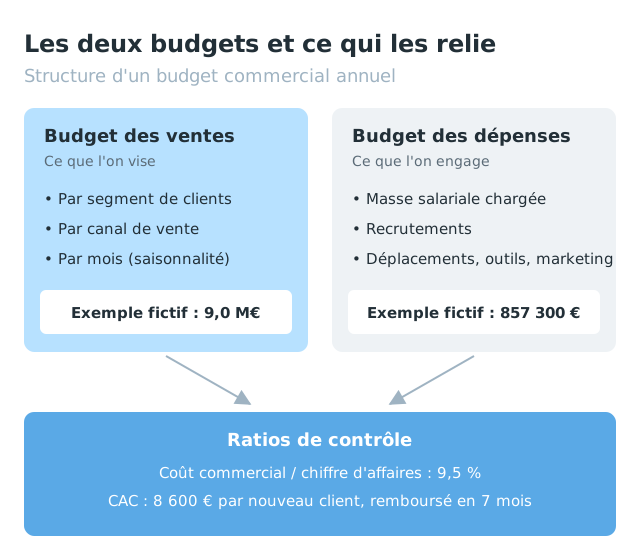
Les deux budgets se lisent ensemble, à travers les ratios de contrôle
Trois documents voisins sont souvent confondus avec lui :
- La prévision des ventes dit ce que vous allez probablement signer : c'est le point de départ réaliste du budget des ventes.
- Les objectifs commerciaux déclinent le budget des ventes par équipe et par commercial, souvent avec une marge d'ambition.
- Le plan d'action commercial liste les actions à mener : chacune a un coût qui doit figurer au budget.
ExempleExemple fictif, fil rouge de l'article : Atelier Fluides, fabricant de systèmes de filtration industrielle, 55 salariés, a réalisé 8 M€ de chiffre d'affaires en 2026. Il vend en direct à des industriels (équipements et contrats d'entretien) et par un réseau de distributeurs. L'équipe commerciale compte un directeur commercial, quatre commerciaux terrain et deux assistantes commerciales. Le dirigeant vise 9 M€ en 2027 (+ 12,5 %).
Pourquoi construire un budget commercial dans une PME ?
Beaucoup de PME fonctionnent avec un objectif de chiffre d'affaires et une enveloppe de dépenses implicite. Le budget commercial apporte trois choses que ce fonctionnement ne donne pas :
- Une cohérence entre ambition et moyens. Passer de 8 à 9 M€ avec la même équipe suppose une productivité en hausse de 12,5 % : est-ce crédible ? Sinon, il faut budgéter un recrutement, et son coût.
- Une décision de recrutement chiffrée. Le budget montre ce que coûte un commercial supplémentaire la première année et quand il devient rentable.
- Une base de pilotage. Sans budget, un retard de chiffre d'affaires en mars ne se voit qu'en septembre. Avec un budget mensualisé, il se voit en avril.
Comment construire un budget commercial : quelles étapes ?
Un budget commercial se construit en sept étapes, idéalement entre septembre et décembre pour l'année suivante.
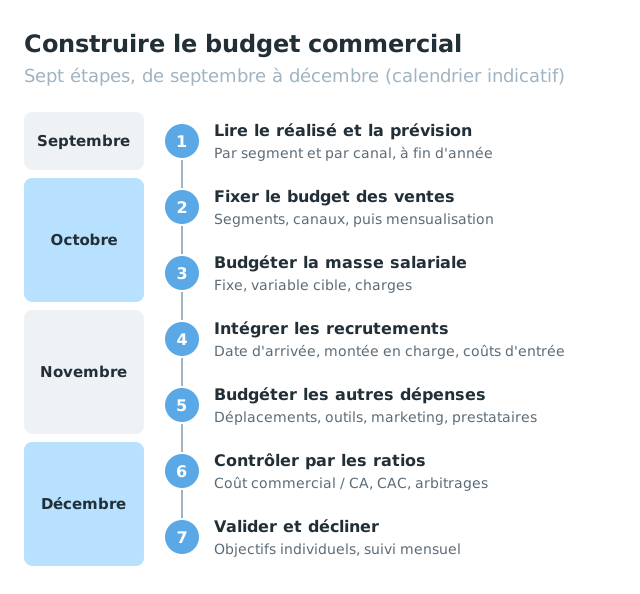
Sept étapes, de la lecture du réalisé à la validation (calendrier indicatif)
- 1Partir du réalisé et de la prévision de fin d'année, par segment et par canal.
- 2Fixer le budget des ventes par segment et par canal, puis le mensualiser.
- 3Budgéter la masse salariale de l'équipe existante : fixe, variable, charges.
- 4Intégrer les recrutements et leur montée en charge.
- 5Budgéter les autres dépenses : outils, marketing, déplacements, prestataires, formation.
- 6Contrôler par les ratios et arbitrer si le budget n'est pas finançable.
- 7Valider et décliner en objectifs individuels et en tableau de suivi mensuel.
L'ordre compte : les ventes d'abord, les dépenses ensuite, les ratios pour arbitrer. Un budget construit à partir de l'enveloppe de dépenses de l'année précédente reconduit les habitudes au lieu de financer l'ambition.
Comment fixer le budget des ventes par segment et par canal ?
Le budget des ventes se construit segment par segment, parce que chaque segment a sa propre mécanique : on ne fait pas croître le chiffre d'affaires des clients existants comme celui des nouveaux clients.
Clients existants : rétention et développement
Partez du chiffre d'affaires de l'année, appliquez votre taux de rétention historique (la part du chiffre d'affaires conservée d'une année sur l'autre), puis ajoutez le développement attendu : extensions, nouveaux sites, contrats d'entretien, hausses de prix. Sur ce dernier point, les choix de votre stratégie de prix entrent directement dans le budget.
Nouveaux clients : capacité et taux de conversion
Pour les nouveaux clients, le budget se calcule à partir de la capacité commerciale, pas d'un pourcentage de croissance : nombre de commerciaux, temps consacré à la conquête, rendez-vous, taux de signature, panier moyen. Si vous visez un nouveau territoire ou un nouveau marché, appuyez-vous sur votre marché adressable et votre stratégie go-to-market.
Distributeurs et autres canaux
Pour les canaux indirects, budgétez par partenaire, à partir de leur historique et de leurs engagements.
ExempleExemple fictif : Atelier Fluides conserve en moyenne 92 % du chiffre d'affaires de ses clients existants. Sur 6,2 M€, cela donne 5,7 M€, auxquels s'ajoutent 0,8 M€ de développement (contrats d'entretien et extensions). Les quatre commerciaux visent 1,45 M€ de nouveaux clients, et un cinquième commercial recruté en avril doit apporter 0,15 M€. Deux nouveaux distributeurs portent le canal indirect de 0,6 à 0,9 M€.
| Segment ou canal (exemple fictif) | Réalisé 2026 | Budget 2027 | Variation | Hypothèse principale |
|---|---|---|---|---|
| Clients existants | 6,2 M€ | 6,5 M€ | + 4,8 % | 92 % de rétention + 0,8 M€ de développement |
| Nouveaux clients en direct | 1,2 M€ | 1,6 M€ | + 33 % | 40 nouveaux clients à 40 000 € de panier |
| Distributeurs | 0,6 M€ | 0,9 M€ | + 50 % | Deux distributeurs supplémentaires |
| Total | 8,0 M€ | 9,0 M€ | + 12,5 % |
Mensualiser le budget des ventes
Répartissez ensuite chaque ligne par mois selon la saisonnalité observée sur deux ou trois ans. Un budget annuel divisé par douze crée de faux écarts : un mois creux habituel apparaîtra comme un retard, un mois fort comme une avance. Les coefficients saisonniers sont détaillés dans notre guide de la prévision des ventes.
Comment budgéter la masse salariale commerciale ?
Dans la plupart des PME, la masse salariale représente l'essentiel du budget commercial. Elle se budgète poste par poste, en trois composantes :
- Le fixe, sur douze mois, en intégrant les augmentations prévues et leur date.
- Le variable, budgété à 100 % d'atteinte des objectifs, avec une provision si vous attendez un dépassement. Le variable est un salaire : il supporte les mêmes charges que le fixe. Les modèles de plans sont détaillés dans notre guide de la rémunération variable des commerciaux.
- Les charges patronales, calculées sur le brut. Le taux dépend du niveau de salaire et des dispositifs applicables : faites-le calculer par votre service paie ou votre expert-comptable.
ExempleExemple fictif : le directeur commercial d'Atelier Fluides coûte 100 000 € brut par an (80 000 € de fixe, 20 000 € de variable cible), soit 142 000 € chargés avec un coût employeur pris à 1,42 fois le brut. Les quatre commerciaux terrain (45 000 € de fixe et 15 000 € de variable cible chacun) coûtent 340 800 € chargés, les deux assistantes commerciales (32 000 € brut chacune) 90 900 €. Total de l'équipe existante : 573 700 €.
Le coefficient de 1,42 est une hypothèse de l'exemple, pas un taux de référence.
Comment intégrer les recrutements et leur montée en charge ?
Un recrutement pèse deux fois dans le budget : en dépenses dès son arrivée, en chiffre d'affaires seulement après sa montée en charge. Budgéter un nouveau commercial à plein objectif dès son premier mois est l'erreur la plus coûteuse d'un budget commercial.
Trois paramètres à poser :
- La date d'arrivée réaliste, en comptant le délai de recrutement et le préavis. Notre guide pour recruter un commercial B2B détaille le processus.
- La courbe de montée en charge, qui dépend de votre cycle de vente. Un plan d'onboarding à 30, 60 et 90 jours la raccourcit, sans la supprimer.
- Les coûts d'entrée : frais de recrutement, équipement, formation, et souvent un variable garanti les premiers mois.
ExempleExemple fictif : Atelier Fluides recrute un cinquième commercial en avril, avec un objectif annuel de 400 000 € à pleine productivité. Montée en charge retenue : rien d'avril à juin, 50 % de juillet à septembre (50 000 €), 100 % d'octobre à décembre (100 000 €). Il apporte 150 000 € de chiffre d'affaires en 2027 pour un coût de 68 600 € (58 600 € de salaire chargé sur neuf mois et 10 000 € de recrutement). À 35 % de marge brute, il dégage 52 500 € : il n'est pas encore rentable la première année, et c'est normal.
Au quatrième trimestre, sa marge (35 000 €) dépasse enfin son coût du trimestre (19 600 €), mais le cumul de l'année reste négatif. Sa rentabilité se juge sur 2028, pas sur 2027.
Pour savoir combien de personnes recruter et à quel rôle, voir notre article sur l'organisation commerciale d'une PME, et notre calcul de combien de SDR recruter si la prise de rendez-vous est le goulot. Un départ non anticipé coûte aussi : le turnover commercial mérite une ligne de prudence.
Quelles autres dépenses inscrire au budget commercial ?
Après la masse salariale, cinq familles de dépenses :
- Déplacements : véhicules, carburant, hôtels, repas. Budgétez par commercial itinérant, à partir du réalisé.
- Outils : CRM, téléphonie, données, signature électronique, par utilisateur et par mois.
- Marketing commercial : salons, contenus, documentation, site, campagnes.
- Prestataires : prospection externalisée, cabinet de recrutement, conseil. Pour chiffrer une externalisation de la prise de rendez-vous, voir notre comparatif du coût d'un SDR externalisé.
- Formation : souvent oubliée, alors qu'elle peut être en partie financée par l'OPCO selon l'éligibilité de l'entreprise.
ExempleExemple fictif : le budget des dépenses commerciales d'Atelier Fluides pour 2027.
| Poste (exemple fictif) | Montant 2027 | Part du total | Hypothèse |
|---|---|---|---|
| Masse salariale chargée (équipe + recrutement) | 632 300 € | 73,8 % | Tableau précédent + 58 600 € pour le nouveau commercial |
| Déplacements et véhicules | 75 000 € | 8,7 % | 5 itinérants, environ 15 000 € chacun |
| Marketing (2 salons, contenus) | 70 000 € | 8,2 % | 25 000 € par salon, 20 000 € de contenus |
| Prestataires (prospection externalisée) | 30 000 € | 3,5 % | 6 mois de test |
| Outils | 15 000 € | 1,7 % | 8 utilisateurs |
| Formation | 15 000 € | 1,7 % | Avant financement éventuel |
| Recrutement | 10 000 € | 1,2 % | Un commercial |
| Divers (réceptions, échantillons) | 10 000 € | 1,2 % | |
| Total | 857 300 € | 100 % |
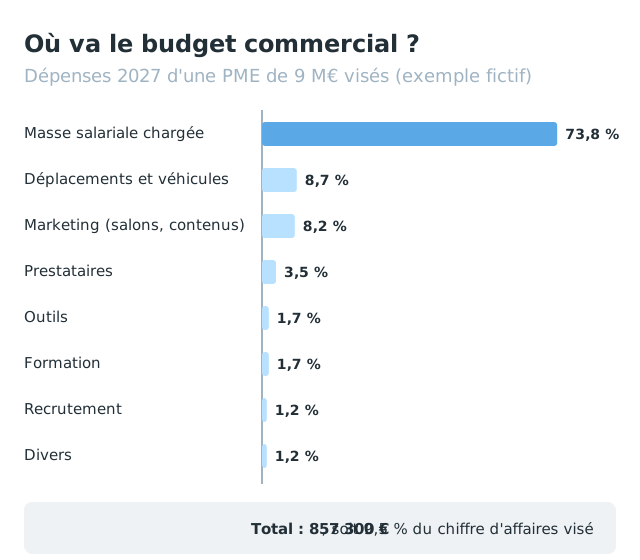
La masse salariale pèse près des trois quarts du budget (exemple fictif)
Le temps des commerciaux est presque toujours le premier poste : c'est pourquoi l'organisation du territoire, traitée dans notre article sur la sectorisation commerciale, pèse autant sur le budget que les achats.
Quels ratios pour contrôler un budget commercial ?
Un budget se juge à ses ratios. Quatre suffisent :
| Ratio | Calcul | Exemple fictif 2027 | Ce qu'il dit |
|---|---|---|---|
| Coût commercial / chiffre d'affaires | Dépenses commerciales / CA | 857 300 / 9 M€ = 9,5 % | Le poids de la vente dans le modèle économique |
| Coût d'acquisition client (CAC) | Dépenses de conquête / nouveaux clients | 343 000 / 40 = 8 600 € | Ce que coûte un nouveau client |
| Retour sur le CAC | CAC / marge brute annuelle d'un nouveau client | 8 600 / 14 000 = 0,6 an | Le délai pour rembourser l'acquisition |
| Chiffre d'affaires par commercial | CA direct / commerciaux en équivalent temps plein | 8,1 M€ / 4,75 = 1,7 M€ | La productivité de l'équipe |
Quelques précisions sur l'exemple :
- Le coût commercial passe de 9,25 % (740 000 € pour 8 M€ en 2026) à 9,5 %. La hausse vient du recrutement, qui coûte en 2027 et rapporte surtout en 2028 : le ratio doit redescendre l'année suivante, sinon le recrutement était une erreur.
- Le CAC ne retient que les dépenses de conquête : 40 % du temps des commerciaux existants, le nouveau commercial, le recrutement, les salons, le prestataire, 20 % du directeur commercial et 40 % des déplacements. La méthode est détaillée dans notre guide du coût d'acquisition client.
- Un nouveau client rapporte 14 000 € de marge brute la première année (40 000 € à 35 %) : l'acquisition est remboursée en sept mois environ.
Il n'existe pas de « bon » ratio universel : il dépend du secteur, du panier et de la récurrence. Comparez-vous d'abord à vous-même, d'une année sur l'autre.
Comment suivre le budget commercial chaque mois et analyser les écarts ?
Le budget ne sert que s'il est comparé chaque mois au réalisé. Le suivi tient en un tableau, ligne par ligne, en cumul depuis le début de l'année.
| Fin mars 2027 (exemple fictif) | Budget cumulé | Réalisé cumulé | Écart |
|---|---|---|---|
| CA clients existants | 1 500 k€ | 1 520 k€ | + 1,3 % |
| CA nouveaux clients en direct | 330 k€ | 240 k€ | – 27,3 % |
| CA distributeurs | 200 k€ | 210 k€ | + 5,0 % |
| CA total | 2 030 k€ | 1 970 k€ | – 3,0 % |
| Dépenses commerciales | 205 k€ | 228 k€ | + 11,2 % |
| Coût commercial / CA | 10,1 % | 11,6 % | + 1,5 point |
Lisez chaque écart en le classant dans l'une de quatre catégories :
- Écart de calendrier : la dépense ou la vente est décalée, pas perdue. Ici, le salon de mars a été payé en totalité au premier trimestre alors que le budget l'étalait : 18 000 € de l'écart de dépenses.
- Écart de volume : moins d'affaires que prévu. Ici, la conquête en direct est à – 27 % : il faut remonter au nombre de rendez-vous et au pipeline.
- Écart de prix ou de mix : autant d'affaires, mais plus petites, ou plus remisées.
- Écart d'hypothèse : une hypothèse du budget était fausse (rétention, date d'arrivée d'un recrutement). Il faut la corriger dans la reprévision.
Chaque trimestre, gardez le budget initial comme référence et produisez une reprévision de fin d'année : le budget dit ce qui était prévu, la reprévision ce qui va probablement arriver. Présentez les deux dans votre tableau de bord commercial, et traitez les écarts de volume en revue de pipeline hebdomadaire plutôt qu'en fin de trimestre.
Une mise en garde, enfin. Dans « Corporate Budgeting Is Broken, Let's Fix It » (Harvard Business Review, 2001), Michael C. Jensen montre que lier la rémunération à l'atteinte du budget pousse les managers à sous-estimer leurs objectifs et à arranger leurs résultats. Si le budget des ventes sert aussi à calculer le variable, attendez-vous à des prévisions prudentes : confrontez-les toujours à la capacité et au pipeline.
Le modèle de budget commercial à copier
1. Budget des ventes
- Par segment : clients existants, nouveaux clients, autres segments : [réalisé N, budget N+1, hypothèse]
- Par canal : direct, distributeurs, autres : [réalisé N, budget N+1, hypothèse]
- Taux de rétention retenu : [%]
- Nouveaux clients visés et panier moyen : [nombre, montant]
- Coefficients saisonniers par mois : [12 coefficients]
2. Masse salariale
- Par poste : [fixe brut, variable cible, date d'augmentation, coût employeur]
- Coefficient de charges retenu : [à faire valider par la paie ou l'expert-comptable]
- Provision pour dépassement d'objectifs : [montant]
3. Recrutements
- Poste, date d'arrivée, objectif à pleine productivité : [détail]
- Montée en charge par trimestre : [%]
- Coûts d'entrée : [recrutement, équipement, formation, variable garanti]
4. Autres dépenses
- Déplacements : [par itinérant]
- Outils : [par utilisateur et par mois]
- Marketing : [salons, contenus, campagnes]
- Prestataires : [nature, durée, montant]
- Formation : [montant, financement envisagé]
- Divers : [montant]
5. Ratios de contrôle
- Coût commercial / CA : [N, N+1]
- CAC et délai de retour : [montant, mois]
- CA par commercial en équivalent temps plein : [montant]
6. Suivi
- Tableau mensuel budget, réalisé, écart, en cumul : [responsable, date de mise à jour]
- Reprévision trimestrielle : [dates]
Les erreurs fréquentes dans un budget commercial
- Reconduire l'année précédente + x %. Le budget doit partir des segments et de la capacité, pas d'un pourcentage global.
- Diviser l'année par douze. Sans saisonnalité, chaque mois produit de faux écarts.
- Budgéter un nouveau commercial à pleine productivité dès son arrivée.
- Oublier les charges sur le variable, ou budgéter le variable à 0 % d'atteinte alors que vous visez 100 %.
- Confondre budget et prévision. Le budget est une référence fixe ; la prévision se met à jour.
- Ne jamais relire le budget en cours d'année. Un budget validé en décembre et ouvert en novembre suivant n'a servi à rien.
- Oublier la formation et le temps du manager : le coût du directeur commercial passé à coacher fait partie du coût de vente.
Budget commercial : ce qu'il faut retenir
- Le budget commercial réunit le budget des ventes (par segment, canal et mois) et le budget des dépenses commerciales (masse salariale, recrutements, outils, marketing, déplacements, prestataires).
- Construisez les ventes d'abord, à partir de la rétention pour les clients existants et de la capacité pour les nouveaux clients, puis les dépenses, puis arbitrez par les ratios.
- La masse salariale chargée, variable compris, est presque toujours le premier poste.
- Un recrutement coûte dès son arrivée et ne rapporte qu'après sa montée en charge : budgétez-la trimestre par trimestre.
- Contrôlez le budget par le coût commercial rapporté au chiffre d'affaires, le CAC et son délai de retour.
- Suivez chaque mois le budget, le réalisé et l'écart, classez les écarts (calendrier, volume, prix, hypothèse) et produisez une reprévision chaque trimestre.
Si vous voulez vérifier que votre budget est cohérent avec la capacité réelle de votre équipe, l'accompagnement en stratégie commerciale de Getalead commence par une analyse de votre force de vente.

François Alonge
Cofondateur et associé, Getalead
Besoin d’aide pour construire votre budget commercial ?
Prenez 30 minutes avec François pour faire le point sur votre situation. Vous choisissez le créneau dans son agenda, sans engagement.
Réserver 30 min avec FrançoisQuestions fréquentes
C'est le document chiffré qui fixe, pour l'année à venir, le chiffre d'affaires attendu par segment, canal et mois (le budget des ventes) et les dépenses engagées pour l'atteindre (le budget des dépenses commerciales). Il sert de référence pour suivre les écarts chaque mois.
Le budget des ventes est une référence fixée en début d'année, qui engage l'entreprise et sert à construire le budget des dépenses. La prévision des ventes estime ce qui sera probablement signé compte tenu de ce que l'on sait aujourd'hui, et se met à jour régulièrement.
La masse salariale de l'équipe (fixe, variable et charges), les recrutements et leurs coûts d'entrée, les déplacements, les outils, le marketing commercial (salons, contenus), les prestataires et la formation. La masse salariale en représente généralement la plus grande part.
Partez du réalisé et de la prévision de fin d'année, fixez le budget des ventes par segment et par canal, mensualisez-le, budgétez la masse salariale puis les recrutements avec leur montée en charge, ajoutez les autres dépenses, contrôlez l'ensemble par les ratios et validez avant de le décliner en objectifs.
Il n'existe pas de ratio universel : il dépend du secteur, du panier moyen, de la part de clients récurrents et du modèle de vente. Comparez d'abord votre ratio d'une année sur l'autre et vérifiez que le coût d'acquisition d'un client est remboursé par sa marge dans un délai acceptable pour votre trésorerie.
Budgétez son coût dès sa date d'arrivée réaliste (salaire chargé, recrutement, équipement, formation) et son chiffre d'affaires selon une courbe de montée en charge, par exemple nulle le premier trimestre puis progressive. Un nouveau commercial est rarement rentable dès sa première année.
Chaque mois, en comparant budget, réalisé et écart en cumul depuis le début de l'année. Chaque trimestre, produisez une reprévision de fin d'année, en gardant le budget initial comme référence.

À propos de l'auteur
Cofondateur et associé, Getalead
François Alonge est cofondateur de Getalead, de Getlab et de Skipcall. Avant cela, il a passé 23 ans chez Edenred, en France et en Italie, où il a gravi tous les échelons de la vente : commercial, key account, chef des ventes, directeur des ventes, puis directeur commercial Middle Market.