- Qu'est-ce qu'un plan de compte, et à quoi sert-il ?
- Plan de compte, account-based selling, plan d'action commercial : quelles différences ?
- Quels comptes méritent un plan de compte ?
- Que contient un plan de compte ? Les neuf rubriques
- Comment calculer le potentiel et la part de portefeuille d'un compte ?
- Comment fixer les objectifs et construire le plan d'actions ?
- Comment faire vivre un plan de compte : la revue trimestrielle
- Exemple de plan de compte rempli (exemple fictif)
- Modèle de plan de compte à copier
- Les erreurs fréquentes dans un plan de compte
- Comment relier les plans de compte à la stratégie commerciale ?
- Plan de compte : ce qu'il faut retenir
Un plan de compte (account plan) est un document court, tenu par le commercial responsable d'un client important, qui décrit où en est la relation avec ce client, ce qu'il pourrait vous acheter de plus, ce que vous visez sur les douze prochains mois et les actions pour y parvenir. Il se revoit chaque trimestre. C'est l'outil de base de la gestion des grands comptes.
Cet article s'adresse aux dirigeants et directeurs commerciaux de PME et d'ETI qui réalisent une grande partie de leur chiffre d'affaires avec quelques clients. Vous y trouverez les neuf rubriques d'un plan de compte, le calcul du potentiel et des espaces blancs, la façon de choisir les comptes qui méritent un plan, la revue trimestrielle, un exemple fictif rempli et un modèle de plan de compte client à copier.
Qu'est-ce qu'un plan de compte, et à quoi sert-il ?
Le plan de compte est la pièce maîtresse du key account management, la gestion des comptes clés. Cette discipline est étudiée depuis longtemps comme un métier distinct de la vente de conquête : voir par exemple Malcolm McDonald, Tony Millman et Beth Rogers, « Key account management: theory, practice and challenges », Journal of Marketing Management, 1997.
Le plan de compte sert à passer d'une relation subie à une relation pilotée. Sans lui, le commercial répond aux demandes, renouvelle ce qui arrive à échéance et découvre les problèmes quand ils deviennent des réclamations. Avec lui, il sait ce qu'il cherche à obtenir, qui il doit rencontrer et ce qui pourrait faire partir le client.
Il a trois usages :
- Développer un grand compte : repérer ce que le client achète ailleurs, ou n'achète pas encore, et en faire des opportunités datées.
- Protéger le chiffre d'affaires existant : voir venir les risques (échéance de contrat, interlocuteur qui part, concurrent qui s'installe).
- Assurer la continuité : si le commercial part, son successeur reprend un compte documenté, pas une boîte mail.
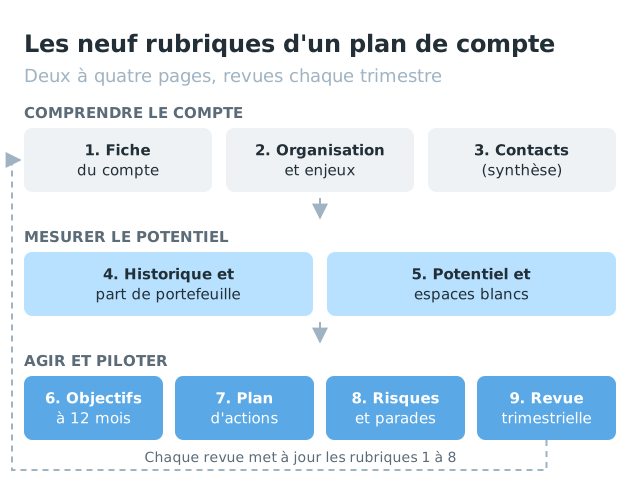
Un plan de compte en trois blocs : diagnostic, potentiel, actions
Visez deux à quatre pages : assez pour qu'un directeur commercial comprenne la situation en cinq minutes, assez court pour être tenu à jour.
Plan de compte, account-based selling, plan d'action commercial : quelles différences ?
| Document | Porte sur | Horizon | Question à laquelle il répond |
|---|---|---|---|
| Plan de compte | Un client existant, important | 12 mois, revu chaque trimestre | Comment développer et protéger ce client ? |
| Account-based selling | Des comptes cibles, souvent pas encore clients | Le cycle de vente | Comment entrer dans ces comptes ? |
| Carte du comité d'achat | Une affaire précise | Le temps de l'affaire | Qui décide, qui influence, qui bloque ? |
| Fiche d'identité entreprise | Une entreprise, client ou prospect | Au fil de l'eau | Qui est cette entreprise ? |
| Plan d'action commercial | Toute l'activité commerciale | L'année | Quelles actions pour l'objectif global ? |
Pour ouvrir des grands comptes que vous ne connaissez pas encore, c'est la méthode de l'account-based selling qu'il vous faut. Le plan de compte prend le relais une fois le client signé.
Il ne remplace pas non plus la fiche d'identité entreprise, qui rassemble les faits, ni le plan d'action commercial de l'équipe : les objectifs de vos plans de compte s'additionnent et alimentent ce dernier.
Quels comptes méritent un plan de compte ?
Comptez une demi-journée à une journée pour construire un premier plan, puis une à deux heures par trimestre pour le revoir. Vous ne pouvez pas en faire un pour chaque client, et vous ne devez pas en faire un pour chaque gros client. Un client qui vous achète déjà tout ce qu'il peut acheter n'a pas besoin d'un plan de développement, mais d'un bon suivi.
Croisez deux critères :
- Le potentiel restant : ce que le client dépense ou pourrait dépenser sur votre type d'offre, moins ce qu'il vous achète déjà.
- Votre position actuelle : votre part de portefeuille, la qualité de la relation, le nombre d'interlocuteurs que vous connaissez.
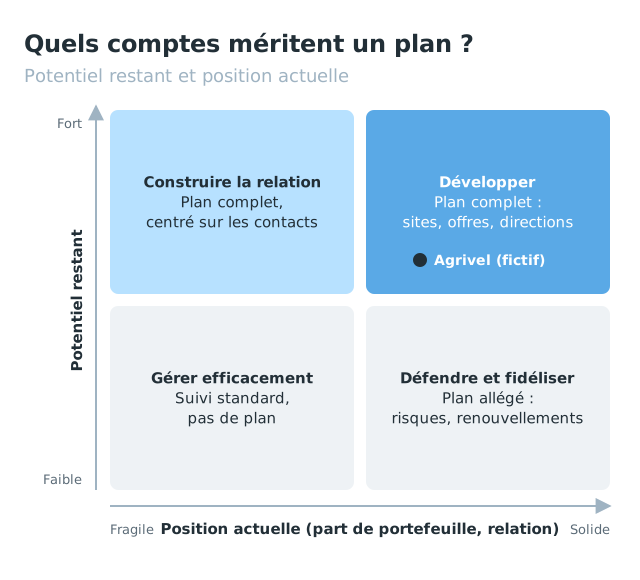
Le plan de compte complet est réservé aux comptes à fort potentiel restant
| Situation du compte | Ce qu'il faut faire | Type de plan |
|---|---|---|
| Fort potentiel restant, position solide | Étendre à d'autres sites, offres ou directions | Plan complet |
| Fort potentiel restant, position fragile | Construire la relation avant de vendre plus | Plan complet, centré sur les contacts |
| Faible potentiel restant, position solide | Défendre et fidéliser | Plan allégé : risques, renouvellements |
| Faible potentiel restant, position fragile | Gérer efficacement, sans surinvestir | Suivi standard |
Le compte « faible potentiel, position solide » est souvent votre plus gros client. Il mérite toute votre attention, mais sous l'angle de la fidélisation client B2B plutôt que du développement.
Deux contrôles avant de retenir un compte : la rentabilité (un client qui exige des remises intenables peut détruire de la marge en grossissant) et l'accès (si personne chez vous ne peut rencontrer les décideurs, le potentiel reste théorique).
ExempleExemple fictif : Hydrelis, PME lyonnaise de 70 salariés, conçoit, installe et entretient des systèmes de traitement d'eau pour l'industrie. Elle réalise 11 M€ de chiffre d'affaires avec 210 clients actifs ; ses 15 premiers clients pèsent 55 % du total. Le directeur commercial retient six comptes pour un plan complet, dont Agrivel (nom fictif), un groupe agroalimentaire de huit usines. Hydrelis y réalise 240 000 € par an, sur trois usines seulement.
Trois à six plans tenus à jour valent mieux que quinze plans abandonnés après la première version.
Que contient un plan de compte ? Les neuf rubriques
Trois rubriques décrivent le compte, deux mesurent son potentiel, quatre organisent l'action.
1. La fiche du compte
Raison sociale, groupe, chiffre d'affaires, effectif, sites, date de début de la relation, responsable du compte et équipe associée.
2. L'organisation et les enjeux du client
C'est la rubrique la plus négligée et la plus utile : comment le client achète (centralisé ou par site, seuils de décision), ce qui l'occupe en ce moment (investissements, rachat, plan d'économies, réglementation) et en quoi votre offre peut aider. Un plan de compte qui ne cite aucun enjeu du client est un plan de vente déguisé. Ces enjeux se découvrent surtout en entretien : les questions de découverte commerciale valent aussi pour un client de dix ans.
3. La cartographie des contacts, en résumé
Les personnes qui comptent, leur poids dans les décisions, leur position vis-à-vis de vous, la date du dernier échange. La méthode complète est détaillée dans notre article sur le comité d'achat et le multi-threading : reprenez sa carte et n'en gardez ici que la synthèse (qui soutient, qui reste inconnu, qui s'oppose).
4. L'historique et la part de portefeuille
Le chiffre d'affaires sur trois ans par offre et par entité, la marge, les affaires gagnées et perdues avec leur motif, les incidents. Puis la part de portefeuille (share of wallet) : la part de la dépense du client, sur votre type d'offre, qui vous revient.
5. Le potentiel et les espaces blancs
Le potentiel total du compte et la carte des espaces blancs (white space) : les croisements entre entités du client et offres que vous ne vendez pas encore.
6. Les objectifs à 12 mois
Deux à quatre objectifs chiffrés et datés : un objectif de chiffre d'affaires, et des objectifs relationnels qui le rendent possible (rencontrer tel décideur, obtenir un référencement).
7. Le plan d'actions
Une action est un verbe et une date : « présenter l'audit de consommation au directeur industriel avant le 15 mars », pas « renforcer la relation avec le siège ». Chacune a un responsable.
8. Les risques
Échéance de contrat, insatisfaction, départ d'un soutien, arrivée d'un concurrent, difficultés financières du client. Pour chaque risque, une parade et un signal à surveiller.
9. La revue trimestrielle
La date de la prochaine revue, les indicateurs suivis et la trace des décisions précédentes. Sans cette rubrique, le plan est rédigé une fois et oublié.
Comment calculer le potentiel et la part de portefeuille d'un compte ?
Le potentiel d'un compte est la dépense annuelle du client sur l'ensemble des besoins que votre offre peut couvrir, quel que soit le fournisseur qui la capte aujourd'hui.
- Potentiel du compte = somme, pour chaque entité du client, de sa dépense annuelle estimée sur votre périmètre d'offre.
- Part de portefeuille = votre chiffre d'affaires avec le compte / potentiel du compte.
- Potentiel restant = potentiel du compte – votre chiffre d'affaires actuel.
L'estimation part de ce que vous savez : la dépense de vos clients comparables par site ou par salarié, les appels d'offres passés, ce que le client vous a dit de ses autres fournisseurs. C'est la logique du calcul TAM, SAM, SOM, à l'échelle d'un seul client. Une estimation à 20 % près suffit : il s'agit de savoir si le potentiel restant vaut 50 000 € ou 500 000 €.
La carte des espaces blancs transforme ce chiffre en cibles. Placez les entités du client (sites, filiales, directions) en lignes et vos offres en colonnes, puis qualifiez chaque case : déjà vendu, ouvert, tenu par un concurrent, pas de besoin.
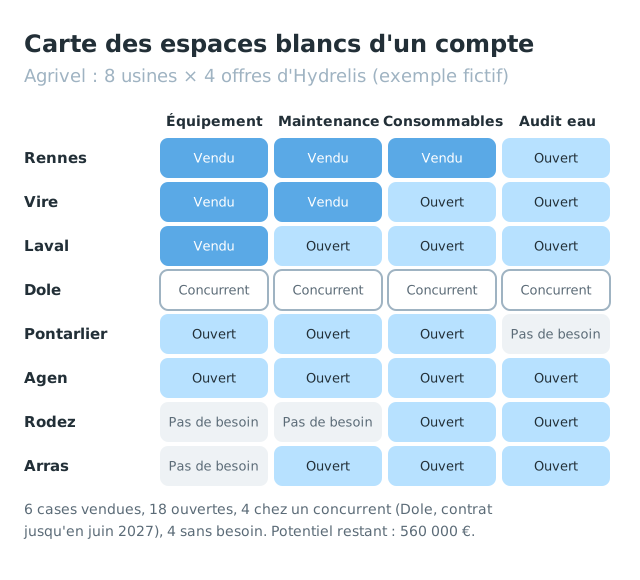
Chaque case « ouverte » est une opportunité à dater dans le plan d'actions (exemple fictif)
ExempleExemple fictif : Hydrelis estime qu'une usine du profil d'Agrivel dépense environ 100 000 € par an en équipements amortis, maintenance, consommables et audits. Potentiel du compte : 8 usines × 100 000 € = 800 000 €. Part de portefeuille : 240 000 / 800 000 = 30 %. Potentiel restant : 560 000 €. La carte compte 6 cases déjà vendues, 18 ouvertes, 4 tenues par un concurrent (l'usine de Dole, sous contrat jusqu'en juin 2027) et 4 sans besoin.
Un espace blanc n'est pas une opportunité tant que le client n'a pas confirmé le besoin : c'est une hypothèse à tester en rendez-vous. Classez ensuite les cases selon la valeur et la facilité d'accès (une usine où vous connaissez déjà le responsable maintenance passe avant les autres).
Les techniques pour proposer une offre complémentaire ou une montée en gamme au bon moment sont traitées dans notre article sur le cross-selling et l'up-selling. Le plan de compte, lui, sert à décider quelles cases attaquer, dans quel ordre et avec qui.
Comment fixer les objectifs et construire le plan d'actions ?
Retenez les cases ouvertes les plus accessibles, estimez leur valeur et leur probabilité, et ajoutez la protection de l'existant : un compte qui gagne 140 000 € de ventes nouvelles mais perd un contrat de 90 000 € n'a progressé que de 50 000 €.
Un objectif de chiffre d'affaires sur un compte s'accompagne toujours d'au moins un objectif relationnel. Dans un grand compte, les ventes nouvelles passent presque toujours par une personne que vous ne connaissez pas encore.
| Type d'objectif | Exemple | Indicateur |
|---|---|---|
| Chiffre d'affaires | Passer de 240 000 € à 380 000 € | Chiffre d'affaires sur 12 mois glissants |
| Extension | Équiper une nouvelle usine | Commande signée |
| Relation | Rencontrer le directeur industriel du groupe | Rendez-vous tenu |
| Protection | Renouveler le contrat de maintenance de Rennes | Renouvellement signé avant l'échéance |
Limitez-vous à huit à douze actions par an et par compte : au-delà, elles ne seront pas suivies. Le responsable n'est pas toujours le commercial : ce peut être le technicien sur site ou le dirigeant.
Les objectifs des plans de compte se retrouvent ensuite dans les objectifs individuels : voir nos exemples d'objectifs pour un account manager, qui combinent chiffre conservé et chiffre développé.
Comment faire vivre un plan de compte : la revue trimestrielle
Un plan de compte qui n'est pas revu devient faux en trois mois. La revue trimestrielle est un rendez-vous interne d'une heure entre le responsable du compte et son manager, avec le dirigeant pour les comptes les plus importants. Elle ne se confond pas avec la revue de pipeline hebdomadaire, qui passe des affaires en revue une à une : ici, on regarde la relation dans son ensemble.
Ce qu'on regarde
- Le chiffre d'affaires du trimestre et sur 12 mois glissants, comparé à l'objectif.
- L'avancement de chaque action : faite, en retard, abandonnée (et pourquoi).
- Les changements dans le compte : départs, arrivées, réorganisation, projets.
- L'évolution des risques et des cases de la carte des espaces blancs.
Ce qu'on décide
- Les actions du trimestre suivant, avec un responsable et une date.
- Les demandes d'appui : rendez-vous porté par le dirigeant, ressource technique, décision sur le prix.
- La révision des objectifs, si le contexte du client a changé.
Cette revue interne prépare la revue d'affaires menée avec le client (QBR). Les affaires repérées entrent dans le pipeline dès que le besoin est confirmé : qualifiez-les comme les autres, par exemple avec la méthode MEDDPICC, adaptée aux affaires complexes.
Exemple de plan de compte rempli (exemple fictif)
Voici le plan de compte qu'Hydrelis a construit pour Agrivel, en version condensée.
ExempleFiche du compte : Agrivel, groupe agroalimentaire, 1 400 salariés, 8 usines en France, client depuis 2021. Responsable : Claire, account manager ; appui : Marc, responsable technique. Organisation et enjeux : achats décidés par chaque usine jusqu'à 50 000 €, au-delà par la direction industrielle. Le groupe a annoncé un objectif de baisse de sa consommation d'eau par tonne produite. L'usine d'Agen prévoit de rénover sa station de traitement en 2027. Contacts : 6 contacts connus, tous en usine. Soutiens : les responsables maintenance de Rennes et Vire. Inconnus à poids fort : le directeur industriel, la nouvelle responsable des achats techniques. Historique : 180 000 € en 2024, 215 000 € en 2025, 240 000 € sur les 12 derniers mois. Une réclamation sur un délai d'intervention à Vire en septembre. Potentiel : 800 000 € par an. Part de portefeuille : 30 %. Objectifs à 12 mois : 380 000 € sur le compte ; renouveler la maintenance de Rennes ; rencontrer le directeur industriel ; être consulté sur la rénovation d'Agen. Risques : échéance du contrat de Rennes en mars ; insatisfaction à Vire ; appel d'offres groupe possible.
| Action | Responsable | Échéance | Objectif servi |
|---|---|---|---|
| Bilan avec le responsable maintenance de Vire, plan de correction des délais | Claire et Marc | 15 décembre | Protection |
| Proposer le renouvellement de Rennes avec un bilan chiffré des interventions | Claire | 31 janvier | Protection |
| Obtenir, par le responsable de Rennes, une présentation au directeur industriel | Claire | 28 février | Relation |
| Proposer maintenance et consommables à Laval et Vire | Claire | 31 mars | +70 000 € |
| Présenter au directeur industriel un audit de consommation sur une usine pilote | Dirigeant et Marc | 30 avril | Relation et extension |
| Répondre au projet de rénovation d'Agen | Claire et Marc | Calendrier client | +70 000 € |
ExempleRevue trimestrielle de mars (exemple fictif) : Rennes est renouvelé et le rendez-vous avec le directeur industriel est fixé en avril. Mais la responsable des achats annonce un appel d'offres groupe sur la maintenance en 2027. Une action est ajoutée : préparer dès maintenant le dossier de référencement, avec les résultats mesurés sur les trois usines équipées.
La moitié des actions protègent ou construisent la relation, l'autre moitié vend. C'est souvent la proportion juste pour développer un grand compte sans le fragiliser.
Modèle de plan de compte à copier
Recopiez ce modèle dans un document partagé ou dans les notes du compte de votre CRM, et gardez-le sous quatre pages.
1. Fiche du compte
- Raison sociale, groupe, chiffre d'affaires, effectif, entités : [à remplir]
- Client depuis, responsable du compte et équipe associée : [à remplir]
- Liens vers la fiche d'identité et la carte du comité d'achat : [liens]
2. Organisation et enjeux du client
- Qui décide des achats, à quel niveau, selon quels seuils : [description]
- Enjeux et projets du client cette année : [3 à 5 points]
- En quoi notre offre aide sur ces enjeux : [description]
3. Contacts (synthèse)
- Soutiens : [noms, fonctions]
- Personnes à poids fort jamais rencontrées : [noms, fonctions]
- Opposants ou neutres à convaincre : [noms, fonctions]
4. Historique et part de portefeuille
- Chiffre d'affaires sur 3 ans par offre et par entité, marge : [montants]
- Affaires gagnées et perdues avec le motif, réclamations : [liste]
- Part de portefeuille : [%]
5. Potentiel et espaces blancs
- Potentiel annuel estimé et hypothèses : [montant]
- Cases ouvertes (entité × offre), classées par valeur et accès : [liste]
- Cases tenues par un concurrent, avec échéance connue : [liste]
6. Objectifs à 12 mois
- Chiffre d'affaires : [montant, date]
- Extension, relation, protection : [un objectif chacun]
7. Plan d'actions
- Action : [verbe + objet], responsable [nom], échéance [date], objectif servi [n°]
8. Risques
- Risque : [description], probabilité [faible / moyenne / forte], parade [action], signal [indicateur]
9. Revue trimestrielle
- Date de la prochaine revue et participants : [date, noms]
- Décisions de la dernière revue : [liste]
Les erreurs fréquentes dans un plan de compte
- Rédiger un plan pour chaque gros client. Les comptes à faible potentiel restant ont besoin de fidélisation, pas d'un plan de développement.
- Écrire le plan seul, depuis son bureau. Sans information nouvelle obtenue auprès du client, il n'apprend rien.
- Confondre le potentiel avec un souhait. Le potentiel s'estime à partir de données ; l'objectif se fixe ensuite, avec une probabilité.
- Ne viser que le chiffre d'affaires. Sans objectif relationnel, les ventes restent bloquées au niveau des contacts que vous connaissez déjà.
- Oublier les risques. Un plan qui ne mentionne ni l'échéance d'un contrat ni l'arrivée d'un nouvel acheteur est dangereux.
- Rester avec un seul interlocuteur. Le départ de votre contact principal est le risque le plus courant dans un grand compte ; il se prépare des mois à l'avance.
- Partager le plan avec le client tel quel. Il contient votre analyse des risques et des opposants. Ce que vous présentez au client, c'est une revue d'affaires.
Comment relier les plans de compte à la stratégie commerciale ?
Les plans de compte traduisent, à l'échelle de quelques clients, des choix faits plus haut. Si votre stratégie commerciale mise sur la croissance des clients actuels, vous êtes dans les quadrants « pénétration » ou « développement de produit » de la matrice d'Ansoff, et les plans de compte en sont l'outil principal.
Ils pèsent aussi sur l'organisation. Un commercial qui prospecte et gère des grands comptes en même temps privilégie presque toujours l'urgence : voir notre article sur l'organisation commerciale d'une PME pour savoir quand séparer conquête et développement, et notre guide de la sectorisation commerciale pour répartir les comptes. Enfin, un renouvellement ou un appel d'offres groupe se prépare comme une négociation commerciale, marges de manœuvre écrites à l'avance.
Plan de compte : ce qu'il faut retenir
- Un plan de compte est un document interne de deux à quatre pages sur un client important : situation, potentiel, objectifs à 12 mois, actions, risques. Il se revoit chaque trimestre.
- Il comprend neuf rubriques, de la fiche du compte à la revue trimestrielle.
- Réservez le plan complet aux comptes à fort potentiel restant ; les gros clients déjà bien couverts relèvent d'abord de la fidélisation.
- Le potentiel se calcule entité par entité ; la carte des espaces blancs le transforme en cibles concrètes, à vérifier auprès du client.
- Chaque objectif de chiffre d'affaires s'accompagne d'un objectif relationnel et d'une protection de l'existant.
- La revue trimestrielle inscrite à l'agenda distingue un plan utile d'un document oublié.
Si vous souhaitez structurer la gestion de vos grands comptes dans une réflexion plus large sur vos priorités commerciales, c'est l'objet de notre accompagnement en stratégie commerciale.

François Alonge
Cofondateur et associé, Getalead
Besoin d’aide pour structurer vos plans de compte ?
Prenez 30 minutes avec François pour faire le point sur votre situation. Vous choisissez le créneau dans son agenda, sans engagement.
Réserver 30 min avec FrançoisQuestions fréquentes
Un plan de compte (account plan) est un document interne tenu par le responsable d'un client important. Il décrit l'organisation et les enjeux du client, l'historique de la relation, le potentiel restant, les objectifs à 12 mois, le plan d'actions et les risques. Il se revoit chaque trimestre.
Neuf rubriques : la fiche du compte, l'organisation et les enjeux du client, la synthèse des contacts, l'historique et la part de portefeuille, le potentiel et les espaces blancs, les objectifs à 12 mois, le plan d'actions, les risques et la revue trimestrielle. Deux à quatre pages suffisent.
L'account-based selling sert à entrer dans des comptes cibles, souvent pas encore clients, en concentrant la prospection sur eux. Le plan de compte sert à développer et protéger un client existant important. Le second prend généralement le relais du premier une fois le client signé.
Cela dépend du reste de son portefeuille. Un plan complet demande une demi-journée à une journée à construire, puis une à deux heures par trimestre. Trois à six plans réellement tenus à jour valent mieux qu'une quinzaine de plans abandonnés après leur première version.
Estimez d'abord la dépense annuelle du client sur l'ensemble de votre périmètre d'offre, entité par entité, à partir de clients comparables ou de ce que le client vous a dit. Divisez ensuite votre chiffre d'affaires avec lui par cette dépense totale. Une estimation à 20 % près suffit pour décider.
Ce sont les combinaisons entre entités du client (sites, filiales, directions) et offres que vous ne vendez pas encore. On les visualise dans un tableau entités × offres en qualifiant chaque case : déjà vendu, ouvert, tenu par un concurrent, pas de besoin. Chaque case ouverte est une hypothèse à vérifier auprès du client.
Non, pas tel quel : il contient votre analyse des risques, des opposants et de votre part de portefeuille. Vous partagez avec le client une revue d'affaires qui présente les résultats obtenus, ses enjeux et les prochaines étapes communes, préparée à partir du plan de compte.
Revoyez-le chaque trimestre lors d'une revue interne d'une heure, et mettez-le à jour sans attendre en cas d'événement majeur : départ d'un interlocuteur clé, réorganisation, appel d'offres, réclamation importante. Réécrivez les objectifs une fois par an.

À propos de l'auteur
Cofondateur et associé, Getalead
François Alonge est cofondateur de Getalead, de Getlab et de Skipcall. Avant cela, il a passé 23 ans chez Edenred, en France et en Italie, où il a gravi tous les échelons de la vente : commercial, key account, chef des ventes, directeur des ventes, puis directeur commercial Middle Market.